

电汇就是你在国内银行把人民币换成外币,通过银行的通道汇到境外收款人的账户上,招行、中行、工行都办这项业务。做出海的人拿它收联盟佣金、给海外供应商付货款、给家人汇生活费。要多少钱,。
人在国内能办,三家银行官网都有对应栏目;中国银行页面写明持护照等有效身份证件即可办理外币兑换。三段里每一段收多少,跟你选的汇款路径、汇多少钱、汇到哪个国家都有关系。猎者出海把三家官网能查到的栏目、额度和材料整理成能照着做的动作。
- 工商银行个人结汇、购汇额度均为每年等值 5 万美元。
- 中国银行外币代理兑换点每人每日不超过 1 万元人民币,当年累计不超过 5 万元人民币。
- 携带外汇出境许可证,携出金额在等值 5000 美元以上至 10000 美元(含)。
- 中国银行网点可提供 38 种外币结售汇服务,小额兑换无需开户。
- 中国银行外币自助兑换机支持 20 种外币兑换。
| 项目 | 结论 |
|---|---|
| 谁家的 | 招行、中行、工行官网都有境外汇款栏目 |
| 要不要钱 | 官方页未给出具体金额或费率 |
| 多久到 | 按你走的汇款路径问柜员 |
| 要什么材料 | 护照等有效身份证件 |
| 额度上限 | 工行结汇、购汇各每年等值 5 万美元 |
| 替代渠道 | 跨境汇款平台、西联、PayPal |
这张表能定的只有三件事:去哪办、带什么、上限多少;具体扣多少钱、几天到,都得落到你那条路径上问。收款走哪条通道、境外汇款到国内怎么落账,站内分别有更细的整理:收款、境外汇款到国内。
本文目录
电汇手续费由哪几段构成,为什么和汇款银行、金额、国家都有关
三段收费,只有第一段在你办业务的柜台或网银上能看到报价,后两段要等钱到了才知道实际扣了多少。这就是为什么问「电汇手续费一般多少钱」,谁都给不了你一个准数。
汇款行这一段
汇款行这一段,看的是你选哪条路径。招行官网有「境外汇款」「自助境外汇款业务」「主要跨境汇款路径」三个栏目,说明电汇走的是银行自己的通道,费用随路径变。你在柜台或网银发起时,先确认这笔走哪条路径,再问这条路径的报价。同一家银行,不同路径的中间行数量不一样,报价也不一样。
换汇价也是费用的一部分,银行给你的价和你网上查到的中间价不是一个数,中间的差价就是银行收的。汇之前把换汇价、手续费、中间行扣费三项分开问,别只盯一项。只问手续费,最后算下来往往比你想的多。
中间行与收款行
中间行和收款行的费用,没有一张公开的分段费率表。你能做的是在办理时问清楚两件事:这笔经过几家中间行,收款行入账收不收。有的收款行对入账汇款免收费,有的收,取决于收款账户所在银行的政策,要跟收款方确认。
中间行扣费的方式也不一样,有的从汇款里直接扣,收款人收到的就少一截。汇之前跟收款方说清楚这一点,让他按到账金额对账,别按你汇出的金额对。
金额与国家为什么影响总价
汇得越多,按比例收的那部分越高。汇美元、欧元这类主流币种,能走的通道多,中间行也多;汇小币种,能走的通道少,报价另算。同一笔钱,走美元通道和走小币种通道,中间行数量不同,最后扣掉的费用也不同。
额度这一层也要算进去。工行个人结汇、购汇额度各每年等值 5 万美元。中行外币代理兑换点每人每日不超过 1 万元人民币、当年累计不超过 5 万元人民币,这个限额管的是代理兑换点的现钞兑换,跟电汇不是一回事,别混着看。
跨境电汇手续费各家银行怎么查:招行、中行、工行官网只给栏目入口
三家银行官网都能点进外汇业务,但栏目下面挂的是服务介绍,价目要落到具体产品和网点。你要的报价,在网点的服务价目里,或者网银发起汇款时弹出的费用页上。先按栏目找到你要办的那项业务,再问这项业务的报价。
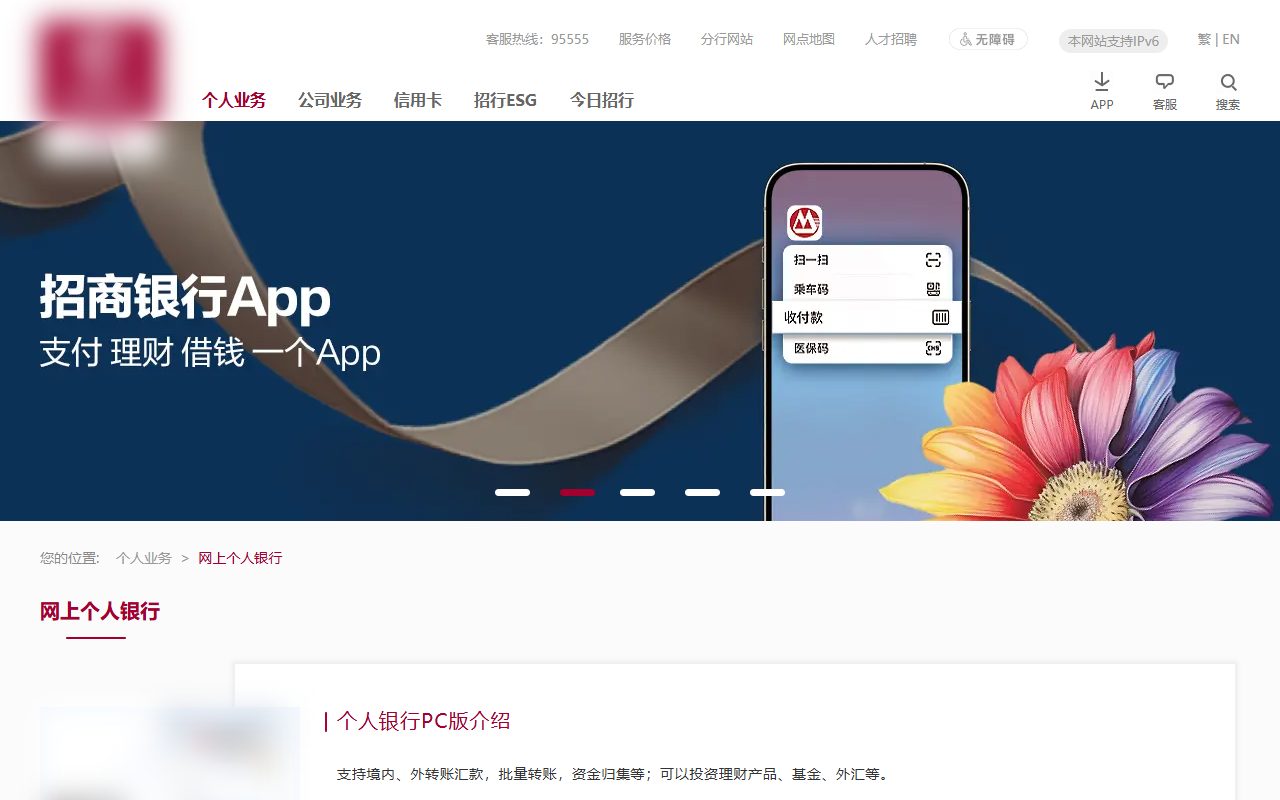
招商银行
个人银行 PC 版支持境内、外转账汇款,批量转账,资金归集,也能买理财、基金、外汇。境外汇款相关栏目有「境外汇款」「自助境外汇款业务」「主要跨境汇款路径」。从「主要跨境汇款路径」进去,能看到这家银行列出的几条通道,你选哪条,报价跟着哪条走。
中国银行
官网设「个人汇兑」「出国金融」「跨境人民币服务」「全球公司金融」「全球现金管理」。公司金融页另设「国际贸易结算」「国际贸易融资」「全球现金管理」。个人办电汇看「个人汇兑」和「出国金融」两块,做外贸收付看公司金融那两块。栏目多,先按你是个人还是公司选,别在一个入口里打转。选中之后,页面上会写这项业务要什么材料、走什么流程。
工商银行
官网设「跨境汇款」「工银速汇」「汇款直通车」三个栏目。工商银行官网设有「跨境汇款」「工银速汇」「汇款直通车」等栏目。先在栏目里看清产品名,再去问这个产品的报价。两个产品的适用场景不同,问的时候直接报产品名,别只说「我要汇款」。
按栏目
按栏目点进去看服务价目页,报价以该页面显示为准。问的时候把三件事说清楚:汇到哪个国家、汇什么币种、汇多少钱。三个数报全,客服才能给你一个对得上的报价;少一个,给你的数就只能当参考。
到网点办也一样,把这三件事写在纸上递给柜员,比口头说少出错。柜员一天接待几十个人,你报得越清楚,他给你的答复越具体。
电汇到账时间一般多久:官方页没写天数,能确认的是走哪条路径
到账快慢不取决于你汇了多少钱,取决于这笔走哪条路径、经过几家中间行、收款行什么时候处理。招行把「主要跨境汇款路径」单列成栏目,就是让你在发起前知道这笔走哪条。工行把「工银速汇」「汇款直通车」单列成产品,问报价时顺带问这个产品走哪条通道。路径选错,费用和到账都会变。
招行的路径清单
「主要跨境汇款路径」是招行官网给的通道清单。你在网银发起境外汇款时,系统会让你选路径,或者默认走一条。选之前看清这条路径经过哪些中间行。中间行越多,处理环节越多,任何一个环节卡住,到账就往后拖。办理前多问一句「有没有更直接的路径」,比汇出去再查状态有用。
工行的两个汇款产品
「工银速汇」「汇款直通车」是工行官网单列的产品栏目。两个产品对应的通道和报价不一样,办理时问清楚这笔走的是哪一个。拿一个产品的报价去套另一个,最后付的钱跟你算的对不上。产品名记下来,回单上也会打,出问题时按产品名查。
问柜员哪几句话
办理时直接问柜员或客服:这笔走哪条路径、预计几个工作日到账。网上流传的「几天到」跟你这条路径对不上,别拿它当准。汇出后拿到汇款编号,在网银里查状态;状态停在中间行处理,就打客服问,别一直等。
收款行的处理时间也要算进去,收款行收到钱后,入账还分自动入账和人工审核,人工审核要等工作日。汇款前跟收款方说好,让他那边也盯着账户。
电汇手续费怎么支付、汇之前要准备什么
汇之前要准备两样:身份材料和收款信息。身份材料决定你能不能办,收款信息决定钱能不能落账。费用怎么扣,是第三个要问清楚的事。
身份材料
中行网点可提供 38 种外币结售汇服务,小额兑换无需开户,持护照等有效身份证件就能办。国内读者带身份证,去柜台办电汇或先开好账户走网银。身份证件过期、信息跟账户对不上,柜台会让你先更新信息再办。办之前翻一下证件有效期,省得排到号了又折回去。
收款信息
汇款前先查清收款行的 Swiftcode。Swiftcode 是收款银行在国际清算里的识别码,填错一位,钱会被退回来,退回来还要再付一次费用。站内这篇讲 Swiftcode 是什么、怎么查:Swiftcode 是什么、怎么查。收款人的账户名、账号、开户行地址也要一起核对,英文名按收款人开户时的拼写填。名字里少一个中间名,钱就可能落不了账。
费用怎么扣
选汇款人全付,你把费一次付掉;选双方分担,中间行从汇款里扣,收款人收到的就少一截。中间行扣费的方式也不一样,有的从汇款里直接扣,收款人收到的就少一截。汇之前跟收款方说清楚这一点,让他按到账金额对账,别按你汇出的金额对。
电汇手续费能不能减免或退还,哪些额度限制要先知道
减免和退还,没有一张全国通用的表。你在哪家网点办,就问那家网点有没有减免政策,写进协议。费用能不能谈,跟你的账户等级和汇款频次有关。同一家银行,普通账户和等级高的账户,汇款费率可能不一样。长期有跨境收付的,问客户经理有没有打包的产品。
减免与退还
网银发起时,费用页会列出这笔要收的项。想减免,在办理前问客户经理:你的账户等级有没有汇款优惠、这笔走哪个产品费率低。汇错了、被退回了,先问银行这笔费用怎么处理,别默认能退。银行的处理已经发生,退回来再汇,等于再付一次。回单和电子凭证留好,回单上有这笔的汇款编号、路径、费用明细,出问题时拿它去查。
额度红线
工行个人结汇、购汇额度各每年等值 5 万美元。携带外汇出境许可证,适用携出金额在等值 5000 美元以上至 10000 美元(含)。这两个数是你汇之前要对着看的:在额度内走常规流程,接近上限时先问银行需要补什么材料。
汇款用途跟实际不符,银行会拦。给海外供应商付货款、给家人汇生活费、收联盟佣金,用途不同,要的材料不同。填之前问柜台这个用途要什么证明,一次备齐。
合规边界
外汇局页面写明,检察机关聚焦非法买卖外汇、逃汇、骗购外汇等重点领域;针对跨境对敲、以虚拟货币为媒介实现本外币兑换等新型违法形态,加强联合研判。这几句是边界:电汇走银行通道,资金来源和用途要能说清。额度不够用时,站内这篇讲怎么办:外汇额度不够怎么办。
电汇之外还有哪些收款路子:跨境汇款平台、西联、PayPal 怎么选
电汇不是唯一的路。跨境汇款平台、西联、PayPal 各管一段场景。这一段把三条路各自适合什么说清楚,费用细节点进站内三篇看。三条路的共同点是都要收款信息对得上。平台要收款账户名和账号,西联要收款人姓名和身份信息,PayPal 要邮箱和账户状态正常。信息错一个字,钱就卡在中间。
跨境汇款平台
平台的优势在费率和到账透明度,注册后线上发起,适合小额高频。平台有哪些、各自收什么费,站内这篇列了:跨境汇款平台有哪些。选平台先看它支持哪些国家和币种,再看提现到国内银行卡的路径和费用。支持的币种对不上,费再低也用不了。
西联
西联走的是线下网点加线上收款的模式,收款人凭身份信息和汇款监控号取现。怎么收、要什么信息,站内这篇讲得细:西联汇款怎么收款。汇款前先确认收款人所在城市有没有西联网点,没有网点就得换收款方式。汇款监控号给收款人之后,让他自己去查哪家网点能取。
PayPal
PayPal 适合已经有余额的人。提现到国内银行卡有手续费和汇率折算,具体怎么扣,站内这篇拆过:PayPal提现到国内银行卡手续费。余额不多时,先算提现成本再决定要不要提。提现前把账户状态和收款银行卡核对好,状态不正常提不出来。
中行写的另一种用法
中行官网还写了另一种用法:在智能手机上下载微信或支付宝,注册开通后把境外银行卡或中行境内银行卡绑上去。这条解决的是在国内扫码消费时的付款,跟把境外公司的钱汇进来是两件事,别把它当成电汇的替代。
三条路怎么选:小额高频,先看平台;收款人只认线下取现,看西联;已经有 PayPal 余额,先算提现成本。都问一遍当日报价,再定这笔走哪条。
Payza 官网证书异常,页面无法正常打开
现在打开 payza.com,浏览器会报证书错误,提示服务器无法证明它是 www.payza.com,证书来自 seizedservers.com,页面打不开。
一个支付平台的官网证书异常、页面无法正常打开,你就没法注册、没法登录、没法查余额和费率。手上还有这个渠道的余额或者待收款,先别往里充钱,走银行电汇或者站内列的其他通道。碰到对方说用 AlertPay 收款,先让他提供能打开的官方入口和账户信息,对不上就别汇。老平台停掉之后,最怕的是有人拿它的名字做钓鱼页面,让你填账号密码。
搜 AlertPay 出来的结果里,有不少是旧的介绍页。你要确认一个支付渠道还能不能用,最直接的办法是打开它的官网,看页面能不能正常加载、有没有登录入口。页面打不开,后面的事都免谈。收款渠道的选择,优先看现在还能正常打开、能查到费率的,别在一个打不开的页面上耗时间。
用 AI 整理各家银行外汇条款,哪几步能省事
三家银行的栏目多、限额散在不同页面,手工抄容易漏。AI 在这件事里能帮的是把公开页面上的条款摘出来、排成能对照的表。它摘完,数字和出处还要你自己对一遍。
AI 能帮的三步
- 把中行、工行、招行官网上的外汇业务栏目整理成对比清单,一家一行,列出栏目名和入口。
- 把工行、中行官网上关于结汇购汇额度和现钞兑换限额的条款摘出来,做成提醒卡片,每条后面附上原文出处。
- 把汇款前要准备的材料和收款信息整理成一张清单,按身份材料、收款信息、费用确认三栏排。
三条可以直接复制的提示词
下面三条是本文给的示例,不是官方模板,复制到 AI 工具里,把银行名换成你要查的那家。
- 「请把中国银行官网上关于外币兑换限额的原文摘出来,逐条列出,不要改写数字。」
- 「请把工商银行官网上个人结汇和购汇额度、携带外汇出境许可证的金额门槛整理成三行表格,每行注明出处网址。」
- 「请把招商银行官网上主要跨境汇款路径栏目里的路径名称整理成清单,原文照抄,不要增删。」
必须人做的
持身份证或护照到银行网点办外币兑换、开卡,这一步只能本人去。自己在网银里填收款行的 Swiftcode、收款人账号和开户行地址,填完逐字对一遍。自己打银行客服电话问这笔的当日报价和走哪条路径。把三家银行的栏目和限额整理成对照表这件事,猎者出海的AI Agent 能按你给的链接逐页摘,摘完的出处你自己点开核。
常见问题
电汇手续费一般多少钱?
没有统一数。它由汇款行、中间行、收款行三段构成,每段收多少看你选的路径、汇的金额和币种。柜台或网银发起时,费用页会列出这笔的收费项,按那个数准备。
电汇手续费和汇款银行的关系大吗?
大。不同银行列的汇款产品和路径不一样,报价跟着产品走。同一家银行,走速汇产品和走普通跨境汇款,费率也可能不同。办理前问清这笔走哪个产品。
国际电汇到账时间一般几天?
到账时间看你走哪条路径、经过几家中间行、收款行什么时候处理。办理时问柜员这笔预计几个工作日,汇出后拿汇款编号在网银查状态。
电汇手续费可以退吗?
汇错了、被退回了,先问银行这笔费用怎么处理。银行的处理已经发生,费用不一定能退。退回来再汇,等于再付一次,汇之前把收款信息核对两遍。
个人一年能汇多少?
看两样:银行给你的结汇购汇额度,和你这笔的用途。在额度内走常规流程,接近上限时先问银行要补什么材料。
电汇和跨境汇款平台哪个便宜?
看金额和频次。小额高频,平台费率和到账透明度更好;大额、收款方只认银行通道,走电汇。两边都问一遍当日报价再定。跨境收款方案怎么搭,站内这篇有:跨境收款方案怎么搭。
电汇这笔费用,真正能定下来的只有你办理那天的报价。把路径、币种、金额三件事问清楚,把收款信息核对两遍,比在网上找一个固定数字有用。猎者出海的AI Agent 可以把三家银行的栏目、限额和材料整理成一张对照表,报价那一栏还是要你自己打电话填。

发表评论