
个人所得税APP里有一个境外所得申报入口。点进去,系统不急着让你填表,先建议你改用自然人电子税务局网站。
一个手机APP,碰上境外所得申报这种复杂业务,自己先把人往网站上推。这件事说的是居民个人从中国境外取得所得之后做的个人所得税申报。人在国内能办,个人所得税APP和自然人电子税务局网站都是大陆官方渠道,APP支持办理年度内取得境外所得的综合所得年度汇算申报。
算税的时候分三堆。综合所得和经营所得,跟境内合起来算;利息股息红利、财产租赁、财产转让、偶然所得这四类,单独算。境外已经缴过的所得税,在抵免限额内可以抵掉。这件事可以看成一张时间表加一份凭证清单,两样齐了,剩下的是照着入口填。
境外收入怎么回到国内账户看境外回款,刚做海外的先把出海赚钱新手指南过一遍。
- 申报窗口是取得所得的次年3月1日至6月30日。
- 手机APP能办年度内取得境外所得的综合所得年度汇算申报。
- 境外已缴所得税在抵免限额内抵免,超限额部分可在以后五个纳税年度内结转。
- 没提供符合要求的境外纳税凭证,不予抵免。
| 项目 | 结论 |
|---|---|
| 谁能办 | 居民个人取得境外所得 |
| 手机APP能不能办 | 能办年度内取得境外所得的综合所得年度汇算申报,系统提示申报较复杂,建议通过自然人电子税务局网站申报 |
| 向哪申报 | 有单位的向单位所在地;没单位的向户籍所在地或经常居住地;两地不一致的选其中一地;境内没有户籍的向经常居住地 |
| 境外已缴税怎么抵 | 一国(地区)一个限额,等于该国综合所得限额、经营所得限额、其他分类所得限额三项相加,只在限额内抵免 |
| 要什么材料 | 境外征税主体出具的税款所属年度完税证明、税收缴款书或纳税记录,凭证不符合要求不予抵免 |
| 政策依据 | 财政部 税务总局公告2020年第3号,适用于2019年度及以后年度 |
本文目录
境外所得申报是什么:哪些收入并入综合所得,哪些单独算
境外所得申报,说到底是居民个人从中国境外取得所得之后,按财政部 税务总局公告2020年第3号申报缴个人所得税。公告成文于2020年1月17日,管2019年度及以后年度的税收处理。手上所有来自境外的收入,都拿这份公告对一遍。
公告把来源于中国境外的所得列了九类。第一类最常用:因任职、受雇、履约等在中国境外提供劳务取得的所得。判断标准是劳务在哪里提供,不看付款方在哪;人在国内给境外客户干活,不落在这一条里。其余几类里有存款利息、股息红利、房租、卖资产得来的钱,算法不一样,分开说。
综合所得这一堆,跟境内合并算。境外那部分不单独关门算,它和你在境内的综合所得放在一起套税率,算出一个总数。
经营所得走另一条线,也是跟境内合并。这里有一条线容易踩:境外经营所得按中国税法算出来的亏损,不能抵境内或者其他国家(地区)的应纳税所得额,只能用同一个国家(地区)以后年度的经营所得来弥补。某个国家生意亏了,这个亏损只能等那个国家以后赚钱的时候冲。
剩下四类不合并:利息、股息、红利所得,财产租赁所得,财产转让所得,偶然所得。公告把它们统称其他分类所得,各自单独计算应纳税额。境外的存款利息、境外房子收的租、卖境外资产拿的钱、境外中奖,都归这一堆,一项一项单独算。
归堆这一步没有捷径。把手上的境外收入按三堆分好:综合所得、经营所得、其他分类所得。分不进去的,回到官方入口按提示再核一遍,或者打12366把收入形态说清楚问一遍。
境外平台给的收入凭证跟国内不一样。平台侧的税务表,猎者出海在1099是什么那篇里讲过;抵免要的凭证是另一套,后面材料那节展开。
个税APP能办境外所得申报吗:入口在综合所得年度汇算的温馨提示下方
能办。个人所得税APP是大陆官方渠道,税务部门 12366 的答复里写明,目前个人所得税APP支持办理年度内取得境外所得的综合所得年度汇算申报。入口上的操作就这几步。
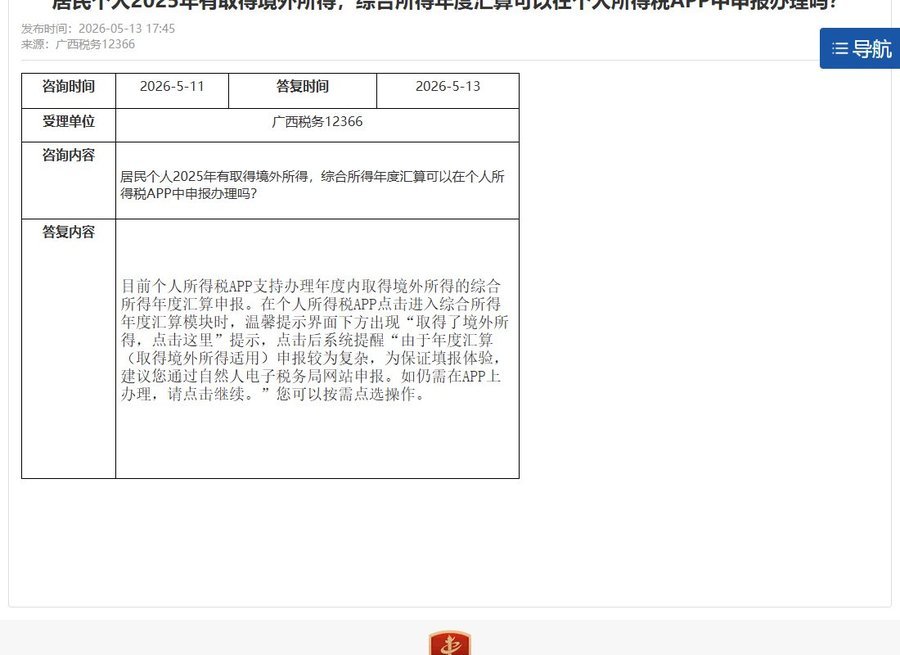
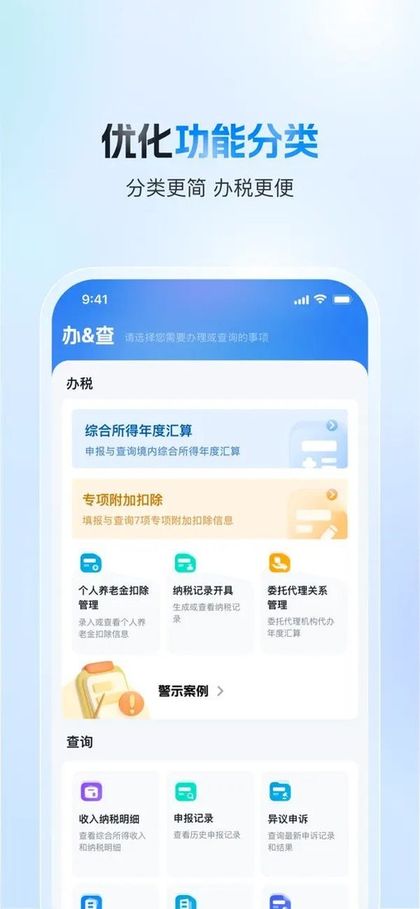
- 打开个人所得税APP,点进综合所得年度汇算模块。
- 在温馨提示界面下方找「取得了境外所得,点击这里」。
- 点进去看系统提示,它建议通过自然人电子税务局网站申报;仍要在 APP 上办的,点继续。
- 按提示选一条路:留在 APP 继续,或者转去自然人电子税务局网站。
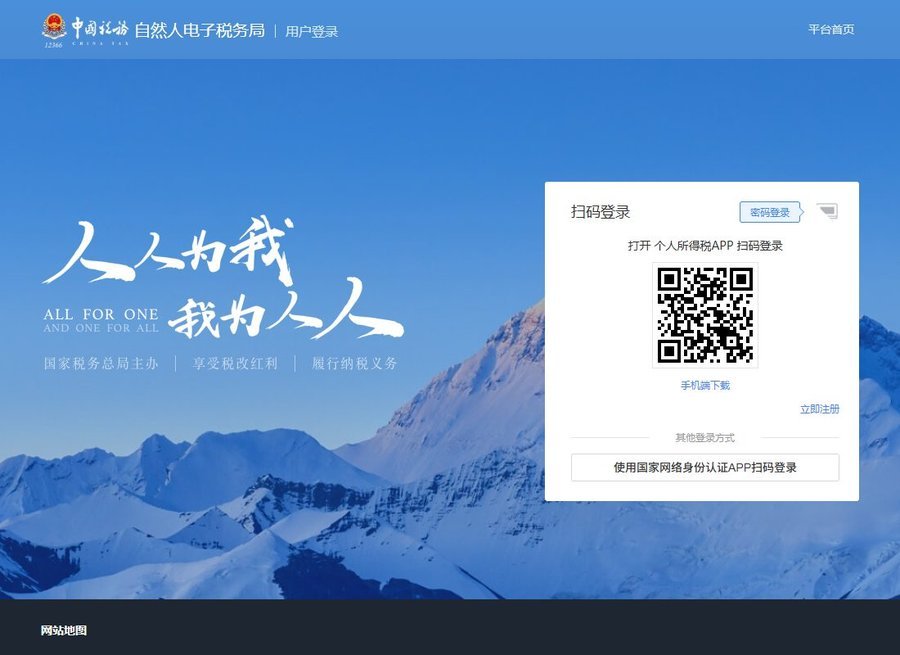
APP 点继续之后按页面提示填。网站端入口是自然人电子税务局,登录后按页面提示申报。
境外所得申报期限和申报地点:次年3月1日到6月30日,向单位所在地或户籍地办
期限是取得所得的次年3月1日至6月30日。按取得所得的年度往后推一年算,今年拿到的境外收入,对应的就是明年的这个窗口。
申报地点按有没有境内任职受雇单位分四种情况。
- 有境内任职、受雇单位的,向单位所在地主管税务机关申报。
- 没有任职、受雇单位的,向户籍所在地或境内经常居住地申报。
- 户籍所在地与经常居住地不一致的,选其中一地申报。
- 在境内没有户籍的,向境内经常居住地申报。
境外纳税年度跟公历年度对不上,是最容易算错的地方。规则是以境外纳税年度最后一日所在的公历年度,作为这笔境外所得对应的我国纳税年度。境外公司按自己的财年结算,财年最后一天落在公历哪一年,这笔收入就算我国哪一年的。
操作顺序是:先把收入按三类归堆,再按境外纳税年度最后一日定我国纳税年度,然后按有没有单位定申报地,接着备凭证,最后选APP或网站,在窗口内提交。前两步定错,后面全要返工。
境外已缴的税怎么抵:一国一个限额,超限额往后结转五个纳税年度
境外收入汇算清缴里最花时间的是抵免。境外已缴的税,不是全额都能抵回来。抵免有上限,一国一个限额。居民个人一个纳税年度内来源于中国境外的所得,依照来源国家(地区)税收法律规定已经缴纳的所得税税额,允许在抵免限额内从该纳税年度应纳税额中抵免。
抵免可以看成三个数:限额、实缴、结转。
综合所得的抵免限额,拿中国境内和境外综合所得按公告第二条规定算出来的应纳税额,乘以来源于该国的综合所得收入额,再除以境内外综合所得收入额合计。分子是那个国家的收入,分母是境内外加起来的收入。
经营所得的抵免限额,同一个算法换成经营所得口径:境内外经营所得应纳税额,乘以来源于该国的经营所得应纳税所得额,除以境内外经营所得应纳税所得额合计。
其他分类所得的抵免限额最简单,就是该国其他分类所得按公告第二条算出来的应纳税额,不用按收入比例摊。
三项加起来,才是来源于一国(地区)的总限额:该国综合所得抵免限额,加经营所得抵免限额,加其他分类所得抵免限额。同一份境外收入分属不同国家,就要一国一国分开算,互相之间不能挪。每个国家给你开一个额度,A国用不完的,不能挪到B国去用。
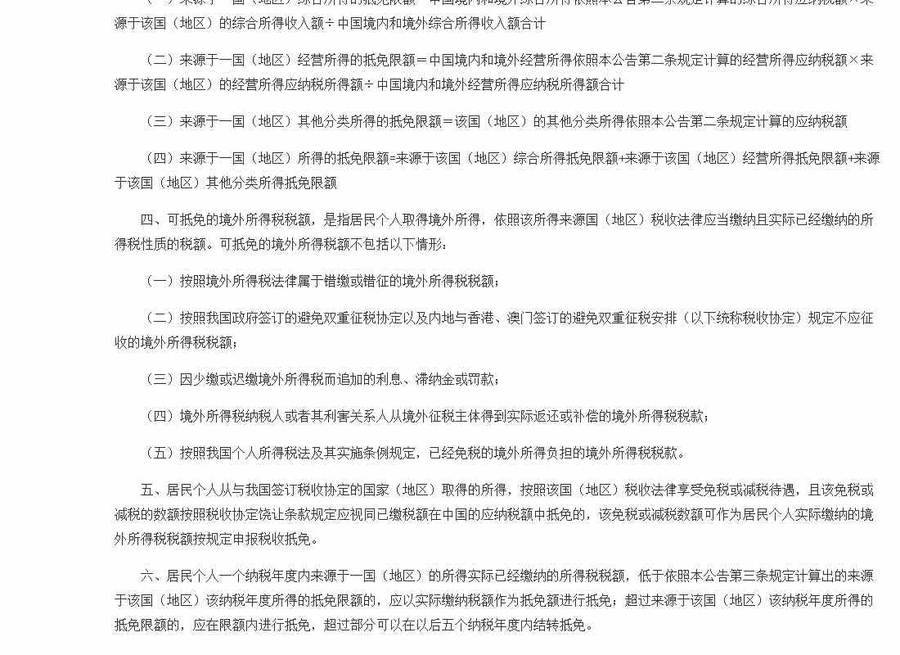
实际缴纳的税额低于限额的,按实际缴的数额抵;超过限额的,在限额内抵,超过部分可以在以后五个纳税年度内结转抵免。今年用不完的那一截,留着以后年度接着抵。
还有五类税额不在可抵范围。
- 按境外所得税法律属于错缴或错征的税额。
- 按税收协定规定不应征收的税额。
- 因少缴或迟缴境外所得税而追加的利息、滞纳金或罚款。
- 从境外征税主体得到实际返还或补偿的税款。
- 按我国个人所得税法及其实施条例已经免税的境外所得负担的税款。
跟我国签了税收协定的国家(地区),按当地法律享受的免税或减税,如果协定里的饶让条款规定视同已缴,这部分可以当作实际缴纳的境外所得税申报抵免。要用这一条,先去查那份协定里有没有饶让条款。
申报抵免要什么材料、外币怎么折:完税证明、税收缴款书或纳税记录
申报境外所得税收抵免,除另有规定外,要提供境外征税主体出具的税款所属年度完税证明、税收缴款书或纳税记录等纳税凭证。没有提供符合要求的纳税凭证,不予抵免。
确实拿不到纳税凭证的,可以同时凭境外所得纳税申报表,或者境外征税主体确认的缴税通知书,加上对应的银行缴款凭证,办理抵免。
已经申报了境外所得、当时没抵免的,以后年度拿到纳税凭证再申报抵免,可以追溯至该境外所得所属纳税年度,追溯年度不超过五年。凭证晚到,之前缴的税不白缴。
自取得该项境外所得的五个年度内,境外征税主体出具的纳税凭证上写的实际缴纳税额发生变化,按实际缴纳税额重新计算并办理补退税,不加收税收滞纳金,也不退还利息。
境外收入申报的汇率,规则就一句:境外所得或境外已缴所得税税额是人民币以外货币的,按《中华人民共和国个人所得税法实施条例》第三十二条折合计算。
境外平台那边还有一张身份表,猎者出海在W-8BEN怎么填那篇里讲过。它跟这里的纳税凭证不是一回事,抵免认的还是完税证明、税收缴款书或纳税记录。
没按规定申报会怎样:纳入个人纳税信用管理,不合规凭证不予抵免
纳税人和扣缴义务人没按公告规定申报缴纳、扣缴境外所得个人所得税,或者没报送资料的,按税收征收管理法和个人所得税法等规定处理,并按规定纳入个人纳税信用管理。
这不是补一笔钱就翻过去的事,记录会留在信用里。
抵免只认来源国(地区)法律要求缴纳、而且实际已经缴纳的所得税。拿退回来的税去凑,或者把错缴错征的税算进来,抵免过不去。
超限额那部分不是当年退给你的现金,只能往后五个纳税年度结转。做现金流测算时把它当成以后年度才能用的抵扣,别算进今年能退的钱。
拿不准的,打12366问,把收入年度、收入类型、已缴税额说清楚。
用AI核对境外所得分类和抵免限额:3条能直接复制的提示词
AI在这件事里能帮四步。先按公告第一条的九类所得,把你的境外收入逐条归到综合所得、经营所得、其他分类所得。再按公告第三条的四个公式,代入你给的境内外收入额和已缴税额,算出抵免限额,并提醒超限额部分可以结转五个纳税年度。接着按公告第十条列出要准备的纳税凭证,区分有凭证和无凭证两条路径。最后按公告第七条、第八条核对申报期限和该向哪一地申报。这四步都是整理和对照,AI做完,数字还要回原文核。
下面三条提示词是给AI的示例,不是官方模板。复制给AI之前,把里面的数字换成自己的。
「我的境外收入有:在境外工作期间的工资、境外银行利息、境外房租。请按财政部 税务总局公告2020年第3号第一条,逐条告诉我每一项属于哪类所得,并说明是并入综合所得还是单独计算。」
「我境内综合所得收入额X元、境外某国综合所得收入额Y元,境内外综合所得应纳税额Z元。请按公告第三条公式算出来源于该国的综合所得抵免限额,写出每一步代入的数字。」
「我在境外已缴所得税,手上有完税证明和银行缴款凭证。请按公告第十条列出我申报抵免要提交的材料,并说明没有纳税凭证时可以用什么替代。」
AI算完,有三件事必须你自己动手。
- 自己在个人所得税APP的综合所得年度汇算模块里找到「取得了境外所得,点击这里」,决定在APP继续办,还是转去自然人电子税务局网站。
- 自己向境外征税主体索取税款所属年度的完税证明、税收缴款书或纳税记录。
- 自己按公告第八条确认该向哪一地主管税务机关申报,并在窗口内完成申报。
常见问题
个人所得税境外收入怎么申报?
走官方两个入口:个人所得税APP的综合所得年度汇算,或者自然人电子税务局网站。APP里在温馨提示下方点「取得了境外所得,点击这里」,系统会建议用网站,按提示选一条路,把收入归堆、算抵免、交凭证,在期限内提交。
有境外收入的怎么汇算清缴?
综合所得与境内合并算,经营所得与境内合并算,利息股息红利、财产租赁、财产转让、偶然所得四类单独算。先分堆,再定我国纳税年度和申报地,然后算抵免、备凭证。
境外所得申报期限是到什么时候?
取得所得的次年3月1日至6月30日。境外纳税年度跟公历年度不一致的,按境外纳税年度最后一日所在公历年度对到我国纳税年度,再往后推一年。
境外所得申报外币怎么折算?
按《中华人民共和国个人所得税法实施条例》第三十二条折合计算。
境外所得申报要准备什么材料,完税证明拿不到怎么办?
要税款所属年度的完税证明、税收缴款书或纳税记录。拿不到,就用境外所得纳税申报表或者境外征税主体确认的缴税通知书,加对应的银行缴款凭证一起办理。当时没抵的,以后拿到凭证还能追溯,追溯不超过五年。
境外已经缴过税,国内还要再交一遍吗?
不会交两遍。境外已缴的所得税在抵免限额内抵掉,超过限额的部分往后五个纳税年度结转。限额按国别算,一国一个限额,不同国家之间不能互相挪。
境外收入、报税、收款这几件事经常一起出现,猎者出海在出海赚钱常见问题里按主题归过一遍,可以对着看。
把今年的境外收入按三类归好,把每一国的抵免限额算出来,把凭证清单和申报窗口记下来,剩下的就是照着官方入口填。这件事拆成三步:归堆、算限额、备凭证。

发表评论