

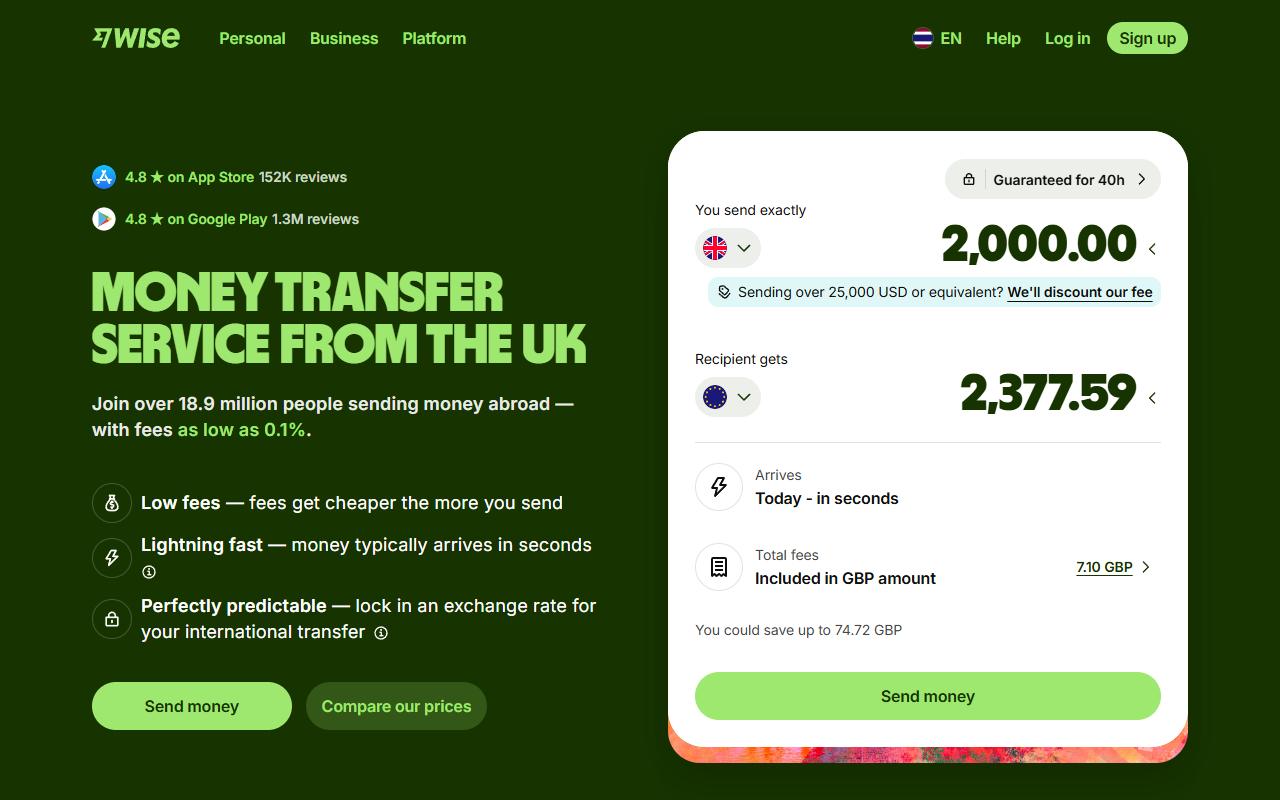
在Wise上发送2,000英镑到欧元,用信用卡付,手续费85.31英镑;用Wise账户里的钱发,只扣6.98英镑。一笔差出78.33英镑,跟汇率涨跌一点关系没有,纯粹是付款通道选错了。
这就是汇率差赚钱在出海生意里的真实样子:钱不是从汇率波动里赌出来的,是在收款、结汇、定价这三个环节里,你少付、少扣、早算进去的那一段。中国人做出海,这一段留在谁手上,看的就是这三个环节你有没有算过账。
- Wise的换算器覆盖140种货币,按中间市场汇率换,不加隐藏的加价。
- Wise注册免费,汇款手续费从0.23%起,因货币而异。
- Payoneer年账户费29.95 USD,只在任意连续12个月收款少于6,000.00 USD时才收。
- Payoneer页面写明自己不是银行、不吸收存款、不提供独立外汇服务。
整体出海项目清单可以看国外网赚项目/副业兼职,更底层那层认知差怎么变成美金,认知差赚美金方向里有一套筛法。
本文目录
这个项目是什么、钱从哪来:汇率差赚的是换汇时被扣掉的那一段
汇率差赚钱的本质是:同一笔外币收入,在不同换汇时点、不同换汇渠道之间,到手人民币不一样。赚的就是这个差额,跟赌汇率涨跌是两回事。赌涨跌要预测方向,汇率差只比较你手上这笔钱走哪条路成本更低。
把这个逻辑拆开,就是三个环节。收款讲的是钱从客户那里进来时用什么账户;结汇讲的是外币余额换成人民币时走哪条通道;定价讲的是你报出去的外币价格,按哪个汇率折回人民币算成本和利润。三个环节各有一到两处能把差额留住,也各有一两处会漏。
中间市场汇率和银行牌价的差在哪
中间市场汇率是全球市场上实时变动的那个基准价,是买方出价和卖方要价之间的中间值。Wise的换算器和账户换算都按这个价来。银行牌价是银行自己挂牌的价格,里面已经含了银行的加价。
Wise的页面上写得很直接:银行和传统服务商常常设置自己不友好的汇率,你多付的那部分被他们赚走。同一笔欧元换人民币,走银行牌价和走中间市场汇率换算,中间那几个点就是换汇的隐形成本,谁换谁付。
这就解释了为什么同一笔外币收入,换汇渠道不同,到手不一样。汇率本身没变,是你换的时候被扣的比例不一样。中间市场汇率在换算器里能查,银行牌价在银行App里能看到,两个数字摆在一起,差多少,你自己算得出来。
收款、结汇、定价三个环节,各在哪一步差出钱
收款环节的差,出在「本地货币账户还是非本地货币账户」。Payoneer通过本地货币收款账户收款免费,通过非本地货币收款账户收,收1%,最低1.00 USD。Wise收AUD、CAD、EUR、GBP、HUF、NZD、PHP、SGD、USD这些本地付款也是免费,收美元电汇和Swift每笔6.11 USD。同样一笔美元进来,走本地通道还是走电汇通道,成本完全不同。
结汇环节的差,出在费率区间。Payoneer提现到收款人本地货币,费率1.2%到4%,上限和下限之间差2.8个百分点。同一个卖家走不同提现路线,扣掉的钱能差出一大截。
定价环节的差,出在你用什么汇率算人民币成本。同一件商品卖30美元,按中间市场汇率折成人民币算成本和利润,跟按银行牌价折,算出来的人民币利润不一样。定价是按这个数报出去的,报低了后面怎么换都补不回来。
「套利」这个词在本文里指什么、不指什么
本文里说的套利只有一种情况:同一个卖家、同一笔真实经营收入,在两个不同渠道之间比较手续费和汇率,选成本低的那条走。比如同样的美元货款,走Payoneer提现和走Wise换算,扣的钱不一样,你选便宜的那条,本质上是在同一笔钱上少付费。
本文不指三件事。一不指在外汇市场上低买高卖赚价差,那是另一个市场的事,跟收款工具没关系。二不指在不同国家之间来回搬钱赚差价,那要走真实的跨境资金流。三不指替别人收款付款再换汇,那是代收代付,涉及牌照和合规,不在本文讨论范围。
为什么要把这个词界定清楚。因为有人搜「汇率差套利」,脑子里想的往往是买卖外汇那种玩法。那套东西跟本文讲的是两回事,混在一起看容易走偏。出海生意里还有一层是信息差,同一个东西在两边定价不一样,这类做法怎么找、怎么判断,海外信息差赚美金项目里有一套筛法。
边界在哪:本文只讲真实经营收入因汇率产生的差额,买卖外汇赚差价不在此列
本文讲的所有做法,都建立在一个前提上:你本来就在做出海生意,有真实的外币经营收入。卖货、接单、卖数字产品,钱是客户付给你的,只是币种不是人民币。这个前提成立,汇率差额就是经营结果的一部分,跟你的利润、成本、运费是同一层的东西。
没有真实交易背景的换汇赚差价,不在本文讨论范围。卖家收货款、自由职业者收服务费、创作者收订阅费,这些都有真实的商品或服务在后面。单纯为了换汇而换汇、为了赚汇率差而换汇,那是另一个逻辑,本文不给任何操作路径。
收款工具和外汇交易平台不是一回事
Wise提供的是国际账户,可以持有40多种货币,按中间市场汇率换算,覆盖140种货币的换算器是给收款、付款、换算用的。Payoneer提供的是跨境收款平台,覆盖190多个国家和地区、70多种货币、17种以上语言,核心功能是收市场平台的货款、收自由职业平台的服务费、提现到本地银行。
这两家的产品定位都是支付服务,不是给你开仓买卖外汇的平台。外汇交易平台做的是「赌一个货币对涨跌」,赚的是差价和点差;收款工具做的是「把一笔钱从A币种换到B币种、从A国收到B国」,收的是手续费和换算成本。经营逻辑完全不同,风险结构也完全不同。
Payoneer在页面上写明了自己不是银行
Payoneer的原话大意是:它不是银行,也不吸收存款,不提供独立的外汇服务;它做的任何货币换算,都只是为了支持支付服务本身。
这条自我定位很重要。它说明你放在Payoneer里的钱不是存款,你在它那里做的换算不是开了一个外汇账户。你的钱在换成人民币之前是支付流程里的一环,换算是为了把货款送到你手上,不是为了让你在汇率上做交易。
个人购汇结汇额度和外汇管制,不在收款平台的页面上
个人购汇结汇的年度便利化额度、外汇管制的具体条文、某种行为是否构成违法,这些不在Wise和Payoneer的费率页面上。这块不能拿费率表的数字去推结论,得看监管的现行规定。本文不给这条红线画在哪,只把能查到的工具定位和费率写清楚。
真实的经营收入因汇率产生的差额是一件事,绕开管制去换汇是另一件事,两者不要混在一起看。本文只讲前一件事。
三条路径:卖货定价、接单收款、内容产品收外币,各自的钱从哪一段多出来
三条路都不靠预测汇率,靠的是三个选择:收的时候用哪种货币、换的时候走哪条通道、定价时按哪个汇率算成本。三个选择做对了,差额就留在你手上;做错一个,差额就从那个口子漏出去。三条路用的工具和动作不一样,但判断逻辑是同一套。
路径一 跨境电商卖货:定价那一步就定了大半
钱从哪来。Payoneer支持从Amazon、eBay、Walmart等市场平台直接收款到Payoneer账户。卖家收到的是外币货款,这笔钱最终要换成人民币回到国内,定价时按什么汇率算人民币成本,直接决定这笔生意按人民币算有没有利润。
定价环节怎么多出来。同一件商品卖同样的外币价格,按中间市场汇率折成人民币算成本和利润,跟按银行牌价折,算出来的利润数字不一样。定价是按这个利润报出去的,报低了,后面换汇时再怎么省也补不回来。所以定价这一步要把汇率算进去,用中间市场汇率做基准,不用银行牌价。
收款环节怎么少付。Payoneer支持设置目标汇率自动提现,卖家不用天天盯盘,设一个能接受的目标汇率,到了就自动换。这个动作本身不产生额外收益,但能避免在汇率不合适的时候被动换汇,把换汇的时点选择权拿回自己手上。
路径二 接单服务:本地货币账户免费这一条最实在
钱从哪来。Payoneer支持从Fiverr、Upwork等自由职业平台收款到Payoneer账户,收进来的是什么币种由平台和客户决定。自由职业者没法像卖货那样提前定好外币售价,能控制的是收款账户和提现通道。
收款环节怎么少付。Payoneer通过本地货币收款账户收款免费,通过非本地货币收款账户收,收1%,最低1.00 USD。一个收美元的中国自由职业者,如果开的是美元本地收款账户,这笔1%就省下了;如果开的是非本地货币账户,每笔都要付这1%。差别就在开户时选了哪种账户。
定价环节怎么算。接单报价的时候,报美元还是报人民币,按哪个汇率折,直接影响你到手多少。报价时用中间市场汇率折算成本底线,客户付的美元按这个基准算,你才知道这一单真正赚多少。用银行牌价折,算出来的数字会偏,偏的那部分就是你在报价时已经让掉的利润。
路径三 内容或数字产品收外币:多币种本地账户细节是入口
钱从哪来。Wise提供22种货币的全球账户细节,可以像本地人一样收款。收AUD、CAD、EUR、GBP、HUF、NZD、PHP、SGD、USD这些本地付款不收手续费。卖数字产品、卖课程、卖模板的人,客户分布在不同国家,用本地账户细节收,客户付的是他自己的本地货币,省了客户的换汇成本,也省了你自己的收款环节。
适合什么人。客户来源分散、单笔金额不大、收款频次高的创作者,用多币种本地账户细节收最合适。如果你的客户集中在某一个国家,比如大部分客户在美国,那开一个美元本地账户细节就够了,不用把22种货币全开一遍。开得越多,管理成本越高。
换汇环节怎么做。钱进来之后,Wise可以持有40多种货币,按中间市场汇率换算,也可以设汇率提醒,等汇率好一点再换。这里的关键是「不急着换」。外币余额放在账户里不产生收益,但也不产生损失;急着换成人民币,换的那个时点就是你接受的价格。设一个提醒,等一个自己能接受的价格再换,比每天盯着看要省事。
三条路各自适合谁、第一周具体做什么
卖货的人,第一周做三件事:开通Payoneer账户并把主要收款市场平台的账户绑上;拿一个正在卖的产品,按中间市场汇率重新算一遍人民币成本和利润;在Payoneer账户里设一个目标汇率自动提现。三件事做完,你就知道自己现在定价里的汇率算对了没有。
接单的人,第一周做三件事:开通Payoneer账户并确认Fiverr或Upwork的收款通道;在账户的Fees板块确认自己开的是本地货币账户还是非本地货币账户;把最近一单的报价按中间市场汇率重算一遍。三件事做完,你就知道那1%的收款费自己有没有在付。
卖内容或数字产品的人,第一周做三件事:开Wise账户;把主要收款币种的本地账户细节开出来;设一个汇率提醒。三件事做完,你就有一个能直接收外币、按中间市场汇率换算的入口。至于收进来之后什么时候换,那是第二步的事。
还有一种玩法是流量套利,靠短网址把流量导到广告主那里赚差价,跟汇率差不是一回事。流量套利短网址赚钱那篇里有具体流程,想比较两种玩法的人可以对着看。
怎么开始:先把收款账户和换汇通道开好,再谈汇率
开始的动作只有两个:开一个能收外币的账户,搞清这个账户换人民币要扣多少。其他都是后面的事。一上来就研究汇率走势,研究半天,账户还没开,钱进来了没地方收,那研究汇率没有意义。
Wise这边:注册免费,汇款四步走
Wise注册免费。汇款分四步:输入要发送的金额;用借记卡、信用卡或网上银行付款;选择收款人和付款方式;发出英镑,收款人收到欧元。四步走完,一笔跨境汇款就完成了,收款人拿到的是欧元,从他的本地银行账户直接收到,不用自己去换汇。
人民币账户细节有条件。Wise的CNY账户细节只对有资格从CNY汇款的人开放;CNY可以接收Swift付款,不能本地接收。这两条决定了你收人民币的方式:能收Swift,不能像本地人一样收本地转账。如果你的客户主要在中国境内付人民币,这一点要先搞清楚。
单笔汇款上限是100万英镑,超过这个金额需要从Wise账户内转。这个上限对绝大多数出海卖家来说够用,单笔超过100万英镑的场景很少。真到了那个量级,走账户内转账,成本结构也不一样。
Payoneer这边:注册时就能看到适用费用
Payoneer开户流程里,注册时会展示适用于你的费率,之后在账户的Fees板块也能随时看。这个设计省了很多事:你不用先注册完再去猜自己是什么费率,注册过程中就能看到这笔账户将来收钱、提现各扣多少。不同地区、不同账户类型费率可能不一样,注册时展示的那个数才是你账户的。
提现支持中国本地银行账户,官方页列出的支持国家名单里包含China。部分国家在注册时可能要付注册费。这两条决定了中国卖家能不能把Payoneer账户里的钱提到国内银行卡:能提,且提现路线是现成的。
中国大陆居民能不能注册个人账户
Wise和Payoneer的官方页面上,都没有明确写中国大陆居民能不能注册个人账户。这件事不靠猜,注册的时候按页面提示走。页面让你提交什么材料就提交什么材料,页面说哪个币种不能加就不加。与其在外面看别人说能不能,不如自己走一遍注册流程,卡在哪一步就是哪一步。
国内能走的路,资料里写明的有两条:Payoneer提现支持中国本地银行账户;Wise可以往中国汇款,CNY能收Swift不能本地收。这两条覆盖了大部分出海收款需求。需要提醒的是,这两条讲的是「收款和提现」,不是「注册」,注册是另一个环节的事,得单独走。
怎么做:定价按中间价算、收款挑本地账户、换汇看目标汇率,三步各有一个可回查的动作
能多出来的钱,大半在定价那一步就定了。换汇只是把已经定好的差额落袋。定价定低了,后面换汇再省也补不回来;定价定对了,换汇环节只要不犯大错,差额就能留住。所以三步的顺序是先定价、再收款、最后换汇,不是反过来。
第一步 定价:用中间市场汇率算人民币成本底线
用Wise换算器按中间市场汇率算,140种货币都能查。算出来的数字才是你的人民币成本底线。定价时拿这个底线去加利润,报出去的外币价格才是按真实汇率折算的。用银行牌价算,算出来的成本偏高或偏低,报出去的价格就偏了。
为什么不用银行牌价算成本。银行牌价里含着银行自己的加价,按它算成本,你算出来的成本不是你真正要付的成本。定价是按这个成本加利润报出去的,成本算错,价格就报错。报高了卖不动,报低了自己吃亏。中间市场汇率是公开的基准,用它算,报出去的价格经得起复核。
回查动作:定价完成后,拿Wise换算器再算一遍,看同一件商品按中间市场汇率折成人民币的利润,跟你定价时算的是不是一致。不一致就说明定价时用的汇率不对,回去改。
第二步 收款:能用本地货币收款账户就用
本地货币收款账户免费,非本地货币收款账户收1%,最低1.00 USD。这一个选择就决定了收款环节要不要付这笔钱。同样收一笔美元,开的是美元本地账户,免费;开的是非本地货币账户,付1%。差别不在汇率,在开户时选了哪种账户。
Wise这边同样,收AUD、CAD、EUR、GBP、HUF、NZD、PHP、SGD、USD这些本地付款免费,收美元电汇和Swift每笔6.11 USD。能用本地通道的,就不要用电汇通道。电汇通道那6.11 USD是固定费,小额高频收款时,固定费占的比例会很高。
回查动作:在Payoneer账户的Fees板块确认自己开的是哪种收款账户;在Wise账户里确认自己收的是本地付款还是电汇。两个都确认完,你就知道收款环节自己有没有在付不该付的钱。
第三步 换汇:设汇率提醒、设目标汇率自动提现、大额走账户内资金
Wise可以设汇率提醒,汇率变好时通知。Payoneer可以设目标汇率,到了自动提现。这两个动作都不用你天天盯盘,设好之后该干嘛干嘛,汇率到了通知你或者自动执行。盯盘这件事,盯得越久越容易做错决定,设好规则让系统执行反而更稳。
大额换汇走账户内资金。同样2,000英镑,用Wise账户里的钱换成欧元发出去,手续费6.98英镑,是这批报价里最便宜的付款方式。用信用卡付是85.31英镑。金额越大,这个差别越明显。账户内资金换汇,走的是账户内部的换算通道,不经过外部支付网络,成本结构最简单。
回查动作:换汇前在Wise的send-money页面输入金额,看实际手续费;在Payoneer账户里看目标汇率设置有没有生效。两个都看过再确认,不要凭印象操作。
每步出问题怎么回查
费用对不上,回Wise的pricing页面看费率表,或者回Payoneer账户的Fees板块看自己账户类型的实际费率。费率表上的数字是标准费率,你账户的实际费率可能因为地区、账户类型不一样。对不上就以账户里显示的为准,那个数才是你实际要扣的。
到账慢,回Wise的send-money页面看路线的时效。77%的汇款20秒内到账,95%一天内到账。收款账户只支持Bacs或支票付款的,Wise不能汇;用Swift汇款通常更慢更贵,中间银行还可能扣手续费。
能赚多少、费用和抽成:一笔2,000英镑的算例,和费率区间怎么吃掉差额
先给结论:同样2,000英镑,付款方式选错,手续费能差78.33英镑。也就是说,你在付款方式上做对一次选择,省下来的钱可能比你等一个月汇率好点再换要多。
Wise的费率表
| 项目 | 金额 | 条件 |
|---|---|---|
| 注册账户 | 免费 | 所有用户 |
| 汇款手续费 | 从0.23%起 | 因货币而异 |
| 换算货币 | 从0.23%起 | 因货币而异 |
| 持有货币 | 免费 | 所有用户 |
| 获取22种货币收款账户细节 | 免费 | 所有用户 |
| 接收本地付款 | 免费 | AUD、CAD、EUR、GBP、HUF、NZD、PHP、SGD、USD |
| 接收USD电汇和Swift | 6.11 USD | 每笔固定费 |
| 接收GBP Swift | 2.16 GBP | 每笔固定费 |
| 接收EUR Swift | 2.39 EUR | 每笔固定费 |
| 多币种卡 | 9 USD | 无订阅费 |
| ATM取现 | 每月250 USD以内免费 | 超出后每笔1.95 USD + 1.95% |
| 充值外部电子钱包 | 2% | 特定货币交易 |
| 汇款超过25,000 USD | 手续费折扣从0.1%起 | 自动适用,每月重置 |
这张表里最容易被忽略的是两行:收USD电汇和Swift的6.11 USD固定费,以及ATM取现超过250 USD后的1.95 USD + 1.95%。前者对小额高频收款影响大,后者对需要用卡取现的人影响大。其他行都是按比例收,金额大才明显。
同样2,000英镑,六种付款方式的手续费对照
| 付款方式 | 手续费 |
|---|---|
| 账户内资金 | 6.98 GBP |
| Swift | 7.08 GBP |
| 银行转账 | 7.10 GBP |
| Apple Pay / Google Pay | 51.36 GBP |
| 借记卡 | 69.98 GBP |
| 信用卡 | 85.31 GBP |
账户内资金、Swift、银行转账三种差得不多,都在7英镑上下;Apple Pay和Google Pay直接跳到51英镑;借记卡和信用卡再到70和85。同样是2,000英镑、同样一笔收款人,只是因为付款方式不同,最贵的比最便宜的贵出78.33英镑。这笔差价不是汇率波动造成的,是付款通道的成本差。
用信用卡付还有一个额外的坑:有些银行会把这类付款视为取现,另外收一笔费用。这个费用不在Wise的费率表上,在你的发卡行账单上。所以信用卡付的实际成本可能比85.31英镑还高。
Payoneer的费率表
| 项目 | 金额 | 条件 |
|---|---|---|
| 本地货币收款 | 免费 | 所有用户 |
| 非本地货币收款 | 1%(最低1.00 USD) | 所有用户 |
| 提现到同国本地银行 | 1.50 USD | 支持国家,如美国到美国USD |
| 提现到收款人本地货币 | 1.2%到4% | 部分国家最低20.00 USD |
| 提现到收款人非本地货币 | 1.2%到4% | 所有用户 |
| 余额间转移 | 0.50% | 所有用户 |
| 卡交易有货币换算 | 最高3.5% | 所有用户 |
| 年卡费 | 29.95 USD | 所有用户 |
| 年账户费 | 29.95 USD | 连续12个月收款少于6,000.00 USD时收 |
Payoneer的费率表比Wise更像一个区间。卡交易有换算最高3.5%。这些区间意味着同一个卖家走不同路线,最后扣掉的钱可能差出很多。同国本地银行提现1.50 USD是固定费,对提现金额大的人来说比按百分比收便宜得多;对提现金额小的人来说,1.50 USD占的比例可能比百分比还高。
假设一个卖家月收5,000 USD,两端费率差多少钱
假设一个卖家每个月收5,000 USD,全部走本地货币提现到国内银行卡。不做任何预测,就拿费率区间的两端来算:按4%的上限,一个月手续费是200 USD;按1.2%的下限,一个月是60 USD。同一个卖家、同一笔收入,走不同路线,一个月差140 USD。这里说的是假设算例,不是谁的账户实际扣费,你自己的实际费率在账户的Fees板块里看。
再叠加年账户费。如果这个卖家连续12个月收款少于6,000.00 USD,年账户费29.95 USD就会产生。一个月收400 USD的小卖家,一年收4,800 USD,刚好在触发线以下,一年要多付29.95 USD。小额账户为什么容易被费用吃掉,就在这里:收入不高,固定费占比就高,年费一扣,本来就不多的利润又薄一层。
反过来看,一个月收5,000 USD的卖家,一年收60,000 USD,远在6,000 USD触发线以上,年账户费不产生。同样一个账户,收入水平不同,费用结构完全不同。这也是为什么小卖家要先把年费的触发条件搞清楚,再决定用哪个账户收钱。想把几种收款方式的费率放在一起比,国外收款方式大全里有更全的对照。
钱怎么收:从平台余额到国内银行卡,中间有几道扣费
一笔外币收入到手人民币,中间至少过三道:平台收款费、换汇点差、提现费。每一道都能查,每一道都能选。搞不清这三道,钱到账时你只看到一个数字,不知道哪道扣多了。
Payoneer这一侧:提到国内银行卡怎么走
提现支持190多个国家和地区的本地银行,中国在支持名单里。提现到同国本地银行账户,1.50 USD一笔。这两个数字决定了你提现时该选哪条路线:同国本地银行走固定费,本地货币走百分比费。
提现路线怎么选。同国本地银行提现是1.50 USD一笔的固定费,本地货币提现按百分比收。没有一条路线对所有金额都最优,得按你的收款频次和单笔金额算。
Wise这一侧:CNY只能收Swift,不能本地收
Wise的CNY账户细节只能接收Swift付款,不能本地接收。美元电汇和Swift每笔6.11 USD。如果经常收美元电汇,这个固定费得算进成本里。笔数越多,固定费的绝对金额越大。
到账时效和单笔上限。77%的汇款20秒内到账,95%一天内到账。单笔最多汇100万英镑,超过就要从Wise账户内转。这两个数字决定了你的资金周转节奏:大部分汇款一天内能到,你不用为到账时间预留太多缓冲;单笔上限够高,大额汇款不用拆成很多笔。
从平台余额到国内银行卡,路线怎么选
小额收款,单笔几百美元的,1.50 USD一笔的提现费,比按百分比收更低。大额收款,单笔几千美元以上的,按百分比算就是几十美元,1.50 USD的固定费更低。同一个卖家,不同月份的收款金额不一样,路线也可以跟着调。
除了Wise和Payoneer,跨境汇款平台还有几条别的路,具体哪家适合什么场景,跨境汇款平台有哪些里列过。Wise和Payoneer两家放在一起比,费率结构和适用场景的差别,Wise vs Payoneer 哪个好里有一张对照表。
坑和规则:官方条款里写明的限制,和搜索词里那些不该碰的
这一节只列官方页写明的限制,不列「听说会被封」这类没出处的话。官方写了的限制是确定的,你提前知道就能避开;没写的那些,看别人说来说去没有意义。
Wise的地区和货币限制
印度注册的账户不能持有INR。港元账户细节只限非香港个人客户和香港注册公司,需要审批。马来西亚林吉特和菲律宾比索只限当地地址的客户直接加款。以色列谢克尔只限以色列国民。巴西雷亚尔需要巴西税务居民才能加款。
波兰兹罗提暂停新用户获取账户细节,已有用户可继续使用。土耳其里拉账户细节只限非土耳其居民。白俄罗斯卢布因制裁,付款改用白俄罗斯国家银行汇率,2022年5月16日起生效。这些限制跟你的账户注册地和居住地有关,注册前先看自己所在的地区受不受影响。
卡和消费额度的限制
美国卡单笔芯片和PIN默认限额1,000,最高2,000。印度卡每月消费不能超过70,000 USD。日本卡单笔交易不能超过1,000,000 JPY。菲律宾卡单笔交易不能超过500,000 PHP。新加坡卡12个月内不能消费或发送超过100,000 SGD。
这些限制跟你的卡是在哪里发的有关,不是跟你的账户注册地有关。同一张Wise账户,发卡地不同,限额不同。用卡消费或取现时,先看自己卡的发行地对应哪条限额,别按别的地区的额度去规划支出。
Payoneer这一侧的限制
不是所有产品在所有司法管辖区都以同样的方式提供,这是Payoneer页面上的原话。带货币换算的付款,只在允许的司法管辖区提供。这两条意味着你在一个地区能用的功能,在另一个地区不一定能用,得按注册时页面展示的来。
Payoneer的费用是估算,不同地区、不同账户类型可能不一样。注册时展示的适用费率才是你账户的,页面上的标准费率表只是参考。同一个功能,不同账户扣的钱可能不同,别拿别人的费率算自己的成本。
搜索词里那些不该碰的
看一个新项目能不能做,第一件事是分清哪些是规则里的、哪些是别人加上去的。规则里的可以照着做,别人加上去的要自己判断。判断方法在判断新项目能不能做那篇里有一套筛法,拿它筛一遍,能省不少时间。
AI能帮你把两张费率表排成对照表,实际扣多少还得自己登录看
AI能帮你把两张费率表排成一张对照表,但你的账户实际扣多少,只能你自己登录看。这个区别要先分清楚:AI做的是信息整理,你做的判断和核账。整理得再好,账户里的费率不会因为AI整理过就变。
AI能做的四步
第一步,整理Wise和Payoneer的费用表,把汇款手续费、提现费率、货币换算费按场景归类,方便对比。第二,根据官方FAQ生成「汇款前检查清单」,逐项核对金额、付款方式、收款银行限制。第三,把Payoneer的提现费率区间和Wise的汇款费率做成对比表,标注各自适用条件。第四,把官方页面里的地区限制条款整理成「哪些货币不能加、不能收」的速查表。
这四步里,前三步是整理和对比,第四步是归纳。四步做完,你手上会有一份按场景组织的费率对照和一份限制清单。这两份东西不能替你做决定,但能让你在做决定之前把该看的信息都看到。
三条能直接照抄的提示词
- 「请根据以下Wise费用表,列出汇款2,000 GBP到EUR时五种付款方式各自的费用,按从低到高排序,并标出最便宜的方式。」
- 「请根据Payoneer定价页,整理提现到本地银行账户的费率区间和最低费用条件,用表格呈现,不要添加页面以外的数字。」
- 「请把Wise持有货币页面里的地区限制条款逐条列出,每条注明涉及哪个货币、限制内容是什么,不要改写原意。」
这三条提示词里,后两条分别要求AI「不要添加页面以外的数字」「不要改写原意」。这两条限制很重要,不加这两句,AI很容易自己补数字、自己改意思,整理出来的东西就不能用了。
人要做的三个动作
在Wise汇款页面输入金额,选择付款方式,查看实际手续费后再确认。在Payoneer账户的Fees板块查看自己账户类型对应的实际费率。在Wise账户的Cards标签页查看自己的消费和取现限额。这三个动作都是登录之后才能做的,AI替不了。
为什么这三个动作必须人做。因为费率表上的数字是标准费率,你账户的实际费率可能因为地区、账户类型、注册时间不一样。限额也一样,同一个账户,不同发卡地限额不同。这些信息只有登录之后才能看到,看到了才能做判断。
Agent能接哪一段
把Wise和Payoneer两张定价页的费用行贴进去,排成「汇款、收款、提现、卡」四栏对照表。这类活可以交给猎者出海的AI Agent的写作编辑那块,它做的是把两份材料按一个结构排好,排完你再核对一遍适用条件。
常见问题
利用汇率差赚钱是什么意思啊
同一笔外币经营收入,在不同时间、不同渠道换成人民币,到手金额不一样,这个差额就是汇率差赚钱的空间。它赚的是换汇时少被扣的那一段,不是赌汇率涨跌。
中国人做这个需要什么前提
需要有真实的外币经营收入,比如卖货的货款、接单的服务费、卖数字产品的收入。没有真实交易背景的换汇赚差价不在本文讨论范围。有真实收入之后,开一个能收外币的账户,搞清换汇扣多少,就能开始。
美金汇率差具体怎么算
用中间市场汇率折成人民币算成本底线,用实际换汇费率算成本,两者之间的差就是汇率差的空间。Wise的换算器覆盖140种货币,按中间市场汇率算;Payoneer提现按你的账户实际费率算。
跨境电商赚的汇率差是什么意思
同一个商品卖同样的外币价格,定价时按中间市场汇率折成人民币算成本和利润,跟按银行牌价折,算出来的利润不一样。定价按哪个汇率报,直接决定这笔生意按人民币算赚不赚。收款和提现环节再把换汇成本控制住,差额就留在手上。
汇率差套利合法吗
有真实经营收入时,汇率差额是经营结果的一部分。买卖外汇赚差价不在本文讨论范围。个人购汇结汇额度、外汇管制条文这些,得看监管的现行规定,本文不给结论。
Wise和Payoneer该用哪个
看你收的是什么钱。卖货和接单,Payoneer支持从Amazon、eBay、Walmart、Fiverr、Upwork等平台收款,提现支持中国本地银行账户。收多币种本地付款、需要持有多种货币,Wise的22种货币账户细节和40多种货币持有更合适。两家费率结构不一样,按自己的收款来源选。
小额账户会不会被年费吃掉
会。Payoneer年账户费29.95 USD,只在任意连续12个月收款少于6,000.00 USD时收。一个月收400 USD的账户,一年收4,800 USD,在触发线以下,年费就会产生。小额账户先把年费触发条件算清楚,再决定用哪个账户收钱。
AI能不能替我把费率算清楚
AI能整理费率表、生成检查清单、做对比表,但不能替你登录看账户实际费率。费率表上的数字是标准费率,你账户的实际扣费只有登录后在Fees板块才能看到。AI整理完,人还得自己核一遍。
汇率差这件事,说到底是在同一笔真实收入上少付费、早算账。收款账户选对、定价按中间价算、换汇走成本低的通道,三件事做对,差额就留在你手上。做错一件,差额就从那个口子漏出去。

发表评论