

PayPal费率表上那笔固定费,不是固定的一笔。收美元、收欧元、收日元,三个币种三个数,换过来差不了多少,可你算成本的时候,得按自己实际收到的币种去取那个数。同一张表,取错币种,算出来的利润就是错的。
Stripe和PayPal都是给线上生意收钱的工具,路子不一样。Stripe把自己定位成给互联网做金融基础设施的公司,你把它的收银台接进网站或系统,钱按笔进你的Stripe账户;PayPal是自带买家账户网络的钱包型收款,买家登录自己的账户就能付。Stripe没有开户费、月费,也没有藏起来的费用;两家都按笔抽一个比例加一笔固定费。国内读者最想问的两件事放这里:Stripe面向46个国家和地区的企业开放使用,PayPal的商户费率表是美国站口径,中国大陆的注册和收款能力以官方注册页为准。链条上不止这两家,国外赚美金收款方式按类别列过一遍;真要把收银台接进独立站,独立站支付接入那篇讲的是开通和配置的顺序。猎者出海把两家官方定价和限制按原样摊在下面。
- Stripe标准定价:每笔成功的国内卡交易2.9%+30¢,没有开户费、月费,也没有藏起来的费用
- PayPal美国商户收国内交易:PayPal Checkout是3.49%加一笔固定费
- Stripe面向46个国家和地区的企业开放,可向超过195个国家/地区的客户销售
- PayPal提现到本地银行账户通常1到5个工作日
| 项目 | 结论 |
|---|---|
| 谁家的 | Stripe是给互联网做金融基础设施的公司,PayPal是金融科技公司,不是银行 |
| 国内能否注册 | 以官方为准 |
| 费率 | Stripe按笔抽比例加小额固定费,PayPal比例更高,固定费按收款币种变 |
| 收付款方式 | Stripe接进自己的网站或系统收,PayPal靠买家账户、发票、付款链接收 |
| 到账时间 | Stripe可用合格借记卡或银行账户几分钟取用,也能按标准时间表免费提现;PayPal的钱先落余额 |
| 适合谁 | 已有独立站或系统、想自己控制结账页的走Stripe;没有网站、靠报价单和发票收钱的走PayPal |
这张表能帮你定的只有一件事:你要的是能接进自己网站的能力,还是让买家直接登录账户付钱。
本文目录
Stripe和PayPal分别是什么,差在哪
两家都叫收款平台,底下的东西完全不同。一个是管道,一个是钱包,搞混了后面每一步都会错。
Stripe:给互联网做金融基础设施
Stripe官方的说法是提供金融基础设施,让个人和各种规模的企业用它的技术和服务完成购买、收款、打款、管理线上业务。翻成人话:它卖的不是一个收银按钮,是一整套能接进你自己系统的收款管道。
它支持135种以上货币和支付方式。首页摆出来的三件事是接受付款、办理企业银行、实现自定义收入模型,从第一笔交易到第一亿笔。对做独立站的人来说,最常用的就是第一件,在自己的结账页上把钱收进来。它不是那种给你一个后台、让你在上面手动记账的工具,收款这件事在你自己的站点里就完成了,用户看不到Stripe这个名字。想知道它跟别的收款工具在定位上怎么分,Stripe是什么这篇讲得更细。
PayPal:钱包型收款,不是银行
PayPal官方写明自己是金融科技公司,不是银行,也不受FDIC保险保障。这句话对收款人的实际意义是:你放在PayPal余额里的钱,不是银行存款,保障规则跟银行账户不一样。
商户这边,PayPal能接入最多400M个活跃账户的网络,客户可以从200多个市场用130多种货币在主流电商平台上付款。这个数字的意思很直白:买家手机上早就装着PayPal,看到结账页有那个蓝色按钮,不用重新注册、不用重新填卡号,点两下就付完了。你卖的是他们本来就有的付款习惯。
两家的区别落在哪
Stripe卖的是管道,你得有地方接:自己的网站、自己的系统、自己的App。PayPal卖的是那批已经开好账户的买家,你不需要有网站,一个邮箱、一张发票、一个付款链接就能收钱。
所以这两家不是同一件事的两种做法。一家解决「我怎么在自己的站上把卡收进来」,另一家解决「我怎么让一个不想填卡号的人把钱付给我」。你手上的生意形态决定了先看哪一家。
Stripe费率和PayPal费率差多少
下面两张表都是美国站的标准定价。表里的「国内卡」指美国境内的卡交易,你在别的市场注册的账户,费率按那个市场的定价页走,数字会不一样。这一层先分清,再看比例。
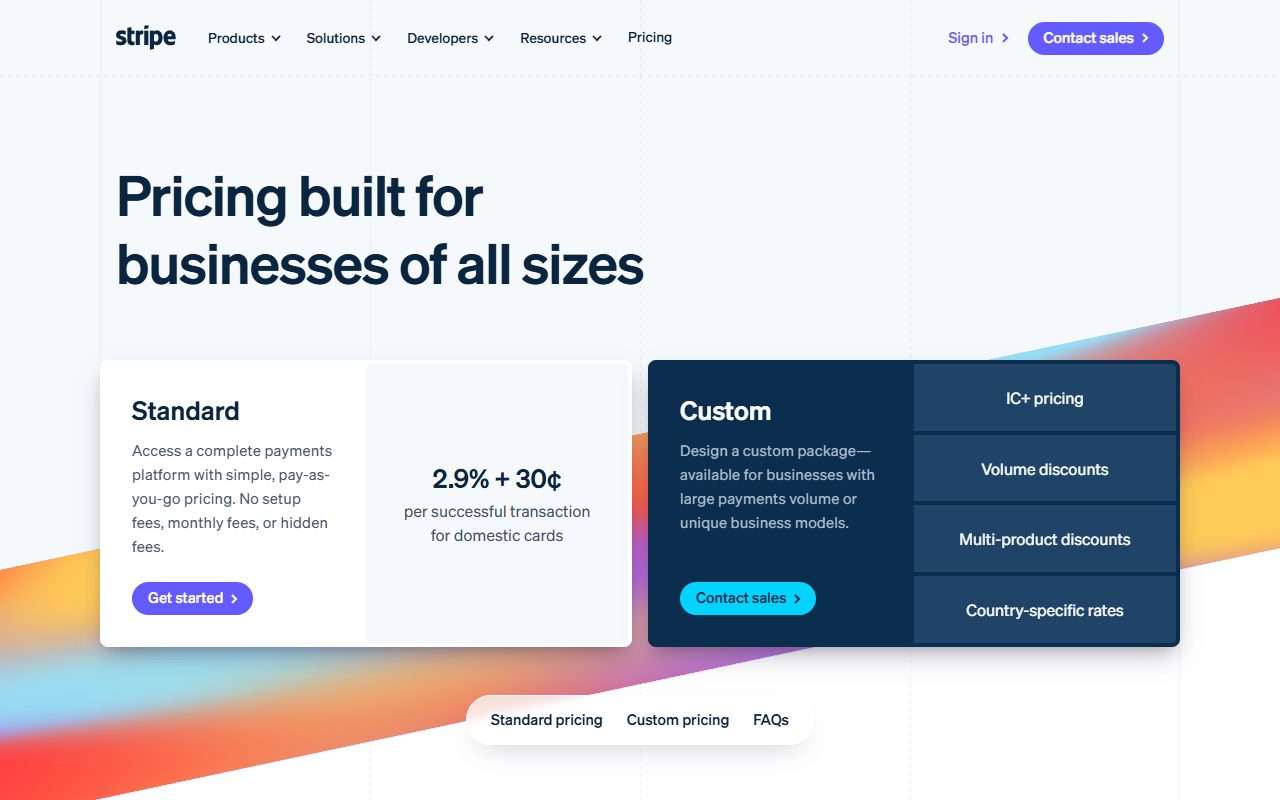
Stripe的标准定价
| 项目 | 金额 | 条件 |
|---|---|---|
| 国内卡交易 | 2.9%+30¢ | 每笔成功交易 |
| 国际卡 | 1.5% | 国际卡交易 |
| 手动输入卡 | 0.5% | 手动输入卡交易 |
| 货币兑换 | 1% | 需要货币兑换时 |
| 多币种结算资金兑换 | 起0.5% | 按兑换金额计 |
| 即时提现 | 1.5%,最低50¢ | 按Instant Payouts金额计 |
| 争议收到费 | $15.00 | 每收到一笔争议 |
| 争议抗辩费 | $15.00 | 每笔手动抗辩,胜诉退还,败诉不退 |
| 自动发票 | 0.4%,上限$2.00 | 每张发票,按交易总额计 |
| ACH Direct Debit | 0.8%,上限$5.00 | 银行借记 |
| Klarna | 5.99%+30¢ | 每笔成功交易 |
| Managed Payments | 3.5% | 每笔成功交易,另加Payments费用 |
这张表里最该盯的不是第一行,是争议那两行。交易费率是按比例走的,争议费是按笔走的,客单价越低,一笔争议吃掉的钱越多。
PayPal的商户费率
| 项目 | 金额 | 条件 |
|---|---|---|
| PayPal Checkout | 3.49%+固定费 | 收国内交易 |
| PayPal Guest Checkout | 3.49%+固定费 | 收国内交易 |
| 标准信用卡和借记卡 | 2.99%+固定费 | 收国内交易 |
| 商品和服务收发款 | 2.99% | 收国内交易 |
| QR code交易 | 2.29%+固定费 | 收国内交易 |
| PayPal Pay Later | 4.99%+固定费 | 收国内交易 |
| 国际商业交易附加费 | 1.50% | 所有商业交易 |
| 发票:Pay by Bank (ACH) | 1%,每笔上限$10.00 | 国内发票交易 |
| 发票订阅服务 | 14.99 USD/月 | Invoice Subscription Service |
这张表要看出两层:同一个后台,买家走哪条通道,你被扣的比例不一样;固定费不在表里,它是单独按币种取的。PayPal的固定费,收美元是0.49 USD,收欧元是0.39 EUR,收英镑是0.39 GBP,收日元是49.00 JPY。国际发票交易的附加费也是1.50%,跟国际商业交易一个口径。
放到同一个口径上对照
国内卡这一档:Stripe是2.9%加30美分,PayPal Checkout是3.49%加0.49美元。比例上差0.59个百分点,固定费上差19美分。
国际这一档:Stripe在国际卡上加1.5%,PayPal在国际商业交易上加1.50%。两边的结构一样,都是在本地费率之上叠加一个百分比,基数一个2.9%、一个3.49%,叠完之后差距会跟着放大。这两笔在官方定价页上都是单独列出来的,不是包含在基础费率里的。
还有一处容易漏:Stripe手动输入卡另加0.5%。如果你的收款方式主要靠手动输卡号,这0.5%必须算进去;PayPal这边Guest Checkout和Checkout同价,都是3.49%加固定费,没有额外加价。想知道PayPal那套费率还有哪些细项,PayPal手续费多少这篇拆得更开。
按客单价算,两家每笔各收多少
比例和固定费放在一起,只有落到具体金额才知道差多少。下面按50、100、500美元三档各算一遍,PayPal这边取Checkout那一档,固定费按美元0.49算。
| 客单价 | Stripe 2.9%+30¢ | PayPal Checkout 3.49%+0.49 | 差额 |
|---|---|---|---|
| 50美元 | 1.75美元 | 2.24美元 | 0.49美元 |
| 100美元 | 3.20美元 | 3.98美元 | 0.78美元 |
| 500美元 | 14.80美元 | 17.94美元 | 3.14美元 |
比例上的差距是稳的,绝对差额跟着客单价往上走;反过来,客单价越低,那笔固定费在你总成本里占的比重越大。
跨境单再加一层。同样100美元的跨境订单:Stripe是2.9%加1.5%的国际卡费,再加30美分,一共4.70美元;PayPal Checkout是3.49%加1.50%的附加费,再加0.49美元固定费,一共5.48美元。这一档的差额是0.78美元,跟不跨境时一样,因为两边的比例被抬高的幅度接近。
算法就这三步:交易金额乘比例,加上按币种取的固定费,跨境再加一个百分比附加费。Stripe这边如果涉及货币兑换,还要再加1%;即时提现按1.5%另收,最低50美分。按你实际收款的币种和实际客单价取一遍,才算你自己的账。
功能上谁更适合你的生意
价格只是一半。另一半是你的生意需要什么形态的收款,这块两家的差别比费率大得多。
Stripe能干的活
结账页面那块叫Optimized Checkout Suite,预建的支付界面,接125种以上支付方式,还有一个叫Link的一键结账。最省事的地方是不写代码也能用:在Stripe Dashboard里就能设置计费、收线下付款、生成付款链接分享出去。要自己集成,有SDK、API、MCP server和AI开发者工具,还有一份预集成平台目录,可以按你用的建站工具找对应的接法。
再往上还有几块。Terminal做线下收款,预认证设备从柜台到路边取货都能覆盖;Managed Payments做备案商家,把80多个国家和地区、35个产品类别的税务合规责任接过去,你不用自己管注册和申报;Stripe Tax在100多个国家和地区为600多种产品类型算税并代收,B2B、B2C、订阅和交易市场都能用;Global Payouts能用法币或稳定币往160多个国家和地区的收款人汇款。
PayPal能干的活
PayPal最实用的一条是无代码:不用写代码,不需要网站、店面,甚至不需要POS硬件,点几下就能收钱。接私活、卖服务、收定金这类场景,一个付款链接或者一张发票就够开工。
发票这块功能很全:200多个市场、24种货币;可以通过邮件、短信、消息应用、社交媒体发出去,也能生成二维码当面收;可以和QuickBooks或Xero同步,省掉手工记账;能设定期发票和自动提醒。客户收到发票不需要有PayPal账户,直接从发票上付款;想分期可以用Pay Later,你这边全额收款。
开通那一步的门槛
Stripe对受限业务在创建账户时会要求补充信息,比如相关许可证证明,或者关于业务模式的更多细节,用来确认你有没有资格用。这不是注册完再说的事,它在开户流程里就会卡住你。
PayPal这边,中小商家可以先开一个企业账户开始收国际付款;规模大的企业直接打电话谈;已经有企业账户的,找客户经理开通国际收款。两条路都指向企业账户,个人账户能不能撑起国际收款,按你注册时看到的选项走。
钱怎么进出,到账要多久
收款只是第一步,钱到自己能用的账户里才算完。两家的路径不一样,中间卡住的环节也不一样。
Stripe这边快。官方写的是通过符合条件的借记卡或银行账户,几分钟内就能取用资金;不想付这笔钱,就按标准时间表免费提现到银行。多币种结算资金可以在支付余额里即时兑换,起0.5%。打款能到160多个国家和地区,18种币种可以用于结算和持有资金。这条链短,代价是它对账户主体和银行信息的要求更实。
PayPal分两段。第一段是收款:跨境付款大多像国内付款一样结算,PayPal自己处理货币兑换和本地支付通道,钱通常即时出现在你的PayPal余额里。第二段是从余额到你自己的银行账户,这一步的时间取决于币种、支付方式和账户的提现时间表,不是固定值;美国账户持有人只能以美元提现;提现到美国银行账户可以走ACH。发票收到的钱直接进企业账户,不进个人余额。国内银行卡怎么接这一段,PayPal提现到国内银行卡讲的是具体路径。
两段结构意味着两套规则:进余额的时候按收款规则走,出余额的时候按提现规则走。只盯着入账那一下,出账那一步卡住了才发现要补材料。
哪些品类会被拒、账户会被封
两家的规则都写在公开页面里,不是暗箱。开通前把自己品类对一遍,比事后申诉省事得多。
Stripe的禁止项和受限业务
Stripe列了一份禁止地区名单:古巴、伊朗、朝鲜、叙利亚,以及克里米亚、顿涅茨克和卢甘斯克。向这些地区的个人、居民、公民或他们的产品服务提供交易,都不行。
受限业务清单是另一回事。落在这份清单里的业务,要先过额外的尽职调查,可能批不下来;就算批了,也是按每项服务分别批,Stripe可以按服务协议随时修改或撤销。创建账户时会要求补材料,比如许可证证明或业务模式详情。
还有几条硬规定。不能用虚假、被操纵、不准确或误导性的信息使用Stripe产品,个人和业务信息有变更必须立即通知;不能主要把Stripe当虚拟终端用,比如靠手动输入卡号提交交易;Issuing账户关联的所有卡连续12个月不活动,账户会被自动关闭;不能在要求的时间做到合规,账户可能被封停。
PayPal的可接受使用政策
PayPal把规则写在可接受使用政策里,违反这份政策就等于违反用户协议。一部分商品和服务要预先批准,没拿到批准不能收款。清单里有航空和包机、慈善捐赠、珠宝贵金属、支付服务商、投资、博彩、加密货币、处方药、远程医疗、成人内容、在线约会、直播、文件共享、酒精、烟草、医疗物品、多层次营销、市场平台。金字塔和庞氏骗局、矩阵计划这类,直接禁止。
拿自己的品类去对清单,是开通前该做的事。落在预批准清单里的,先申请再收钱;落在禁止项里的,换哪家都一样,因为这是账户层面的通用规则,不是某一家的偏好。PayPal大陆个人账户这几年规则改过,PayPal大陆个人收款新规这篇把变化整理在一起。
不想用这两家,还能换谁
先说一个容易忽略的事实:这两家不是二选一的关系。Stripe自己的支付页面上,支付方式的示例里就摆着卡、PayPal和Klarna。也就是说,一个用Stripe收款的站,结账页上可以同时挂PayPal按钮。
PayPal那头也不要求客户有账户。收到发票的人可以直接从发票上用借记卡、信用卡或PayPal Wallet付款。对买家来说,有没有PayPal账户都能付完这一单;对你来说,多挂一个按钮,多接住一批习惯用钱包的人。
真要找替代方案,得按你的品类、注册主体所在地、结算币种去挑,不是按费率高低挑。PayPal和Payoneer的区别、几种跨境支付方式的横向对比,站内这两篇里有具体规则和数字:PayPal和Payoneer对比、跨境支付方式对比。
开通动作只有一句:按官方入口各自走一遍注册流程,卡在哪一步就用官方客服表单问,别在中间环节自己猜。
用AI把两家费率算成一张自己的表
费率这种事,AI能干的是整理和对照,不是替你做决定。能落地的有四步:按你的客单价和交易类型把两家各算一遍,得出每笔实际成本;拿你的品类去对两家的禁止和限制清单,看是禁止、需预先批准还是不受限;把跨境收款到提现的时间线整理成一条链,看清钱在哪一步停着;把发票、付款链接这些功能按你的场景列成对照表。
下面三条提示词是本文给的示例,不是官方模板,复制之后把括号里的内容换成你自己的再发。
- 「按Stripe标准定价2.9%+30¢和PayPal Checkout 3.49%+固定费,帮我算客单价50美元、100美元、500美元时两家各收多少,列成表格。」
- 「我的品类是[填写品类],请对照Stripe禁止和限制业务清单与PayPal可接受使用政策,告诉我是否属于受限、需预先批准或禁止,并引用原文。」
- 「帮我对比Stripe和PayPal的跨境收款到账和提现时间,列出资金从客户付款到进入我银行账户的每一步。」
AI整理出来的东西要拿去核。三件事必须你自己动手:到Stripe Dashboard里设置计费、收款或生成付款链接;开一个PayPal企业账户,或者联系客户经理开通国际收款;在PayPal发票里填客户邮箱,或者生成二维码分享出去。这三步都在你自己的账户后台,AI替不了。
费率这种数字每次还是回官方定价页现查。查完丢给猎者出海的AI Agent整理成对照表,比自己在几个页面之间来回翻省事。
常见问题
Stripe和PayPal有什么区别?
Stripe是接进自己网站或系统的收单基础设施,卖的是收款管道;PayPal是自带买家账户网络的钱包型收款,卖的是那批已经开好账户的买家。PayPal官方写明自己是金融科技公司,不是银行,也不受FDIC保险保障。
Stripe费率和PayPal费率哪个低?
同一个口径下,Stripe国内卡是2.9%+30¢,PayPal Checkout是3.49%加一笔固定费。比例上Stripe低0.59个百分点,固定费上Stripe是30美分,PayPal美元交易是0.49美元。跨境交易两边各加1.5%和1.50%。落到你的生意上,按自己的客单价套一遍算式再判断。
PayPal费率怎么计算?
交易金额乘比例,加一笔按收款币种取的固定费,跨境再加1.50%的附加费。发票里走Pay by Bank(ACH)是1%,每笔上限10美元。固定费不是固定数,美元是0.49 USD,欧元0.39 EUR,英镑0.39 GBP,日元49.00 JPY。
Stripe和PayPal能同时用吗?
能。Stripe支付页的支付方式示例里就包含PayPal,一个用Stripe收款的站可以在结账页挂上PayPal按钮。两家的账户是分开的,费率也各算各的。
PayPal收款多久到账?
钱通常即时出现在你的PayPal余额里,跨境付款也一样。从余额提现到你自己的银行账户是另一段,时间取决于币种、支付方式和账户的提现时间表。美国账户持有人只能以美元提现,提现到美国银行账户可以走ACH。
哪些业务PayPal需要预先批准?
航空和包机、慈善捐赠、珠宝贵金属、支付服务商、投资、博彩、加密货币、处方药、远程医疗、成人内容、在线约会、直播、文件共享、酒精、烟草、医疗物品、多层次营销、市场平台都在清单里。没拿到预先批准不能收款,金字塔和庞氏骗局直接禁止。
Stripe和PayPal国内能用吗?
Stripe面向46个国家和地区的企业开放使用,PayPal的商户费率页是美国站口径。两家在中国大陆的注册与收款能力以官方注册页为准,页面上有什么选项就按什么走。
费率表都不长,难的是把自己的客单价、收款币种、退款和争议算进去。这几项交给猎者出海的AI Agent,让它按两家的官方条款整理成一张对照表,你只管核最后那几个数字。

发表评论