
汇款单上那一栏印着「Swift代码」,可你要填进去的那串8到11位字符,正式名字是BIC。这两样东西经常被当成一回事,实际上差着一层:SWIFT是一张银行之间的报文网,管的是把跨国付款的指令从一家银行传到另一家;BIC才是那个指认银行和分行的代码。猎者出海先把这一层拆开,是因为后面查代码、填表、填错了回查,绕晕人的地方全在这儿。
还有一点更反直觉。Swift代码认的是银行和分行,不认账户。你把代码填对了,只说明这笔钱能找到那家银行、那个网点,进不进得了收款人的账户,是另外一码事。跨境汇款、SEPA付款都要用到它,个人不用去注册一个Swift,用的时候从自己银行拿。
- 代码长度 8 到 11 位字符:4 位银行代码、2 位国家代码、2 位位置代码,后面跟 3 位分行代码。
- 分行代码写 XXX,代表这家银行的总部。
- Wise 页面上的汇款示例总费用有 5.47 USD、3.81 GBP、9.87 USD 三组。
- Swift 纸质发票每月每个客户号收 50 欧元,发票默认在线提供。
- Wise 账户可持有和兑换 22 种货币,账户资料里同时给 Swift/BIC 和 IBAN。
| 项目 | 结论 |
|---|---|
| 谁家的 | SWIFT 是银行间报文网络,BIC 是识别银行的代码,Wise 页面把两者当同一类代码讲 |
| 国内能否注册 | 以官方为准 |
| 费用和抽成 | Wise 页面示例出现 5.47 USD、3.81 GBP、9.87 USD 三组总费用 |
| 收付款方式 | Wise 账户可收 22 种货币,账户资料含 Swift/BIC、IBAN |
| 谁在用 | 个人、企业、银行都在用 |
SWIFT代码本身不复杂,麻烦全在填和查这两步上。
国外收款的大盘子,国外收款方式总结里已经铺过。
本文目录
Swift代码是什么:8 到 11 位字符里,每一段在说哪家银行
Swift 是银行之间的报文网络,BIC 才是你填的那串代码
SWIFT的全称是 Society for Worldwide Interbank Financial Telecommunication。它是银行之间跨国付款指令的全球报文网络,钱不在这张网里走,走的是指令。
BIC是另一回事。BIC的全称是 Bank Identifier Code,也就是你填在汇款单上、用来发国际付款的那组字符。
两个词在实际使用里经常混着叫。你去银行填单子,柜员说SWIFT代码,你要填的就是BIC;你在工具里看到BIC,填的也是同一串。叫法不同,对象一个。
Swift code有时也叫BIC number,它是识别全球银行和金融机构的标准格式。识别的是银行和金融机构,不是你这个人,也不是你名下某一个账户。标题里「认银行不认账户」就是从这儿来的。
8 到 11 位怎么拆
"A Swift/BIC is an 8-11 character code that identifies your country, city, bank, and branch." 一句话把四个信息点全说了:国家、城市、银行、分行。
拆开是四段:
- 银行代码,4 个字母,代表哪家银行。
- 国家代码,2 个字母。
- 位置代码,2 个字符,指向城市。
- 分行代码,3 位,数字 0 到 9 或字母 A 到 Z 都行,指向具体某一家分行。这三位写 XXX,代表这家银行的总部。
4加2加2加3,正好11位。8位的写法到位置代码就结束了,末尾不带分行那三位。说白了,这一串就是给银行看的地址,从国家一路细到分行。
「Swift代码几位」这个问题,同一个页面上能看到两种说法:一处写8到11位字符,另一处写 "A Swift code is a set of 8 or 11 digits that represents a bank branch." 一个按字符算,一个按数字算,说的都是同一串东西。你填的时候照收款行给的那串原样抄,别自己删字,也别自己补字。对方给8位就填8位,给11位就填11位。
银行代码那4个字母是最容易抄错的一段。它代表银行本体,不是分行;后面那3位才落到具体哪家网点。两段都对上了,报文才会走到你要去的那家。
Swift代码在跨境汇款里解决什么问题
它出场的地方是银行之间的转账,尤其是国际电汇和SEPA付款。
跨境汇款为什么非得要这串东西?因为钱不是从你这台电脑直接飞到对方账上的,中间要过一家一家银行,每家都得知道下一步把报文和钱交给谁。SWIFT代码就是这一步要找的那家银行。
再具体一点:SWIFT代码认的是分行,作用是把你的钱送到对的地方。所以填错一位,后果不是格式报错那么简单,是钱可能被送到别处去。
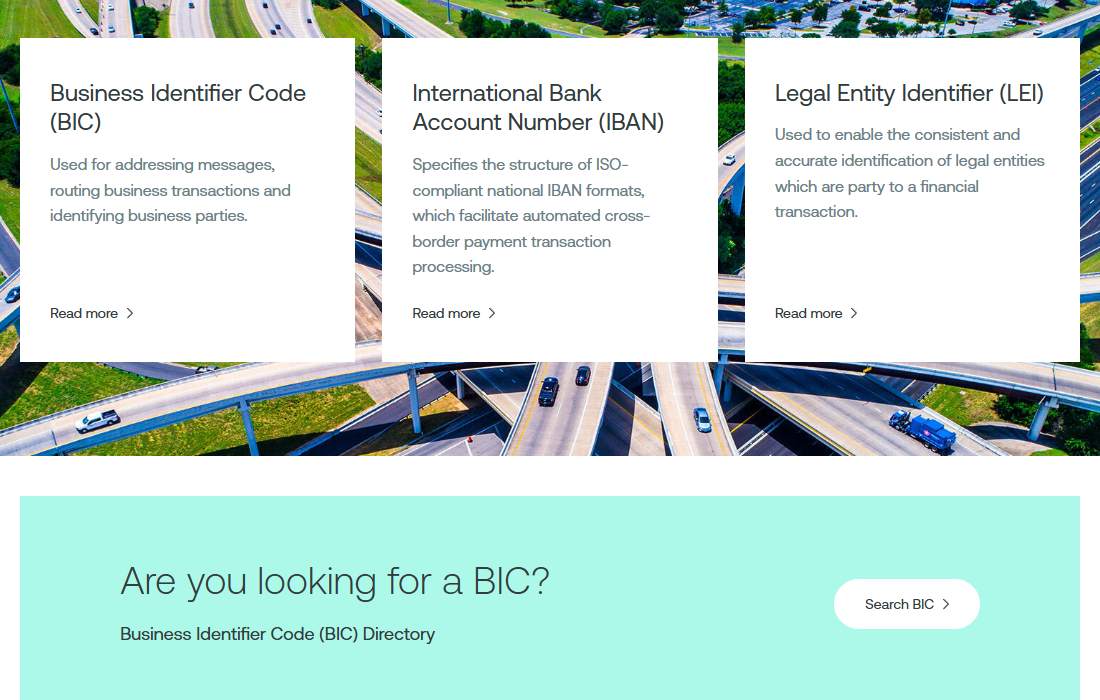
Swift官网自己讲业务范围:支付、证券、风险与合规都在里面,汇款只是其中一块。官网首页还给了一个 Business Identifier Code (BIC) Directory 的搜索入口,后面查代码要用。
Swift代码怎么查:账单、App、官方 BIC Directory 三个入口
最省事的一个入口在你自己的资料里:银行对账单上一般就有。纸质账单、PDF账单、每月发到邮箱的月结单,翻一遍,开户行和分行信息通常印在页眉或者账户信息那一块。
第二个入口是官方的库。Swift官网首页有 "Business Identifier Code (BIC) Directory" 搜索入口,按银行名字查,能查到这个库收录的银行和它们的BIC。这个库是官方维护的,比随手搜出来的结果靠谱。
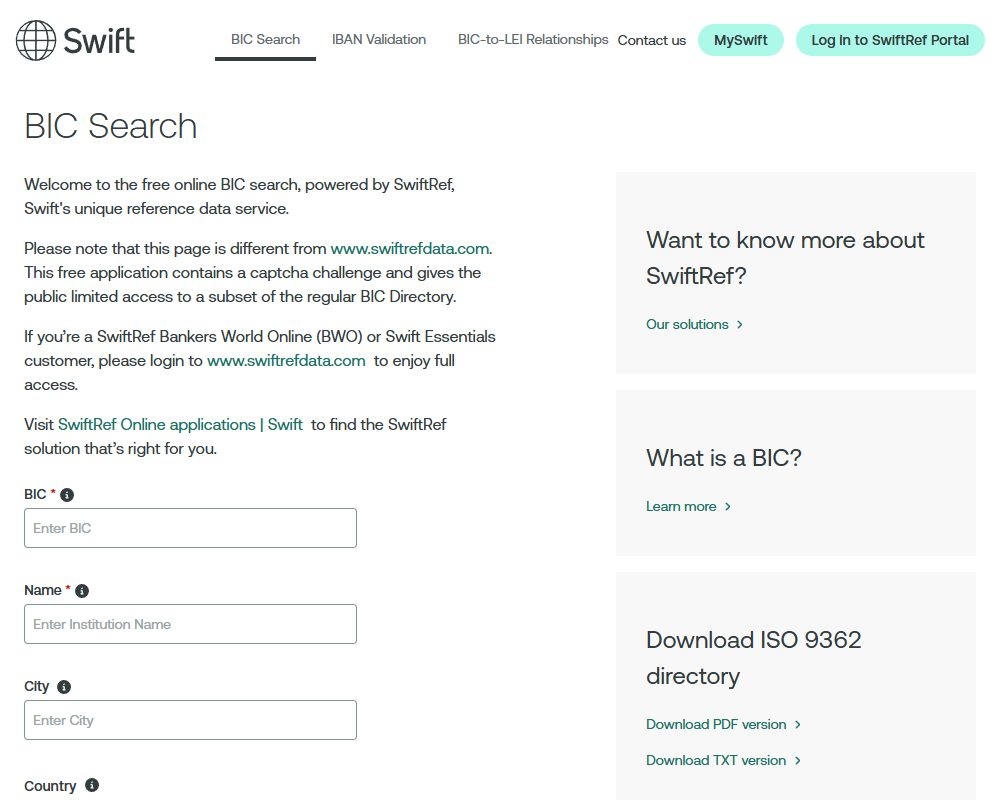
第三个入口是银行自己的渠道:手机App的账户详情页、网银的账户信息页、官方客服电话、官网的在线表单。三条路都试过还拿不准,就打那家银行的官方客服问。猎者出海把这三条入口按靠谱程度排:对账单最直接,官方 BIC Directory 次之,银行自己的渠道最准。别猜代码,也别用来路不明的查询工具。代码错一位就是另一家分行,钱走到哪儿去就不好说了。
查到之后怎么填,看收款方给你的是几位。11位的写法带末尾3位分行代码,8位的写法不带。收款行给11位你就填11位;给8位,说明它认的是总行那一层,别自作主张补三位上去。拿不准就直接问收款行,一句话的事。
「中国银行Swift code」这类问法,答案不在某一个固定页面里。代码由各家银行自己公布,同一家银行不同分行还不一样,查询入口就是对账单、Swift官网的BIC Directory和银行自己的官方渠道。汇丰、中行、招行都是这个逻辑,谁家的代码谁家公布。具体那一串照上面三个入口查,别抄网上流传的那一份,那可能是别的分行,也可能是几年前的老格式。
Swift代码和 IBAN 各管什么:欧洲两样都填,美国只填 Swift 代码
IBAN 认账户、Swift 认银行
IBAN的全称是 International Bank Account Number,最多34位字母加数字,作用也是帮银行处理跨境转账。
区别在识别对象。IBAN认的是单个银行账户,欧洲很多银行都发,欧洲以外的银行也在开始用。
SWIFT代码8到11位,认的是国家、城市、银行、分行。一个指向账户,一个指向银行和分行。两样不是一回事,但干的是相似的活。
用寄快递打个比方,Swift代码写的是送到哪个片区的哪个网点,IBAN写的是那栋楼那个门牌。网点对了门牌错了,包裹还在片区里打转,就是进不了门。
另外两个容易混的一并说了。sort code管英国国内的付款,SWIFT管跨境,两样不是一回事。路由号码按州识别美国的银行,只在美国国内的ACH付款或电汇里用,出了美国就不归它管。
按目的地判断要填哪个
判断标准就一条:看这笔钱汇到哪个国家。
欧元区最严格:IBAN 和 SWIFT/BIC 两样都要,缺一样银行那头就走不通。
美国反过来:银行只认 SWIFT 代码,不用 IBAN。新西兰也一样。
IBAN这套系统在欧洲通用,中东、北非和加勒比部分地区也认可。汇款到这些地方,收款方要IBAN你就得给IBAN。
所以填表之前先问一句:收款银行在哪个国家,它要的是IBAN还是SWIFT代码,还是两样都要。问清楚再填,比填完再回查省事得多。收款人姓名、账号、代码、金额这四项,填的时候一项一项念出来,念完再点发送。
IBAN填错之后:官方写的三种后果和两个核查动作
先讲IBAN。IBAN是跨境汇款里用的账户代码。填错之后钱还能不能到账,要看错在哪一位、错成了谁家的代码、银行那头什么时候发现,没有一刀切的答案。下面几条是官方页写在IBAN核对这一块的规则,照原文引。
第一种后果。IBAN 格式对,不代表这串号码真的存在,也不代表它是某个账户该用的那一串。发送之前跟收款人或者银行对一遍,这是唯一能提前拦住的动作。
第二种。填错了,银行可能把钱送到别的地方去,也可能对这笔无效付款收你一笔费用。
第三种。号码根本不存在,银行可能收费;号码存在但不适合这个目的地,银行可能把钱送进错的账户。两种都不算好结果。
还有两条容易漏。收款人资料填错,即使IBAN有效,转账也可能被拒。另外,有些银行不接受带空格的打印格式:抄的时候把空格去掉,连着写。
两个动作。第一个,发现填错就立刻联系银行:银行可能来得及取消;太晚取消,就只能自己联系收款人,请对方退回来。
第二个动作在下次汇款之前:收款人姓名、账号、SWIFT代码、IBAN、金额,一项一项对着收款方给的资料念一遍。代码这类东西,抄错一位和抄对十位,在屏幕上看起来一模一样。
条款会改,具体条文照官方最新页面。
这笔钱花在哪:Wise 示例 3.81 GBP,Swift 纸质发票每月 50 欧
先把数字摆出来。下面这些金额是Wise和Swift页面上放的示例,不是给你的报价,自己下单的时候看那一刻页面上的数字。
| 项目 | 金额 | 条件 |
|---|---|---|
| Wise 汇款示例总费用 | 5.47 USD | 含在 USD 金额内 |
| Wise 汇款示例总费用 | 3.81 GBP | 含在 GBP 金额内 |
| Wise 汇款示例总费用 | 9.87 USD | 含在 USD 金额内 |
| Wise 大额折扣 | 超过 25,000 USD 或等值 | 页面写会折扣费用 |
| Swift 纸质发票服务费 | 每月每客户号 50 欧元 | 发票默认在线提供 |
| ZA Bank 跨境支付通 | 不收手续费 | 内地香港双向过数 |
| ZA Bank SWIFT 电汇 | 免收本行手续费 | 至全球 140 多个国家及地区 |
表里有两类费用:Wise那三组是按币种和金额算的,ZA Bank那两条免的是它自己那一头的手续费。
Wise给的那三组,总费用含在这笔金额里,你看到的数字已经把它算进去了。5.47 USD、3.81 GBP、9.87 USD,币种不同、走的路线不同,数字就不一样。"Sending over 25,000 USD or equivalent? We'll discount our fee",超过25,000 USD或等值会折扣费用,这是大额那一头的规则。
还有一条要提前看清。"The ability for a recipient to receive the full amount can depend on various factors, including the policies of the recipient's bank and the correspondent bank network. We cannot guarantee that a recipient will receive the full amount in every transaction." 收款人能不能收到全额,取决于收款银行的政策和中转行网络。中转行、收款行那头扣不扣、扣多少,跟收款银行自己的规则走。
Swift纸质发票那条是给公司账用的:发票默认在线提供,要纸质发票,每月每个客户号50欧。个人汇款碰不到这条,做账要走纸质凭证的公司会碰。
ZA Bank那两条要看清「本行」两个字。跨境支付通是内地香港双向过数、即刻过账、不收手续费;SWIFT电汇是汇至全球140多个国家及地区、免收本行手续费。免的都是它自己那一头,中间经过的银行收不收,是另一回事。
收款这一端填在哪:Wise 账户、众安银行、中行网银三处对照
Wise 账户资料里 Swift/BIC 和 IBAN 是同时给的
Wise账户里开不同币种的收款资料,给的东西不一样。英镑账户给的是 "Swift/BIC, IBAN, Bank code and Account number";欧元账户给 "Swift/BIC and IBAN";人民币账户也是 "Swift/BIC and IBAN"。
港元账户给 "Swift/BIC, Account number, Bank code, Branch code and Bank name"。你把这些资料原样给付款方,对方银行系统里怎么填,按它那边的表单来。
Wise可以持有和兑换22种货币,可以在215个国家和地区付款和取现。这两个数字决定了它覆盖面不小,但具体某一笔能不能走、走多久,看你那一笔的实际情况。资金到位、验证通过、合作银行系统正常,三个条件都满足才快得起来。
众安银行(ZA Bank)的Swift code
ZA Bank是香港的数字银行,2020年3月正式开业,用户数量超过100万。
它支持香港居民和访港旅客线上开户,零存款门槛,最快2分钟能开完,实际要多久看你的情况。支持持有港元、人民币、美元、英镑、新加坡元、欧元、加拿大元、澳元、日元、新西兰元、瑞士法郎共11种货币。SWIFT电汇到全球140多个国家及地区免收本行手续费。海外提款可能会被收手续费。
ZA Bank 写明只为香港境内的访港旅客提供银行服务。
你自己那一串代码,按前面说的三个入口查:对账单、Swift官网的BIC Directory,或者直接问ZA Bank客服。别拿别处抄来的填。
中行网银在哪办、要带什么
中国银行个人网银分查询版和理财版。查询版可以在线注册,也可以去网点开通;要用全部功能,得带本人有效身份证件,加上借记卡、信用卡、存折任意一种,到网点申请开通理财版。
企业网银要带的东西多:组织机构代码证副本、营业执照副本、经办人有效身份证件原件、单位介绍信、加盖银行预留印鉴的申请表格,到开户行申请。
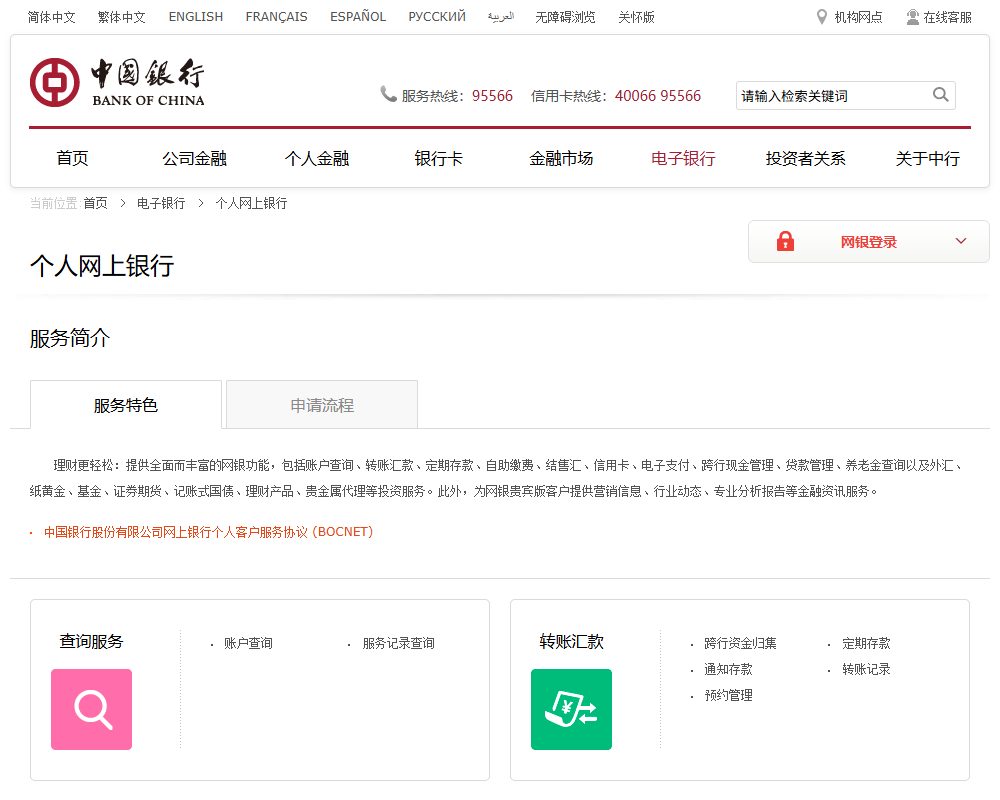
网银办下来能干什么:账户查询、转账汇款、定期存款、自助缴费、结售汇、信用卡、电子支付、跨行现金管理、贷款管理、养老金查询,还有外汇、纸黄金、基金、证券期货、记账式国债、理财产品、贵金属代理这些投资服务。
企业网银那头有跨境汇款、外币结汇。SWIFT代码就在跨境汇款这一步里填。
要美国账户收款的,另开一条路:美国银行开户。
不走 SWIFT 的几条收款路:跨境支付通即时到账、不收手续费
ZA Bank页面上把三条跨境汇款的路并列摆着:跨境支付通、Wise、SWIFT电汇。跨境支付通那条写内地香港双向过数、即刻过账、不收手续费。Wise那条写用港元支付、海外汇款极速到账。SWIFT电汇就是前面讲的那条,认代码、认分行、走银行间报文。
Wise这一侧的规模可以看一下:可汇款到140多个国家,可持有和兑换22种货币,全球有65张牌照,每天有1890万客户、企业和银行在用,每月流转160亿美元。
速度上是这么分的:77%的转账20秒内到账,95%一天内到账,汇率最长可以锁24小时。
不走SWIFT还有几条路。万里汇、Payoneer、西联汇款各有各的开户和提现规则,细节不在这一篇里,要接着看的按顺序点:Wise注册教程、万里汇WorldFirst、Payoneer提现、西联汇款收款。
猎者出海的看法是,SWIFT这条路适合金额清楚、对方银行明确要这串代码的场景;金额小、要快到账的,先看那几条不走SWIFT的路。合不合你的情况,看你自己的收款场景和对方银行的要求。
AI能不能帮你核对 Swift 代码:能省的三步和必须你自己做的事
AI在这件事里能帮三步。一是把8到11位的结构拆开讲给你听,四段各管什么,一次说清。二是把Swift代码、BIC、IBAN、sort code、路由号码摆成一张按目的地判断的对照表。三是把官方FAQ和费用示例整理成一张清单草稿,你拿去对着自己那一笔核。
下面三条提示词是本文给的示例,不是官方模板,可以直接复制给AI:
- 「请根据我贴出的官方页面原文,把 Swift/BIC 代码的 8 到 11 位结构逐段解释,每段只引用原文里的说法,不要补充原文没有的内容。」
- 「请把 Swift 代码、BIC、IBAN、sort code、路由号码做成一张对照表,每一行都标注出自哪句原文,原文没有的不要写。」
- 「请把这段官方 FAQ 改写成 5 个读者常见问题的回答草稿,每个回答后面附上原文句子,不要加入原文没有的数字或结论。」
这三条的共同点是把AI圈在原文里,不让它自己发挥。代码、位数、费用这类东西,AI补一句你不知道真假的话,你得回头重核一遍,比自己查还慢。
把资料整理成可对照的清单,这件事猎者出海的AI Agent可以接着往下做。它是装在自己电脑上的一个程序,从方向判断、挖词选词到建站发文,都在它的活里。拿它干活的时候,有一类坑能提前挡住:动手之前先判断这个方向能不能做、会不会被写完。
AI做不了的三件事:本人填资料,本人收验证码或确认邮件,亲自核对最新页面。AI能替你解释、替你整理、替你对照,替不了这三件。注册和验证这一步没有全自动这回事,填资料的人得是你本人。
常见问题
Swift代码几位?
页面上两种写法都出现过:8到11位字符,8位或11位数字。结构是4位银行代码、2位国家代码、2位位置代码,再加3位分行代码,分行代码写XXX代表银行总部。填的时候照收款行给的那一串原样抄,别自己删也别自己补。
Swift code 和 IBAN 有什么区别?
IBAN最多34位,识别单个银行账户;Swift代码8到11位,识别银行和分行。往欧元区汇款两样都要,往美国汇款只填Swift代码。
IBAN填错了还能收到款吗?
要看错在哪一位、错成了谁家的代码、银行什么时候发现,没有统一答案。动作是确定的:发现填错立刻联系银行,银行可能取消这笔交易;太晚取消,就自己联系收款人,请对方退回来。
众安银行Swift code是多少?
按前面说的入口查:对账单、Swift官网的BIC Directory,或者直接问ZA Bank客服。页面写的是SWIFT电汇至全球140多个国家及地区免收本行手续费,免的是它自己那一头。
Swift code 8位 11位有什么区别?
11位末尾多3位分行代码,指向具体某一家分行;这3位写XXX,代表银行总部。8位的写法到位置代码就结束了。收款行给几位就填几位。
中国银行Swift code银行代码怎么查询?
三个入口:你自己的银行对账单、Swift官网的BIC Directory搜索入口、中国银行App和官方客服。同一家银行不同分行代码不一样,按你开户的那家分行查。
Swift 代码个人要注册吗?
Swift本身是银行之间的报文网络,个人不用注册一个Swift,要用的时候从自己银行拿。
Swift代码这件事,说到底就是把银行和分行认准。8位还是11位、IBAN要不要一起填、代码怎么核对,按上面每一节的动作走一遍,基本不会出错。

发表评论