

一个项目能不能做,很多人先看它讲的故事漂不漂亮。我不这么看。我先看它收钱的那条路上,官方页写着几个数字。Stripe境内卡每笔成功交易收2.9%加30美分,Payoneer提现到同国本地货币银行账户收1.50美元,Wise汇款费从0.23%起。这三笔钱对应不同的收款场景,费率都写在官方页上。
这三个数字分别来自Stripe定价页、Payoneer定价页和Wise定价页。Payoneer定价页标注最后更新2026年1月1日。
这篇没有案例可拆,所以不写「某人赚了多少」,只写拿到一个项目后怎么用官方页上的数字判断它值不值得做。没有案例,就没有总数可以拆,也没有分项可以对照。能做的,是把费用结构先摆出来。
- 先扣的钱:Stripe境内卡2.9%加30美分每笔,Payoneer提现1.50美元每笔,Wise汇款费从0.23%起
- 门槛费:Payoneer年度账户费29.95美元,只在任意连续12个月收款少于6000美元时收
- 到账速度:Wise 77%转账20秒内到账、95%一天内;Payoneer卡和ACH借记付款通常1小时内
- 本篇不给收入承诺:收入一节只写费用与抽成,算例标明是假设
- 一条硬规矩:先交钱(入会费、押金、买资格)的项目一律不做
这篇不列项目,只给你一套拿到项目后先查哪几个官方数字、怎么算到手、坑在哪的判断流程。站内已经有项目大全和收入对比,这里只做判断。国外网赚教程可以看国外网赚教程,中国人可以做的海外赚钱方法可以看中国人可以做的海外赚钱方法。
本文目录
网赚指南是什么:钱从哪来,谁在付
网赚的钱只有四个来源:卖服务、卖产品、卖流量、卖信息差。官方页能核的是前两个的收款环节,后两个要么在平台后台看,要么根本没有公开页可查。
卖服务,就是你帮别人干活,设计、写作、剪辑、翻译、编程都算。付钱的人是有活要外包的个人或公司。官方页能核到的是工作市场的付款环节,比如Payoneer与Upwork合作15年,Payoneer继续作为Upwork的钱包和「直接到本地银行」付款伙伴,覆盖非洲、亚太、欧洲、拉美和中东的Upwork客户。这条信息说明服务类收入的结算链路是公开可查的,但Upwork的注册流程、接单规则、结算周期,官方页没有给全。
卖产品,就是把自己的东西卖给别人,模板、插件、素材、课程、软件订阅都算。付钱的是需要这个东西的用户。官方页能核到的是Stripe的收款页和费率:Stripe支持135种以上货币和支付方式,2025年处理支付额1.9万亿美元,服务历史正常运行时间99.999%,财富100强公司中有50%用过Stripe。这些数字不证明你能卖出去,只证明这条收款通道的规模够大。
卖流量,就是把人的注意力卖给广告主或联盟商家。付钱的是广告主和联盟平台。这一类收入的官方页最少,广告平台的后台规则经常变,费率也不公开。你能核的是收款侧,比如广告平台把钱打给你之后,Payoneer或Wise收多少费。
卖信息差,就是知道别人不知道的,低买高卖或者把信息打包卖。付钱的是愿意为信息付钱的人。这一类最难核,因为信息本身没有官方定价页,也没有统一费率。有人靠这个赚钱,也有人靠这个收学费。判断时只看一条:对方有没有把「钱从哪来、谁在付、付多少」写清楚。
官方页能核到的规模数字还有几个。Wise每天有1890万客户、企业和银行使用,每月流转160亿美元,在全球有65张牌照。Payoneer覆盖190多个国家和地区,提供70多种货币,有20多年经验。这些是平台规模,不是个人收入。把它们当成「这个通道有人在用」的证据可以,当成「你进去也能赚」的证据不行。
为什么这篇不列项目?站内已经有15个海外赚钱项目收入对比,把项目方向和收入区间列过了。这篇只做判断:拿到一个项目,先查哪五个数字,怎么算到手,哪些规则写在官方条款里。项目大全解决「做什么」,这篇解决「值不值得做」。
判断钱从哪来,有个笨办法但管用:看付款的人是谁。付款的人是公司,走的是服务或产品;付款的人是平台,走的是流量分成;付款的人是个人,走的是信息差或产品。付款方说不清,这个项目就不成立。
中国人能不能做:官方页只写了支持地区,没写「中国大陆能不能注册」
能核到的只有「支持地区名单里有中国」,注册资格官方页没写。
Payoneer提现到与本人同国的本地货币银行账户,支持国家名单里包含中国,费率1.50美元。名单原文列了欧盟所有国家、美国、澳大利亚、保加利亚、加拿大、中国、捷克、日本、肯尼亚、韩国、墨西哥、马来西亚、挪威、新西兰、菲律宾、波兰、罗马尼亚、沙特阿拉伯、瑞典、新加坡、泰国、越南等。这是提现环节的支持名单,不是注册资格名单。
Wise页面有「Send money to China」入口,可以开人民币账户详情,含Swift/BIC和IBAN。Wise注册账户免费,注册后通常需要用带照片的身份证件验证身份。这是Wise页面写明的动作,不是注册资格的保证。
Payoneer的产品可用性取决于客户资格,并非所有产品在所有司法辖区都以同样方式提供。Payoneer账户受AML/KYC框架和190多个国家和地区的当地要求约束。Payoneer部分账户类型在特定地区需要年度计划,注册时会告知;某些国家可能收注册费。Payoneer含换汇的付款只在允许的司法辖区提供。Payoneer页面还声明,页面内容不构成在其未获许可辖区内的招揽。同一个平台,不同地区的人看到的可用功能可能不一样,注册时页面告诉你什么,就是什么。
Wise不是银行,是授权支付机构,用保障措施把客户资金与公司资金分开存放。这不影响它能不能用,但影响你对「钱放在里面安不安全」的判断。Payoneer也不是银行或吸收存款机构,不提供独立外汇服务,任何换汇只在支持支付服务时提供。这两个定位写在官方页上,不是谁的评价。
国内可以走的正路,是先把收款通道开好,再选项目。收款通道选支持中国提现的,费率写清楚的,到账时间有范围的。站内9大海外赚钱项目对比把几个方向列过了,可以对照着看哪些方向的收款链路你能走通。走不通的方向,项目再好也先放下。
还有一条:Payoneer所有付款仅限商业和企业用途。你用它收个人转账,不符合这条规则。注册前先想清楚,你收的是货款、服务费还是平台结算,这三种都算商业用途,个人之间的转账不算。
拿到一个项目,先查这 5 个数字
五个数字查完,一个项目值不值得做基本就有答案:费率、固定费、提现费、到账时间、门槛费。这五个数字大部分能在官方页上查到,不用注册。
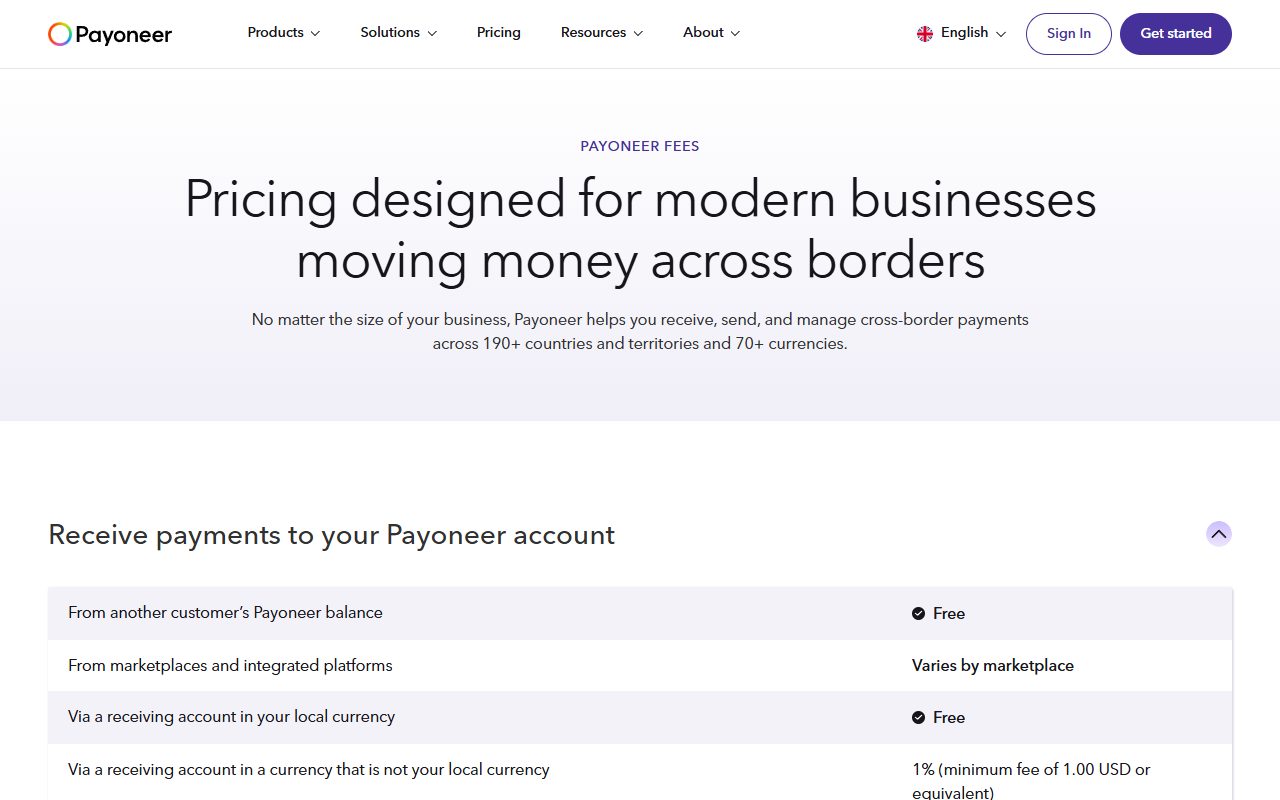
数字一,交易费率。Stripe境内卡每笔成功交易2.9%加30美分,国际卡1.5%,需要货币兑换1%。Payoneer非本地货币收款账户收款1%,最低1.00美元或等值。Wise汇款费从0.23%起,按币种不同。这三个费率对应不同的收款场景:Stripe是客户用卡付,Payoneer是客户用本地银行账户或余额付,Wise是你主动汇出去。看项目时先问:客户用什么方式付钱?用卡付,就按Stripe的费率算;用银行转账,就按Payoneer或Wise的费率算。
数字二,固定费。30美分这种按笔收的费,单价越低占比越高。卖100美元的东西,2.9%加30美分是3.20美元,占3.2%;卖1美元的东西,同样的费率结构里30美分占比就上去了。看官方页时,自己拿计算器按一遍,别抄别人的算例。固定费的存在,决定了低价产品不适合单笔收款,要么把单价提上去,要么把多笔合成一笔。
数字三,提现费。Payoneer提现到同国本地货币银行账户1.50美元,提现到非本地货币1.2%到4%,部分国家最低收费最高20美元或等值。Wise接收美元电汇和Swift付款每笔固定6.11美元,本地账户详情一次性31美元,无月订阅费。Stripe即时提现1.5%,最低50美分。提现费是钱出来时扣的,不是钱进来时扣的。算收入时只算收款费率,忘了提现这一刀,最后到手的钱会比预期少一截。
数字四,到账时间。Wise大多数转账20秒内到账,95%一天内到账。Payoneer卡和ACH借记付款通常1小时内到账,其他方式通常1到5个工作日。Payoneer到Payoneer转账通常几秒内到账。到账时间影响你的现金流:如果客户用卡付,1小时内到账,你可以用这笔钱去付下一批货款;如果客户用银行转账,1到5个工作日,你就得垫着。做项目之前先想清楚,你能垫多久。
数字五,门槛费。Payoneer年度账户费29.95美元,只在任意连续12个月收款少于6000美元或等值时收,付费年度计划第一年不收。Wise本地账户详情一次性31美元,无月订阅费。Stripe标准价无设置费、月费或隐藏费。门槛费不是每笔都收,但它决定了「这个通道养不养得起」。收款少的时候,年度账户费就是固定成本;收款多的时候,这笔钱可以忽略。
出问题怎么回查:先回官方页,账户内确认付款前也会显示确切费用。Payoneer的定价页写明,每笔交易的确切费用在账户内确认付款前始终显示。Stripe的定价页写明,标准价无设置费、月费或隐藏费。Wise的定价页写明,汇款费从0.23%起,按币种不同。看到跟官方页对不上的数字,先回官方页,再回账户内确认页,两处都对不上,就以账户内显示的为准。
怎么开始:先把收款通道开好,再谈接单
顺序反了会白干,先有能收钱的通道,再去接活或上架。客户说「给你打钱」,你连收款链接都发不出去,这单就黄了。
第一步,Wise注册。注册免费,通常需要用带照片的身份证件验证身份。注册完先别急着汇,把账户开好,看看你的账户能收哪些币种。Wise支持22种货币收款,企业账户支持40种以上货币收付款。个人用的话,先把美元、欧元、英镑这几个常用币种开出来。
第二步,走一遍Wise汇款流程。在首页点「Send」,选已有收款人或新增收款人。新增收款人时,可以手动填银行信息,可以搜对方的@Wisetag或邮箱,也可以用AI工具从上传的发票或截图里提取信息。这一步的卡点通常在收款人信息填错,尤其是Swift/BIC和账号。填完金额和币种,你可以选「You send」或「Recipient gets」,前者是你出多少钱,后者是对方收多少钱。选付款方式时,页面会显示每种方式的费用和预计到账时间,ACH、电汇、借记卡或信用卡的费率和速度不一样。核对所有信息后确认发送。这套流程走一遍,你就知道钱出去要扣多少、多久到。
第三步,Payoneer收款。在账户里进入Get Paid,选Request a Payment,填客户信息、金额和币种,然后发送。客户不需要有Payoneer账户,可以用Payoneer余额、信用卡或借记卡、ACH借记、直接银行转账或PayPal付款。付款请求可以设到期日,系统在到期日和到期后7天自动提醒,每个请求还可以手动提醒最多3次,收到款后自动停止。如果客户要付定金或分阶段付,可以设部分付款,按阶段分别发请求。这些功能都在官方页上写着,用的时候按页面填就行。
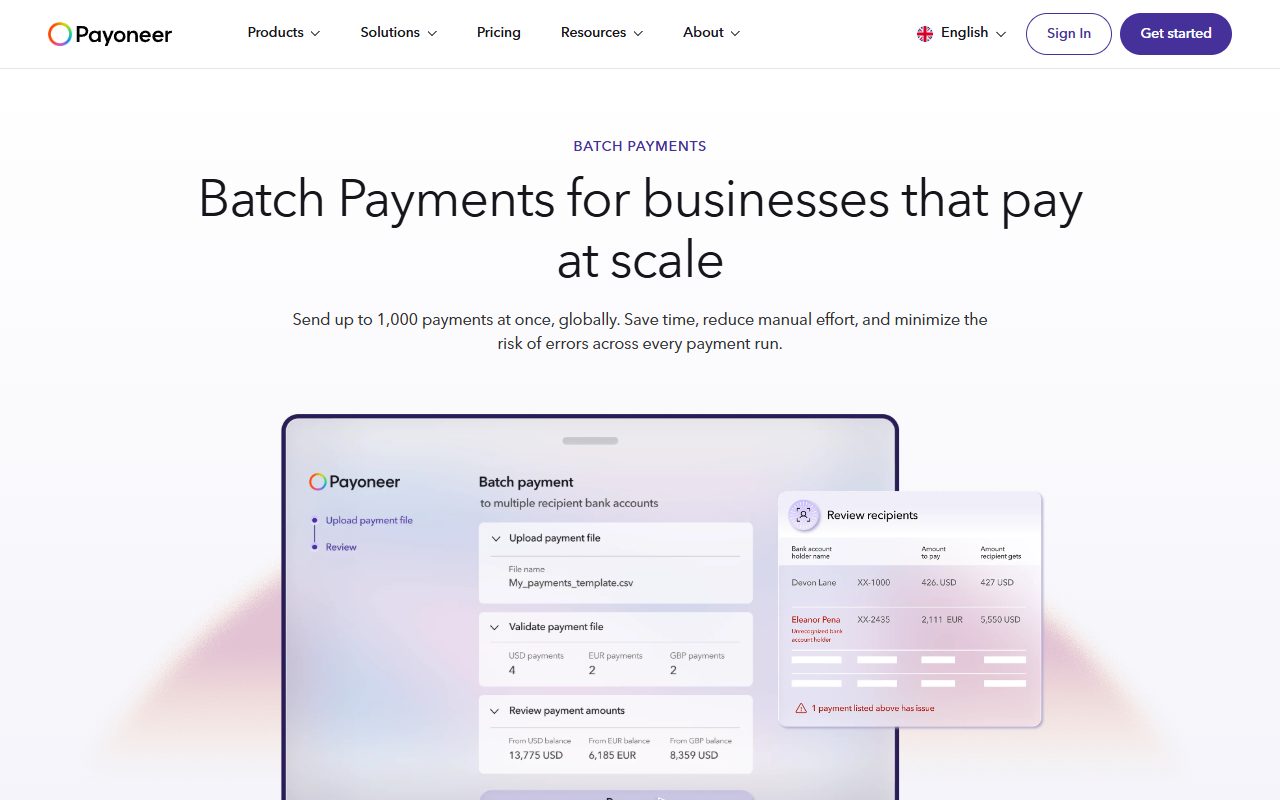
第四步,Payoneer批量付款。这个功能不是给只收一笔款的个人用的,是给需要付多个合作方的人用的。从Payoneer余额直接付款,或关联外部银行账户并通过信用卡、电汇或ACH转账充值。然后拖放CSV文件填入批量付款请求,核对批次详情并授权。单个文件最多1000笔付到外部账户,或最多500笔Payoneer到Payoneer付款,同一个文件可以有多币种。批量付款还有制单复核控制,一名成员创建批次,另一名成员授权。如果你只是一个人做,这一步可以先放着,等有多个付款对象再用。
出问题怎么回查:每步都在官方帮助页有原文,费用在确认前显示。Wise页面写明,选付款方式后会显示费用和预计到账时间。Payoneer页面写明,确切费用在确认付款前始终显示。看到跟页面不一样的收费,先截屏,再回官方页对,最后以账户内确认页为准。账户内确认页是你实际要付的那一页,它显示多少,就是多少。
海外赚美金副业兼职平台可以看海外赚美金副业兼职平台,里面列了几类能接活的平台。接活之前,先把上面四步走一遍,别等客户来了才注册。
怎么做:选方向、做东西、上架、引流四步
四步里最容易被跳过的是「上架」。东西做好了,没有地方卖,等于没做。Stripe的无代码付款链接就是给没网站的人用的,不用建站,放一个链接就能收钱。
选方向,按第1节的四类收入来源对号。卖服务,看你能不能按客户要求反复交付;卖产品,看你能不能把东西标准化;卖流量,看你能不能持续做出被人看的内容;卖信息差,看你能不能拿到别人拿不到的信息。先选自己能持续交付的那一类,别选看起来最赚钱但交付不了的那一类。交付不了,第一单就是最后一单。
做东西,服务类看交付物,产品类看能不能标准化。做设计模板,一套模板可以卖多次,这是产品;帮客户定制设计,一次只收一次钱,这是服务。产品类的难点在「做一次卖多次」,服务类的难点在「每次都要交付」。Stripe Billing管理2亿以上活跃订阅,说明订阅制是成熟形态,但订阅制要求你持续提供价值,不是收一次钱就完。选订阅制之前,先问自己:下个月还能给订阅用户什么新东西?答不上来,就别做订阅。
上架,用Stripe的无代码付款链接。不需要网站,不需要代码,做一个简单的介绍页,放上付款链接,客户点进去就能付。Stripe支持125种以上支付方式,跨境卖到195个以上国家,跨境支付选项覆盖195个国家、135种以上货币,在46个市场有本地收单覆盖。这些数字说明它能接住不同国家的客户,不代表客户会自己找过来。上架只解决「能收钱」,不解决「有人买」。
引流,只写「内容加平台自然流量」这一条正路。内容是你写的文章、做的图、录的教程,平台自然流量是搜索引擎、社交平台、市场平台的免费流量。这条路的缺点是慢,优点是不知道什么时候会被平台改规则。内容引流的核心是:你写的东西要解决一个具体问题,不是介绍你自己。客户搜的是「怎么把图片背景去掉」,不是「你叫什么名字」。
每步出问题怎么回查:回到官方页对功能与限制,不靠猜。Stripe的付款链接功能写在定价页上,支持哪些支付方式写在支付页上。Payoneer的收款功能写在付款请求页上。Wise的汇款功能写在汇款页上。看到有人说「这个功能能用」或「不能用」,先回官方页看有没有写。官方页没写的,以账户内实际显示为准。
这四步里,选方向和做东西决定你能不能做出东西,上架和引流决定东西能不能卖出去。前两步靠自己,后两步靠对平台规则的理解。四步都走完,才算跑通一个项目。如果你觉得上面四步太重,可以先看最容易上手的国外赚钱项目,从交付简单的方向试。替代品不是退路,是先用小交付跑通收款和上架,再换重的方向。
能赚多少、费用和抽成:本篇不给收入承诺,只给算法
这一节只算「一笔钱进来会被扣掉多少」。收入取决于你卖什么、卖多少,费用结构是确定的,收入不是。
先把与个人网赚相关的费率列出来。Stripe境内卡2.9%加30美分,国际卡1.5%,需要货币兑换1%,争议收到费15美元,即时提现1.5%(最低50美分),发票0.4%(每张上限2美元),自定义域名10美元每月。Wise汇款费从0.23%起,接收美元电汇和Swift付款6.11美元,接收本地付款(非Swift、非电汇)免费,本地账户详情一次性31美元。Payoneer提现到同国本地货币银行账户1.50美元,非本地货币1.2%到4%,付款方用信用卡最高3.99%加0.49美元,付款方用ACH银行借记1%(仅美国)。
下面这个算例是按费率假设的,不是行情。假设一笔100美元的境内卡收款,Stripe扣2.9%加0.30美元,等于3.20美元,剩96.80美元;再假设提现到同国本地货币账户扣1.50美元,到手95.30美元。100美元的收款,走完收款和提现两道,到手95.30美元。如果客户用国际卡付,Stripe国际卡费率1.5%,加30美分,费用是1.80美元,比境内卡低,但可能有换汇费。如果客户用Payoneer余额付,从另一Payoneer余额收款免费,提现1.50美元,到手98.50美元。不同付款方式,到手差几美元。
为什么单价越低越吃亏。30美分是固定费,不管交易金额大小都收。卖5美元的东西,2.9%加0.30美元是0.445美元,占8.9%;卖100美元的东西,同样费用占3.2%。单价越低,固定费占比越高。低价产品要么把单价提上去,要么把多笔合成一笔,要么换一种收款方式,避开按笔收的固定费。
争议成本要提前算。Stripe争议收到费15美元,争议人工回应费15美元(胜诉退还,败诉不退),争议申诉费15美元(即使胜诉也不退,另加卡组织费用)。做虚拟产品尤其要防争议,客户付完钱拿不到实物,容易发起争议。防争议的办法不是这篇的重点,但费用要提前算进去。一笔100美元的收款,如果发生一次争议,15美元的费用就吃掉了15%。
真实收入取决于你卖什么、卖多少,本篇不预测。费用结构是确定的,收入不是。你能做的是把费用算清楚,把定价定到费用之上,然后看市场买不买。算完费用,如果定价覆盖不了费用,这个项目就不值得做。
钱怎么收:结算、提现、国内收款路线
钱进来只是第一步,能不能低成本提回国内才是分水岭。收款和提现是两件事,收款时扣一道费,提现时再扣一道费。
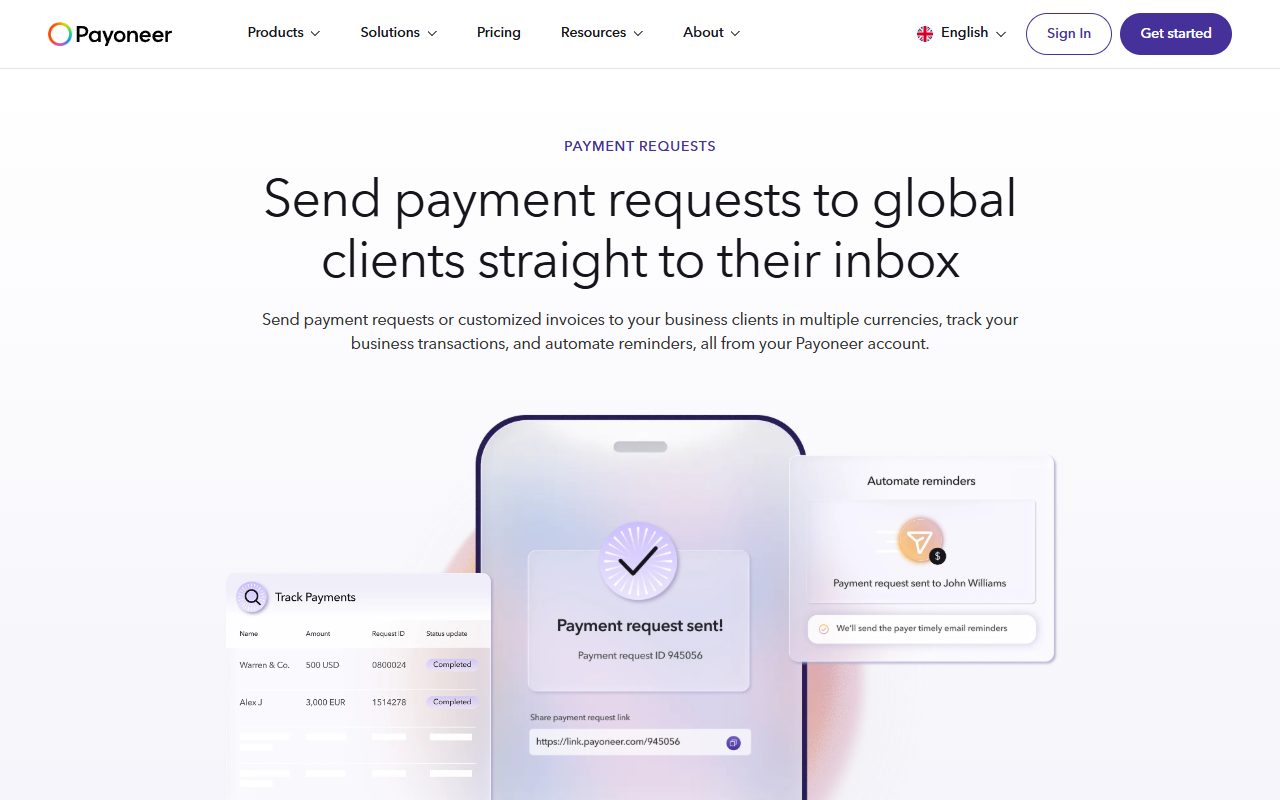
收款侧,Payoneer付款请求的客户可以用Payoneer余额、信用卡或借记卡、ACH借记、直接银行转账或PayPal付款。Payoneer还支持接收USDT和USDC稳定币付款。客户不需要有Payoneer账户,用他习惯的方式付就行。付款请求可以设到期日,系统自动提醒,支持部分付款或定金,这些功能降低的是催款的手工动作。
结算速度,Payoneer到Payoneer转账通常几秒内到账,卡和ACH借记付款通常1小时内到账,其他方式通常1到5个工作日到账。资金进入Payoneer余额,通常处理完就能用。Wise大多数转账20秒内到账,95%一天内到账;用ACH付款通常最多4个工作日到Wise,授权时汇率即锁定;国内电汇通常24小时内完成,国际电汇一般1到5个工作日。
提现侧,Payoneer提现到同国本地货币银行账户收1.50美元,支持国家名单含中国。提现到非本地货币收1.2%到4%,部分国家最低收费最高20美元或等值。Wise可汇往140个以上国家,汇率可锁定最长24小时;接收本地付款免费,含美元ACH;接收美元电汇6.11美元。Wise页面有「Send money to China」入口,可开人民币账户详情,含Swift/BIC和IBAN。
为什么提现费重要。收款费是钱进来时扣的,提现费是钱出去时扣的。假设你收100美元,Stripe扣3.20美元,剩96.80美元;提现到同国本地货币账户扣1.50美元,到手95.30美元。如果提现到非本地货币,扣1.2%到4%,按最低1.2%算,100美元扣1.20美元,到手95.60美元;按4%算,扣4美元,到手92.80美元。差别在几美元,量大了就是一笔钱。提现路线选本地货币还是非本地货币,先看你的银行账户收哪种货币,再看费率。
国内收款路线,官方页能核到的是支持国家名单和费率。Payoneer的支持名单含中国,费率1.50美元;Wise有「Send money to China」入口,可开人民币账户详情,含Swift/BIC和IBAN。走之前先小额试一笔,看到账金额和时间,再放大。
国外网上赚钱收款方式可以看国外网上赚钱收款方式,里面把几种收款通道列过了。选哪个,看你的客户用什么方式付、你的银行账户收哪种货币、你能接受多长的到账时间。
坑和规则:官方条款里写明的限制
这一节的每一条都能在官方条款里找到原句,不是经验之谈。遇到跟条款对不上的说法,以条款为准。
Wise不是银行,是授权支付机构,不像银行那样保护你的钱,用保障措施把客户资金与公司资金分开存放。这话落到实处就是,Wise不提供银行存款保险,你的钱在Wise里不等同于在银行里。用Wise收钱可以,但别把它当储蓄账户。Wise基础利息功能目前不对纽约州和阿拉斯加州居民开放,这是地区限制的一个例子。
Payoneer不是银行或吸收存款机构,不提供独立外汇服务,任何换汇只在支持支付服务时提供。Payoneer所有付款仅限商业和企业用途。这两条放在一起看:你用Payoneer收货款、服务费、平台结算,符合商业用途;用它收个人转账,不符合。换汇也不是随时想换就换,只在支付服务需要时提供。
地区限制,Payoneer含换汇的付款只在允许的司法辖区提供,产品可用性取决于客户资格,并非所有产品在所有司法辖区都以同样方式提供。Payoneer费用因地区、账户类型、注册渠道或促销协议不同而不同,以注册时展示和账户内费用链接为准。这意味着,别人看到的费率可能跟你看到的不一样,别拿别人的截图当自己的费率。
费用陷阱,Stripe争议申诉费即使胜诉也不退,另加卡组织费用;争议人工回应费胜诉退还,败诉不退;争议收到费每笔收到的争议都收。Payoneer年度账户费29.95美元,只在任意连续12个月收款少于6000美元或等值时收。Wise每月ATM取现总额250美元以内不收ATM取现费,超过后每笔收1.95美元加1.95%。这些费用不是每笔都发生,但发生时要知道为什么扣。
本篇红线,先交钱(入会费、押金、买资格)的项目一律不做。「躺赚」「全自动」的话术一律不信。一个项目如果讲不清钱从哪来、谁在付、费率写在哪,就不做。这三条不是官方条款,是判断项目时的底线。
出问题怎么回查:先看官方定价页,再看官方条款页,最后看账户内确认页。三处对不上,以账户内确认页为准。账户内确认页是你实际要付的那一页,它显示多少,就是多少。如果账户内确认页跟定价页不一致,先截屏,再联系客服,别自己猜。
论坛里的项目说法,为什么不能当路标
论坛里流通的「项目」,你很难在其中找到官方页链接,本篇只认官方定价页和条款页。想找一条能走的路,论坛给的往往是一个又一个项目名,没有费率、没有提现规则、没有官方页链接。
论坛帖里能看到的三类话术,一类是「躺赚」,一类是「全自动」,一类是「先交钱进群」。躺赚话术不讲客户是谁、为什么付钱;全自动话术不讲人工要做什么、出问题谁负责;先交钱进群的话术,钱付了,项目还没见到。这三类话术的共同点是:没有官方页可核。你找不到费率写在哪,找不到提现规则写在哪,找不到公司主体是谁。
判断法很简单:任何项目先问三个问题。官方页在哪?费率写在哪?提现规则写在哪?三个问题缺一个,就不做。官方页是公司的官网,不是论坛帖里的截图;费率写在定价页上,不是别人嘴里说的;提现规则写在帮助页或条款页上,不是群公告里的「放心,能提」。
Payoneer定价页写明,费用因地区、账户类型、注册渠道或促销协议不同而不同,以注册时展示和账户内费用链接为准。这句话正好说明论坛里传的费率为什么不能信:同一个平台,不同地区、不同账户类型的人看到的费率可能不一样,别人贴出来的数字,不一定是你能拿到的数字。要核,就回自己的账户里核。
论坛词还有一个问题:容易被「最新项目」「内部渠道」「限时名额」这类说法带走。这些说法没有官方页可核,也没有费率可算。你没法判断它是真是假,只能选择信或不信。判断项目不需要信谁,只需要看官方页写了什么。
本篇不推荐任何论坛、社群、课程。不是它们都不好,是这篇的任务是给你一套判断方法,不是给你一个项目清单。项目清单站内已经有,判断方法在这篇里。看完这篇,你再去任何论坛,都能用五个数字和三个问题过一遍。
与第3节五个数字的关系:论坛说法一律回到官方页核对。费率对不上,以官方页为准;提现规则对不上,以官方页为准;官方页没写的,以账户内确认页为准。论坛可以看,但不能当路标。路标是官方页。
用 AI 查条款、算费用、整清单:能帮哪几步,人要核什么
AI在这件事里能省的是「读页加整理」的时间,不能替你判断项目真假。项目真假看官方页有没有写,AI只能帮你把官方页上的字整理成表格,不能帮你决定做不做。
AI能帮的第一步,从发票或截图里提取收款人银行信息。Wise页面写明,可以用AI工具从上传的发票或截图提取信息。你把发票截图丢给AI,让它把收款人名称、银行名称、账号、Swift/BIC、币种、金额逐项列出来,缺的字段标「缺」,不要猜。这一步省的是手打银行信息的时间,也减少填错账号的概率。
AI能帮的第二步,把Payoneer批量付款的收款人名单整理成CSV模板。Payoneer页面写明,拖放CSV文件填入批量付款请求。你把名单丢给AI,让它按字段整理成一行一个收款人的表格,币种和金额原样保留,不要合并单元格。整理完,你打开CSV对一遍,再上传。
AI能帮的第三步,起草Payoneer付款请求里的客户信息、金额、币种和到期日字段。Payoneer页面写明,付款请求要填这些字段。你把项目描述丢给AI,让它按字段改写成一份付款请求草稿,金额和日期只用手头有的数字,不要编。
下面是三条可以照抄的提示词,本文给的示例,不是官方模板。第一条:「把这张发票截图里的收款人名称、银行名称、账号、Swift/BIC、币种、金额逐项列成表格,缺的字段标『缺』,不要猜。」第二条:「按Payoneer批量付款CSV的字段,把下面这份收款人名单整理成一行一个收款人的表格,币种和金额原样保留,不要合并单元格。」第三条:「按Payoneer付款请求要填的字段(客户信息、金额、币种、到期日),把下面这段项目描述改写成一份付款请求草稿,金额和日期只用手头有的数字。」
猎者出海的AI Agent在这几步里能接的是整理活。你把Stripe、Payoneer、Wise三家的定价页和条款页丢给猎者出海的AI Agent,让它按「费率、固定费、提现费、门槛费、到账时间」五栏做一张对照表,人再逐项回官方页核对。它做的是整理,不是判断,判断还在人这里。
人要做的两个动作,第一个是在Wise首页点「Send」,选收款人、填金额和币种、选付款方式,核对费用和到账时间后确认发送。第二个是在Payoneer账户里进入Get Paid选Request a Payment,填客户信息、金额和币种后发送;或在Batch Payments区上传CSV、核对批次摘要后授权。这两个动作是AI替不了的,因为最后点确认的是人。
人要核的字段:金额、币种、到期日、收款人账号。AI提取的字段逐项对一遍,尤其是账号和Swift/BIC,错一位钱就退回来。核对完再点发送,别嫌麻烦。
普通人能做的AI赚钱项目可以看普通人能做的AI赚钱项目,里面列了几类用AI做的事。这篇只讲AI在收款和条款整理上能帮哪几步,不讲怎么用AI做项目。
常见问题
网赚指南是什么?新手从哪一步开始?
网赚指南是一套判断项目能不能做的方法,不是项目清单。它告诉你拿到一个项目后先查哪几个数字、怎么算到手、哪些规则写在官方条款里。新手从「查五个数字」开始:费率、固定费、提现费、到账时间、门槛费。五个数字查完,再看官方页有没有写清注册资格和提现规则。
不要从「找项目」开始,从「查通道」开始。先看收款通道你能不能开、提现路线你能不能走通,再去看项目。通道走不通,项目再好也做不了。站内国外网赚教程和中国人可以做的海外赚钱方法可以对照着看,先把通道这一层弄清楚。
中国大陆的人能不能注册 Stripe、Wise、Payoneer?
官方页没有写中国大陆能否注册这三个平台的账户。能核到的是支持地区名单和提现国家名单:Payoneer提现到同国本地货币银行账户的支持国家名单里包含中国,Wise页面有「Send money to China」入口。注册资格、需要哪些证件、手机号要求,官方页没写。
能确定的是,Payoneer产品可用性取决于客户资格,并非所有产品在所有司法辖区都以同样方式提供;Payoneer账户受AML/KYC框架约束。Wise注册免费,注册后通常需要用带照片的身份证件验证身份。这些是官方页写明的动作和限制,不是注册资格的保证。
Payoneer 开户要收月费吗?
Payoneer开户通常不收月订阅费,但账户活动低于12个月门槛时可能收年度账户费。年度账户费29.95美元,只在任意连续12个月收款少于6000美元或等值时收,付费年度计划第一年不收。注册时页面会告诉你适不适用,账户内费用链接也能随时查。
除了年度账户费,还有交易费。提现到同国本地货币银行账户1.50美元,非本地货币1.2%到4%,付款方用信用卡最高3.99%加0.49美元。费用因付款方式、币种和收付款双方所在国家而异,每笔交易的确切费用在账户内确认付款前显示。
Payoneer 提现到中国银行账户收多少?
Payoneer提现到与本人同国的本地货币银行账户收1.50美元,支持国家名单里包含中国。提现到非本地货币收1.2%到4%,部分国家最低收费最高20美元或等值。
提现前先看账户内显示的费用,确认页显示多少就是多少。提现到本地货币还是非本地货币,看你的银行账户收哪种货币。第一次提现先小额试一笔,看到账金额和时间,再放大。
Wise 汇款手续费怎么算?
Wise汇款费从0.23%起,按币种不同。接收美元电汇和Swift付款每笔固定6.11美元,接收本地付款(非Swift、非电汇)免费,含美元ACH。Wise页面有「Send money to China」入口,可开人民币账户详情,含Swift/BIC和IBAN。
Wise大多数转账20秒内到账,95%一天内到账。用ACH付款通常最多4个工作日到Wise,授权时汇率即锁定;国内电汇通常24小时内完成,国际电汇一般1到5个工作日。汇率可锁定最长24小时。这些是官方页写的时间范围,具体到你的转账,以页面显示为准。
一笔 100 美元收进来,扣完费到手多少?
假设一笔100美元境内卡收款,Stripe扣2.9%加0.30美元,等于3.20美元,剩96.80美元;再假设提现到同国本地货币账户扣1.50美元,到手95.30美元。这是按费率算的假设,不是行情,也不是谁的到账记录。
如果客户用国际卡付,Stripe国际卡费率1.5%,加30美分,费用1.80美元,但可能需要换汇费1%。如果客户用Payoneer余额付,从另一Payoneer余额收款免费,提现1.50美元,到手98.50美元。不同付款方式,到手差几美元。算的时候把收款费和提现费都算进去,别只算一道。
为什么这篇没有「某人赚了多少」的案例?
没有案例,这篇就只写费用结构和判断方法。费用是官方页写的,判断方法是五个数字和三个问题。收入取决于你卖什么、卖多少,本篇不预测。想看项目方向,站内有项目大全和收入对比,那些是另一个话题。
先交钱才能做的项目能不能做?
先交钱(入会费、押金、买资格)的项目一律不做。一个项目如果在你赚到钱之前就先收你一笔钱,这笔钱的性质说不清。是服务费、押金还是资格费,官方页有没有写,退不退,都没写清楚就不做。
「躺赚」「全自动」的话术一律不信。一个项目讲不清钱从哪来、谁在付、费率写在哪,就不做。这三个问题的答案在官方页上,不在群公告里。官方页没写的,以账户内确认页为准;账户内也没写的,就不做。
判断一个项目能不能做,先看五个数字,再看官方页有没有写清规则。数字对不上、规则就放下。放下一个项目不亏钱,做一个看不清的项目才亏钱。费率与规则以 Stripe、Payoneer、Wise 官方定价页显示为准。

发表评论