
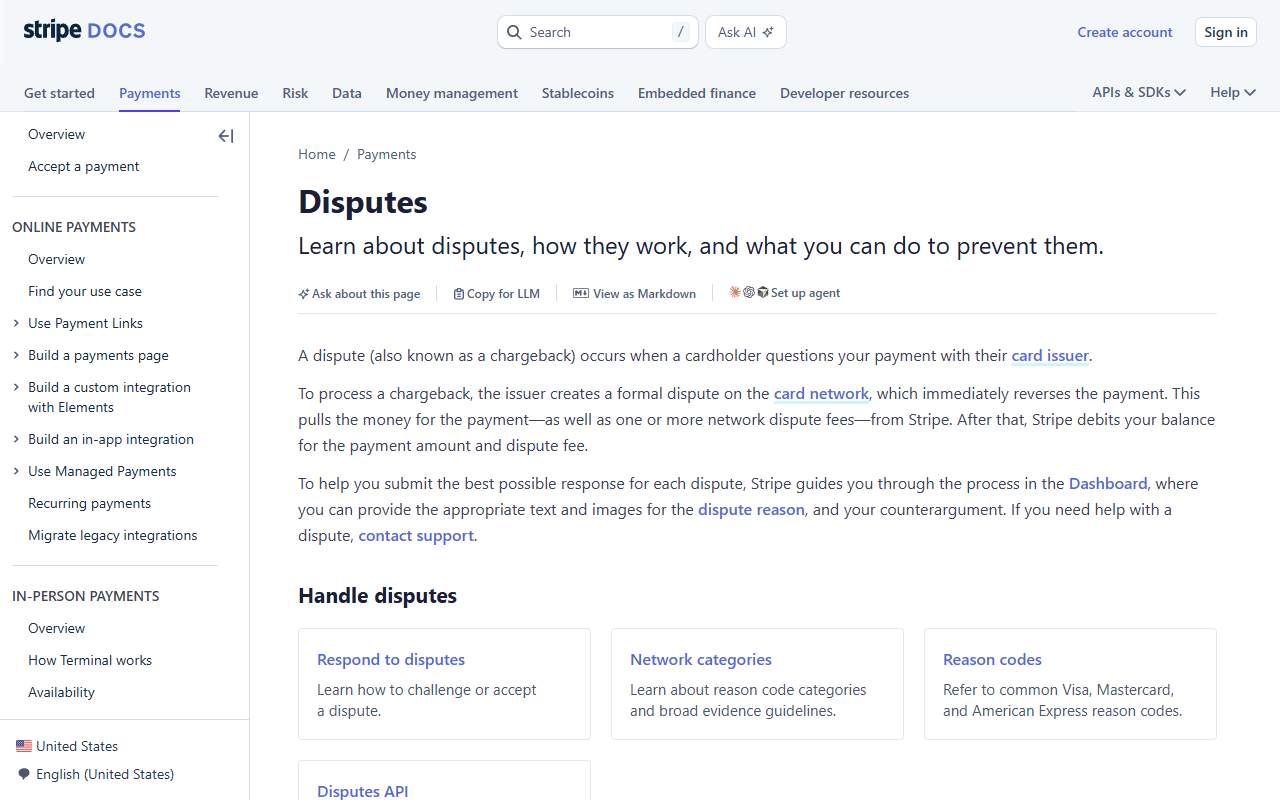
退款率降不下来,多数人第一反应是去改退款政策,其实改错了地方。真正让账户出问题的是拒付率,也就是chargeback占交易笔数的比例,它直接挂在收款通道上,争议数量上去,支付处理会被停用。这两个指标口径不一样,得分开算、分开盯,再从成因反推政策、订单同步、客服时效和支付风控这四件事。争议由持卡人向发卡行提出,发卡行在卡组织上建正式争议并立即回退那笔付款,证据提交窗口通常只有7到21天。
对做出海生意的人来说,这两类纠纷不是售后的小事。中国大陆能不能用 Stripe、Shopify Payments、PayPal 的争议功能,以官方为准。
- 退款率 = 退款订单数 ÷ 总订单数;拒付率 = chargeback 笔数 ÷ 交易笔数,两个口径分开算。
- 争议结果由持卡人的银行决定,支付服务商和平台都不做这个决定。
- 证据按争议原因类型分别准备,提交窗口通常 7 到 21 天。
- 客户说已经撤诉,仍然要提交撤诉函作证据。
这篇讲的是从成因反推动作,把政策、订单同步、客服时效、支付风控四件事落到能照着做的操作上。
选品方向决定你的退款基线,新手做独立站三个方向可以放在动手之前看一遍,卖的品类不同,原因码的分布就不一样。
本文目录
退款率和拒付率不是一回事,先各自算清
卡组织侧把这件事叫 dispute,也叫 chargeback,指的是持卡人向发卡行质疑某笔付款。发卡行在卡组织上建一条正式争议,并立即把那笔付款回退,支付服务商随后从你的余额里扣走付款金额和争议费。
它有两种形态:chargeback 和 inquiry。chargeback 银行立即扣走争议金额并收争议费;inquiry 不立即扣款也不收费。同一笔纠纷落在哪个阶段,你当月两个指标的表现完全不一样,这就是要分开算的原因。
公式很简单,自己后台就能拉出来:
- 退款率 = 退款订单数 ÷ 总订单数
- 拒付率 = chargeback 笔数 ÷ 交易笔数
这两个数没有通用基准,你的基线只能来自自己后台前三个月的数据。把每月的两个数排一排,看趋势是往上还是往下,比拿别人的数字当红线有用。把退款率放进整体运营指标一起看,网站运营策划方案那份框架更合适,它本来就是按指标搭的。
还有一条决定了后面所有动作的方向:争议结果由持卡人的银行决定,不是支付服务商决定,平台也不参与争议结果的决策。所以你准备的证据是给银行看的,不是给客服看的。
退款从哪来:八类原因码对应你店里的哪件事
Shopify 把客户争议的原因列成八类,Stripe 也把各支付方式的原因码按索赔类型和所需证据归成八类。分类不是学术问题,每一类背后是你店里一件具体的事。
| 原因码 | 客户在说什么 | 你先去查什么 |
|---|---|---|
| Fraudulent | 这笔不是我刷的 | 订单风险等级、账单地址与收货地址是否一致、是否本人签收 |
| Unrecognized | 账单上这个商户名我不认识 | 账单描述符、店铺名有没有出现在客户账单上 |
| Duplicate | 我被扣了两次 | 同一客户同一订单的扣款记录 |
| Subscription canceled | 我取消订阅了还在扣钱 | 订阅取消时间与扣款时间的先后 |
| Product not received | 我没收到货 | 履约日期时间、物流跟踪、签收记录 |
| Product unacceptable | 收到的东西和描述不一样 | 商品页描述、尺码表、实物图片 |
| Credit not processed | 说好退我的钱没到 | 退款发起时间和退款记录 |
| General | 其他说不清的情况 | 完整的沟通记录和订单流程 |
表格第三列才是你要动的地方。原因码回答客户怎么想,第三列回答你哪一步没做到,改的时候按第三列改。
客户在提争议之前有主动沟通的义务。如果他先联系过你,那段沟通记录本身就是证据,别只留在客服的记忆里。
重复扣款、取消订阅后仍然扣款这两类,如果确实发生了,必须接受争议。这两类不要花时间凑证据,钱该退就退,把时间留给真正能抗辩的案子。
怎么做:四个动作先把争议挡在外面,再处理已经开打的
前三个动作是防,第四个动作是筛,最后一个动作是争议已经开打之后的处理顺序。顺序别跳,跳了就会出现证据凑不齐的情况。
第1步:退款政策、配送时效、订阅取消条款,下单前就要看得见
动作:退款条件、处理时长、退货运费谁承担、订阅怎么取消、取消后什么时候停止扣款,这五项写到三个地方,政策页、商品页、结账页,三处必须一致。
理由在 Google 的 Misrepresentation 政策里写得很直接:有明确的退换货政策却拒绝退货退款,不允许;不披露支付模式和用户将承担的全部费用,不允许;在客户下单前未清晰、显著、一致地披露购后条款、履约时限或退款限制,不允许。显眼处写一个配送时间,次要文字里藏更长的处理延迟,同样算违规。
出问题怎么回查:把政策页和商品页并排打开逐条对,条款、时效、费用这三样必须一模一样。对不上的那一处,就是争议的入口。
第2步:订单与物流信息主动同步,把没收到货挡在前面
动作:发货后第一时间把跟踪号发出去,运输卡住时主动发一封说明,签收之后再确认一次。数字商品把开通时间和访问记录一起留好。
理由:Product not received 这类争议,银行要看的是履约日期时间、客户账单信息和物流跟踪信息;数字商品看的是能证明客户访问过产品的活动日志。这几样东西平时不存,争议来了补不出来。
用 Shopify 的话,它会自动代你上传一份含全部履约事件的 PDF,不需要你自己传。你要做的是核对你自己补的跟踪号跟订单对不对得上。发货通知、运输异常说明这类邮件,属于独立站邮件营销要解决的事。
回查的方式:拿争议订单号去对履约事件时间线,看有没有哪一步是空白。
第3步:客服定时效、定话术,在争议开启前接住
动作:退款、物流、扣款三类问题各定一个响应时限和一个固定回复模板,邮件和工单都留档,别只走聊天窗口。
理由:客户有主动沟通的义务,你先接住,一部分问题在提争议之前就结束了。没接住的,那段记录就是交给银行的材料,时间线越清楚越好用。
回查:翻邮件和工单时间线,看客户第一次联系到你的第一次回复之间隔了多久。这个间隔越长,争议越难挡。
订单、客服、争议管理这几类工具怎么配,独立站运营工具清单可以对着挑,别一上来就买最贵的那套。
第4步:支付风控,高风险订单先手动捕获再发货
动作:开启手动捕获付款,发货之前打开这笔订单的完整欺诈分析,看风险等级再决定履约还是取消。
理由:官方写明,履约高风险订单会导致更多争议;争议数量多了,支付处理会被停用,还可能被移出 Shopify Payments。订单量小的时候更容易一笔一笔看,这个动作越早做越好。
回查:把过去三个月的争议订单拉出来,对一下当时的风险等级,看漏在哪一档,再把那一档的规则改掉。
第5步:争议已经开打,按这个顺序处理
- 先联系客户,电话或邮件说明情况,客户同意后由他联系银行撤销争议。
- 向客户索取银行出具的撤诉函。必须是银行正式信头纸,写清案件号、原始扣款日期和金额、你的店铺或企业名、争议已撤销、资金已从客户账户重新扣回、资金已退回给你。截图银行对账单不算数。
- 在订单的 Chargeback response 表单里提交撤诉函或抗辩证据,文档和图片要清晰到不用缩放就能看,推荐黑白打印也清楚的高对比度图片,很多银行是通过传真接收证据的。
- 等银行侧处理,时间取决于相关银行流程。
- 争议解决之后再退款,并提前告诉客户银行处理退款需要几个工作日。
争议开启期间不能退款,钱已经被银行扣走并冻结,等争议结果。如果你判断这笔该退,也要客户先撤销争议,之后才能退。inquiry 阶段可以直接全额退款终结,全额退款后持卡人不能再发起 chargeback;只退一部分,仍可能变成全额 chargeback。
用 Shopify Payments 时,Shopify 会在到期日自动填充可用数据替你回应,回应里可能带 AI 生成的内容,你可以在证据提交表单里选择不包含。在后台管理争议,前提是你用的是 Shopify Payments;用别的支付服务商收款,就去问那家服务商证据怎么交。Stripe 那边是在 Dashboard 里按争议原因填文字和图片,整个流程由它引导。
还有一条要提前知道:Shopify 无法为 American Express 的争议,或 Visa 中 Fraudulent 原因码的争议申请提前解决。
数字和限制:争议时限、费用与卡组织门槛
处理争议要用到的数字集中在这张表里,做判断的时候对着看。
| 项目 | 数字 | 说明 |
|---|---|---|
| 证据提交窗口 | 通常 7 到 21 天 | 从争议提出后开始算,过期就失去抗辩机会 |
| 银行侧处理时长 | 最长 30 到 90 天,或更短 | 取决于相关银行流程 |
| 退款到账 | 通常 5 到 10 个工作日 | 争议解决后退款,提前告知客户的口径 |
| 争议扣款 | 付款金额加一笔或多笔卡组织争议费 | 从你的余额或下一笔打款里扣走 |
| Mastercard 超额争议门槛 | 当月争议超过当月 Mastercard 交易笔数的 1%,且合计 5000 USD 或以上 | 两个门槛须同月同时满足 |
| Mastercard 超额欺诈门槛 | 欺诈对销售金额比 8% 或以上,且 10 笔及以上欺诈、合计 5000 USD 或以上 | 所有条件在同一自然月内满足 |
| Visa VMSS 超额欺诈门槛 | 单月欺诈 250,000 USD,且欺诈对销售比 1.8%,且未充分整改 | 条件同时成立才触发 |
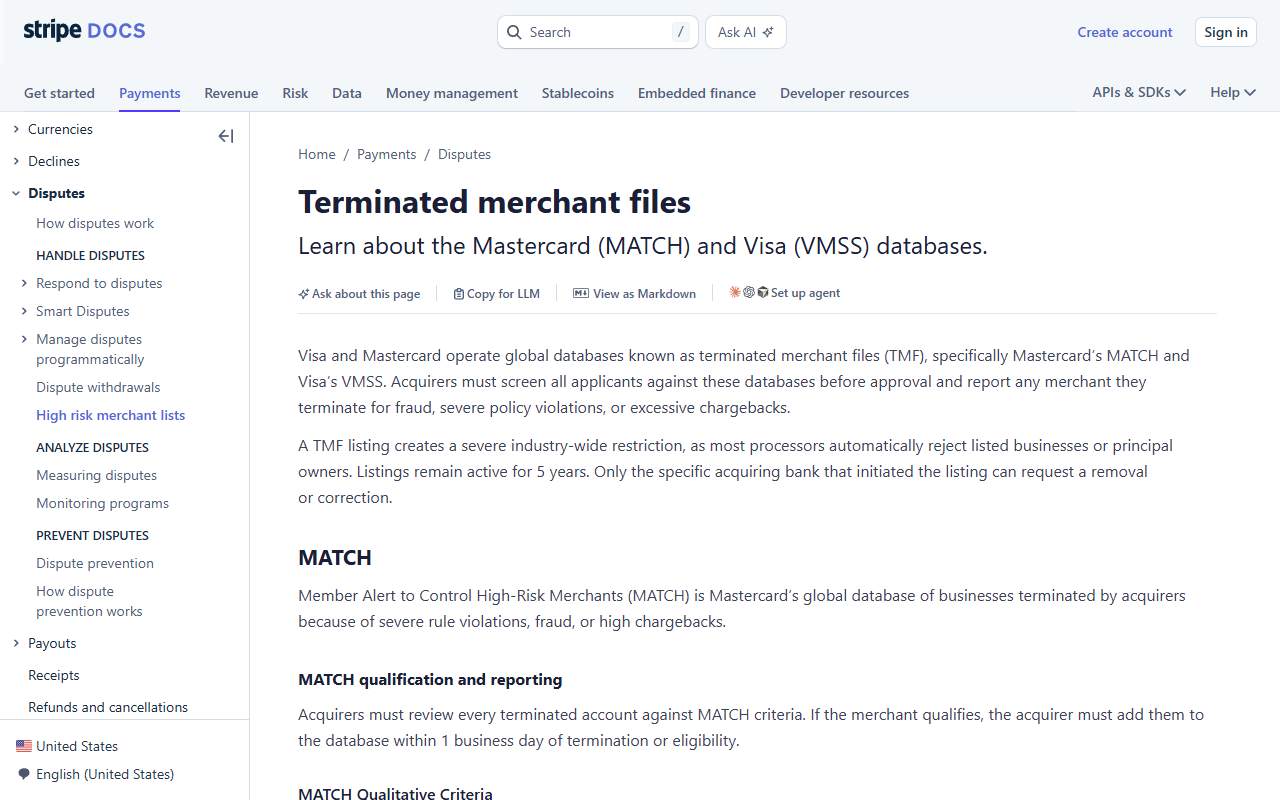
| TMF 名单保留 | 5 年 | 只有发起记录的收单行能申请移除或更正 |
最后一行最容易被忽略。它意味着一次严重的争议记录不是过了这个季度就翻篇,后面几年选收款通道都会被它卡住。
Mastercard 不要求争议达到最低笔数才触发超额争议记录,一笔一笔累到门槛就成立。关掉收款账户也不能阻止 MATCH 记录,哪怕违规发生在关户几个月之后,收单行仍须把符合条件的商户加进去。
官方给过一个例子:某商户单月 125 笔 Mastercard 交易、6 笔争议合计 6250 USD,争议比 4.8%,两个门槛同时越过,终止时即符合 MATCH 记录条件,事后赢回或反转争议也不改变这个状态。
Product unacceptable 这一类里,尺码和描述的表达差异是高发点,中文站和英文站的区别在写商品文案之前值得先看一眼。
五个常见误区,和争议状态不对时怎么排查
这五条都是操作中真会踩的,每条先给结论,再给依据。
- 客户说撤诉就以为结束了。争议流程常涉及多家银行实体,后台可能仍处活跃状态,所有争议都要提交证据。
- 以为决定还能申诉。银行作出决定后即为最终,不能申诉,也不能补交证据。
- 争议开启期间想直接退款了事。退款不能在争议开启时发出,需要客户先撤诉。
- 拿银行对账单截图当撤诉凭证。截图不够,必须是银行正式信头纸出具的撤诉函。
- 关掉收款账户躲 MATCH。关账户不阻止记录,收单行照样要报。
争议状态不对,按这两条排查
争议显示已自动解决、根本没有证据提交窗口,多半是店铺加入了卡组织争议解决项目,争议在成为正式 chargeback 之前就自动退款给客户了,这个结果最终不可申诉或反转。
证据截止已过、状态显示 Lost 或 Under review,同时客户已经撤诉并把撤诉文件给了你,就带着文件联系 Shopify Support 走下一步。
用 AI 做退款原因归类和证据初稿,哪几步人要自己核
AI 能省的是整理和起草的时间,判断还得你自己做。它能帮的有四步:
- 把店铺历史争议按八类原因码归类,统计每类笔数和占比,定位占比最高的两类,先改那两块。
- 按原因类型起草证据清单和抗辩说明初稿,对照官方给的证据示例逐项补齐。
- 起草退款政策、配送时效说明、订阅取消条款的表述,把容易误解的地方写清楚。
- 起草联系客户的撤诉沟通邮件,把撤诉函要满足的七项要求一次讲明白。
三条提示词可以直接复制,是本文给的示例,不是官方模板。
「以下是我店铺近 3 个月的争议记录(附原因码和金额),请按 Fraudulent、Unrecognized、Duplicate、Subscription canceled、Product not received、Product unacceptable、Credit not processed、General 八类归类,算出每类笔数和占比,指出占比最高的两类。」
「这是一笔 Product not received 争议,客户称未收到货。请按官方证据示例列一份证据清单:履约日期时间、客户账单信息、物流跟踪信息,并起草一段 200 字内的抗辩说明。」
「请帮我写一封给客户的邮件:说明其争议已开启,若同意撤销需联系银行并取得正式撤诉函,撤诉函须含银行信头纸、案件号、原始扣款日期和金额、店铺名、争议已撤销、资金已从客户账户扣回、资金已退回商户七项。」
人必须自己做的有三件:在 Shopify 后台订单的 Chargeback response 表单里,按争议原因逐项上传证据文件,并确认格式清晰、黑白打印也看得清;对高风险订单手动捕获付款之前,打开这笔订单的完整欺诈分析,看风险等级再决定履约还是取消;收到客户的撤诉函之后,七项要求逐条核对,缺项退回客户重开。
归类和初稿这类活,猎者出海的AI Agent 的运营模块能接一段:每周拉一次数据给你一张改稿单,站上掉流量的时候帮你排查原因。它不替你做提交和判断。
产品和 FAQ 的表述也可以用 AI 改一遍,把容易引起误解的地方写明白,AI生成内容的作用讲的就是这个方向,减少的是描述不符这一类争议。
常见问题
争议结果到底是谁定的?
持卡人的银行定,不是支付服务商定。平台也不参与争议结果的决策。
赢了争议,钱能拿回来吗?
能拿回争议金额。争议费是否退还,取决于你所在的国家或地区。
被争议的钱从哪里扣?
用 Shopify Payments 时,金额从你的下一笔可用打款里扣走。用 Stripe 时,从余额里扣付款金额加争议费。
不提交证据会怎样?
不提交证据,或者打开表单后没有提交,就视为接受争议。争议金额退回客户,争议费不退给你。
争议状态有哪几种?
open、submitted、won、lost、resolved 五种。看到状态是 resolved 或已自动解决,先确认是不是走了卡组织的争议解决项目。
退款率和拒付率能不能合成一个数看?
不能。一个按订单数算,一个按交易笔数算,分母不同,混在一起会掩盖真正的变化。每个月分开拉,趋势才能对上原因。
争议这件事的本质是把证据按时交到银行手里,退款率是提前把该做的事做完。两件事分开做,数字自然会往下走。

发表评论