

一笔美元从国外客户手里到你国内银行卡,Wise收美元Swift这一步固定扣6.11 USD,Payoneer提现到收款人本地币、无换汇这一档再按比例扣一道。两个数加起来,才是你真正到手的钱。标题里这两个数分别对应收款和提现两段,中间还隔着一道结汇。先看全局对比,国外收款方式大全把常见通道列在一起;本栏目还有赚钱项目,讲的是项目本身赚不赚钱。
国外赚的钱怎么转回国内,先看它是平台打款、客户直付,还是已经躺在某个平台余额里。这三种来源对应三条不同的路,选错通道多扣的钱,比你在两家费率表上抠出来的差价大得多。国外收款方式大全里列的那些通道,不是每条都适合你的来源,先分清钱的形式,再挑通道。项目本身赚不赚钱是另一回事,赚钱项目里讲的是前一件事,这篇讲钱怎么回来。
- Wise收美元Swift每笔固定6.11 USD,收人民币Swift每笔28.70 CNY,收本地付款免费
- Wise汇款费泰国站从0.5%起,美国站从0.23%起,只用中间市场汇率
- Payoneer提现到同国本地币银行账户1.50 USD一笔,提现到收款人本地币按比例扣
- Payoneer账户年费29.95 USD,只在任意连续12个月收款少于6,000.00 USD时收
- Wise可收22种币种,Payoneer覆盖190+国家地区、70+币种
下面从你的钱是哪一种开始,一直走到它变成你卡里的人民币。每一步给价目表上的数字和你要点的那个按钮,出问题的地方也写清怎么回查。
本文目录
先分清你的钱是哪一种:平台打款、客户直付、平台内余额
三种来源对应三条不同的路。平台打款你没得选,客户直付你有的选,平台内余额那是提现问题,不是收款问题。
平台打款:钱先进平台指定的收款账户,你只能选这个平台支持的通道
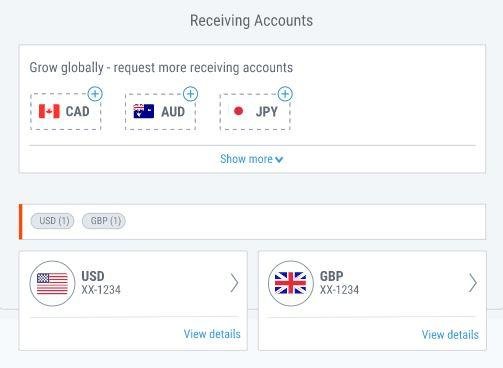
YouTube、联盟、众包平台打给你的钱,进的是平台合作的那几家收款账户。你能做的不是挑费率最低的,是在平台支持的那几家里面挑。Payoneer从市场平台和集成平台收款,费用因平台而异,这句话的意思是同一个Payoneer账户,从A平台收和从B平台收,扣的可能不是一个数。从另一个Payoneer余额收款是免费的,这一档跟平台打款不是一回事。
这类人第一周该做的事只有一件:登录平台后台,找到收款设置那一页,看它支持哪几家,把支持的那家先开好。不要先开一堆账户再回头找平台,平台不支持的那家,开了也收不到这笔钱。
客户直付:你可以自己定通道,主动权在你手里
接私活、卖服务收的钱,客户直接把钱付给你,走哪条通道你说了算。Payoneer的收款请求,客户可以用他自己的Payoneer余额付,可以用信用卡或借记卡付,可以用PayPal付,可以用ACH借记付,也可以直接银行转账。客户那边不需要有Payoneer账户。卡和ACH借记付款通常一小时内到账,其他方式通常1到5个工作日。
这类人第一周该做的事:把收款请求的模板先建好,客户信息、金额、币种、到期日四个字段自己填一遍,知道哪个字段填错会退回来。客户从哪来是另一件事,接私活的平台有哪些,先找到人再谈怎么收钱。没有客户,通道再便宜也收不到一分。
平台内余额:钱已经躺在某个平台里,这是提现问题
钱已经在平台余额里,比如PayPal余额、某个联盟后台的余额,这时候你面对的是怎么提,不是怎么收。提现的费率、到账时间、支持的国家,跟收款那一段是两张不同的表。这一类的答案在下一节,不在这一节。
三条通道各自怎么把钱收进来、又怎么提回国内银行卡
Wise和Payoneer的价目表能查到每一档,PayPal这一篇只给方向。三家不是一个用法:Wise偏汇款和本地账户明细,Payoneer偏平台打款和收款请求,PayPal是对方只认它时的补充。
Wise:收22种币种账户明细,收本地付款免费,收Swift按币种固定扣
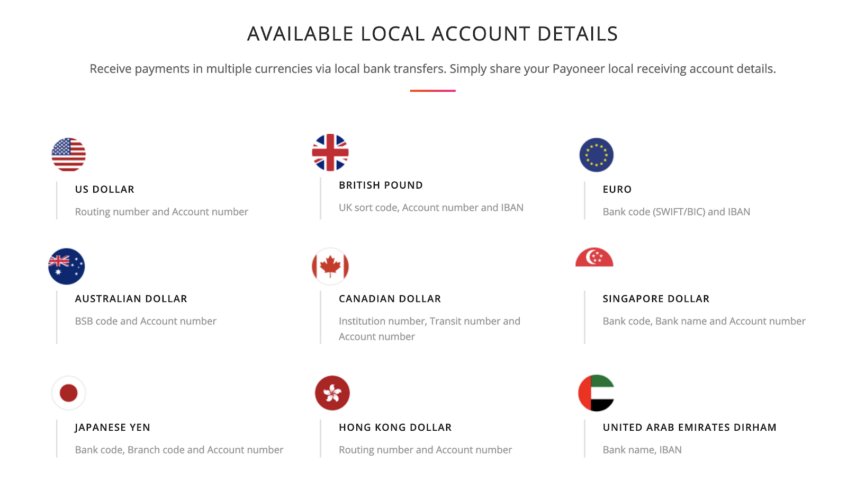
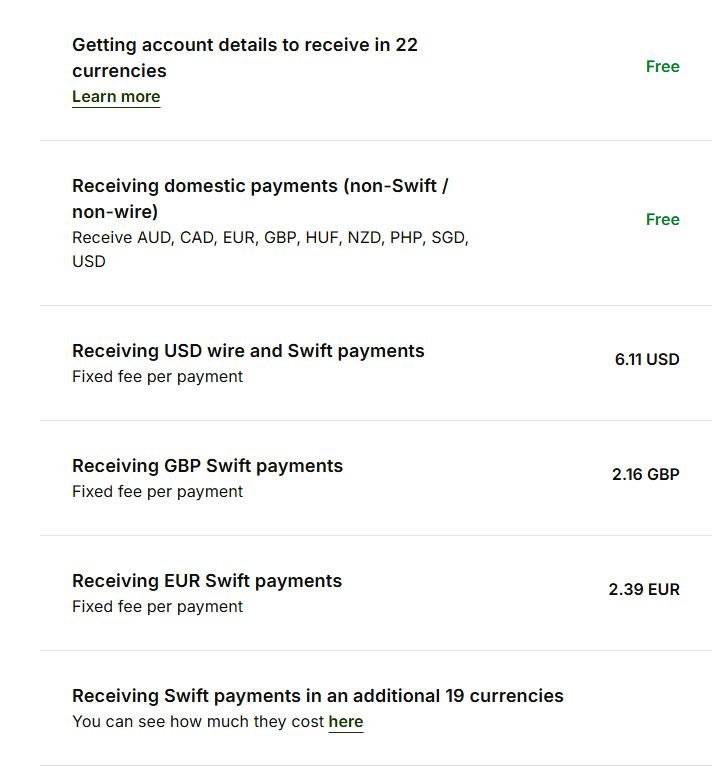
Wise可以开22种币种的账户明细用来收款,开账户明细本身免费。收本地付款,也就是非Swift、非wire的本地转账,是免费的,覆盖澳元、加元、英镑、匈牙利福林、新西兰元、菲律宾比索、新加坡元、美元。收美元走ACH也是免费的。这三档免费加在一起,覆盖的是付款方在本国、用本地清算的场景。
收Swift付款就不免费了,按币种收一笔固定费。下面这张表是Wise收Swift付款各币种的每笔固定费,同一币种每笔扣一样,不按金额比例。
| 币种 | 每笔固定费 |
|---|---|
| 美元 USD | 6.11 USD |
| 人民币 CNY | 28.70 CNY |
| 英镑 GBP | 2.16 GBP |
| 欧元 EUR | 2.39 EUR |
| 港币 HKD | 30.80 HKD |
| 日元 JPY | 611 JPY |
| 新加坡元 SGD | 5.34 SGD |
| 澳元 AUD | 6.24 AUD |
| 加元 CAD | 6.16 CAD |
| 瑞士法郎 CHF | 3.55 CHF |
| 新西兰元 NZD | 6.89 NZD |
| 波兰兹罗提 PLN | 16.20 PLN |
| 瑞典克朗 SEK | 43.50 SEK |
| 挪威克朗 NOK | 44.40 NOK |
| 丹麦克朗 DKK | 28.20 DKK |
| 捷克克朗 CZK | 95.30 CZK |
| 匈牙利福林 HUF | 1,550 HUF |
| 以色列谢克尔 ILS | 14.40 ILS |
| 阿联酋迪拉姆 AED | 14.50 AED |
| 罗马尼亚列伊 RON | 18.80 RON |
| 南非兰特 ZAR | 72.60 ZAR |
表里每一档都是每笔固定,跟你收多少钱无关。收10美元扣6.11美元,收10,000美元也扣6.11美元,差别在比例上,不在绝对数上。
Wise的汇款费按币种不同,泰国站从0.5%起,美国站从0.23%起。它只用中间市场汇率,就是你可以在Google上查到的那个价。汇款速度上,超过70%的汇款20秒内到账。这三条放在一起,Wise的用法就清楚了:小额、本地通道、要快,走它划算。
还有一条要记住:Wise不是银行,是授权支付机构,没有传统银行牌照,用safeguarding的方式隔离客户资金。这句话在提现出问题的时候有用,它决定了你的钱受哪套规则保护,不受哪套规则保护。
Payoneer:本地币收款账户收款免费,提现到同国本地币银行账户1.50 USD
Payoneer的收款分几档。本地币收款账户收款免费。非本地币收款账户收款收1%,最低1.00 USD或等值。付款方用信用卡付,最高3.99%加0.49 USD或等值。付款方用ACH银行借记,只限美国,收1%。付款方用欧盟或英国银行账户付,收1%。这四档是收款端,钱还没到你国内卡。
提现端分两档。提现到同国本地币银行账户,1.50 USD一笔,支持国家名单含中国。提现到收款人本地币、无换汇,按比例收,部分国家有最低最高20.00 USD或等值。这两档的差别在同国和本地币两个词上,同样的钱走哪一档,扣的数不一样。Payoneer提现教程讲的是从余额到国内银行卡怎么点,费率这一层看这两档就够。
账户年费29.95 USD,只在任意连续12个月收款少于6,000.00 USD或等值时收。开账户通常不收月订阅费。某些地区特定账户类型需要年度计划,注册时会告知,部分国家可能收注册费。这三条不冲突,一个是开账户,一个是年度计划,一个是账户年费。
PayPal:对方只认PayPal时你才用,提现路径站内单独讲
PayPal在这三家里的位置是补充。客户只认PayPal,你没得选,只能用。能选的时候,先比Wise和Payoneer的价目表,把PayPal留到对方明确说只付PayPal的场景。PayPal余额提现到国内银行卡的路径,从绑定到到账拆在PayPal提现到国内银行卡这篇里,费率按你账户里显示的算。
这条通道的麻烦在没得选。客户只认它,费率高你也得走;客户不挑,你走它就没有理由。先把这句话想清楚,再决定要不要为它单独准备一套收款信息。
三家放一起看:平台打款多的看Payoneer,客户直付小额多的看Wise
平台打款多,看Payoneer的本地币收款账户免费这一档,钱从平台出来不进你国内卡,先在Payoneer余额里,提现那一步再按1.50 USD或按比例算。客户直付、小额、对方在本国用本地清算,看Wise的本地付款免费这一档。PayPal只在对方只认PayPal时用。这个分法按你的钱从哪来,不按谁名气大。
跨境收款第三方平台不止这两家,先把上面两家的费率吃透,再看别的才比得清。费率表看得懂,别家的问题也能一眼看出来;费率表看不懂,换哪家都是别人说什么你信什么。
第一周照着做:从注册到第一笔钱落进国内卡
一周够走完注册、验证、收一笔、提一笔,卡点只在身份验证和收款人信息填错。流程本身不复杂,复杂的是每一步填错之后怎么回查。
第1到2天:开账户并过身份验证
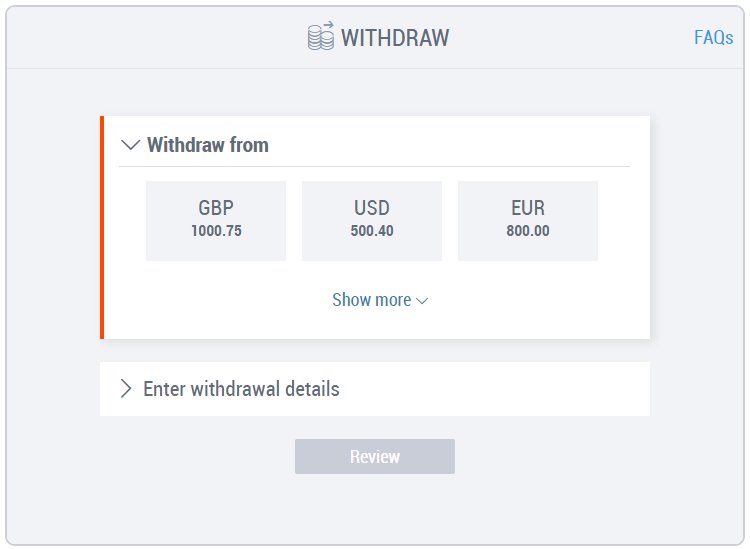
Wise注册账户免费,几分钟能开,注册后通常需要用带照片的身份证件验证身份。Payoneer开账户通常不收月订阅费,某些地区特定账户类型需要年度计划,部分国家可能收注册费,注册过程中会告诉你属不属于这几种情况。两家都要过身份验证,这一步没过,后面收款提现都做不了。
Wise可以开人民币账户明细,含Swift/BIC和IBAN;Payoneer提现到本地币银行账户的支持国家名单含中国。这两条决定了你开完账户之后钱往哪走,注册那一步按页面提示填就行。
第3到4天:把钱收进来
Wise这边,开对应币种的账户明细,免费,把账号给付款方。付款方用本地通道打,收款免费;用Swift打,按上一节表里那个固定费扣。你要做的是告诉对方用哪条通道,不是等钱到了再问为什么扣了这么多。
Payoneer这边,用Get Paid里的Request a Payment,填客户信息、金额、币种、到期日,一次最多发150个收款请求。到期日会自动提醒客户,7天后再提醒一次,每个请求最多还能手动提醒3次。出问题怎么回查:客户说没收到,先看邮箱填对没有、到期日是不是已经过了;金额或币种填错,作废重发,不要在原请求上改。
第5天:走一遍Wise汇款六步
第一步,注册并验证,通常需要带照片的身份证件。第二步,点首页的Send按钮。第三步,选一个已有收款人,或者新增一个,可以手填银行信息,可以搜@Wisetag或邮箱,也可以用AI工具从上传的发票截图里提取收款人信息。第四步,输入金额和币种,选You send还是Recipient gets,这两个选项决定手续费从哪头出。第五步,选付款方式,页面会显示每种方式的费用和预计到账时间。第六步,复核所有信息,确认付款。
出问题怎么回查:收款人信息填错,回第六步的复核页看,那里是最后一次能改的地方;到账慢,回第五步看你选的付款方式对应的预计到账时间,不是所有方式都20秒到。
第6到7天:提回国内卡
Payoneer提现按上一节那两档费率选,同国本地币银行账户1.50 USD,收款人本地币无换汇按比例。Wise发欧元到SEPA以外国家走Swift,通常2到5个工作日到,中间行可能扣自己的处理费,Wise改不了这件事。
Wise发欧元到SEPA以外可以选共享费或固定费。共享费每笔5.21 EUR,你先把Wise的费用付掉,中间行和收款行扣的钱从收款人收到的金额里减。固定费每笔25.22 EUR,保证收款人收到确切金额。出问题怎么回查:到账少了,先看你选的是共享费还是固定费;共享费下中间行扣多少,Wise改不了,固定费下收款人收到的数就是约定的数。
一笔3,000美元走完三段,各扣多少、到手多少
同样3,000美元,走Wise收加提和走Payoneer收加提,扣的钱差在收款那一段免不免费,和提现按笔还是按比例。这一节是按价目表算的假设,不是谁的实际到账。把3,000美元走两条通道的扣费算式列成一张表,这件事可以交给猎者出海的AI Agent。
假设一:3,000 USD走Wise
收美元走Swift,固定6.11 USD。付款方如果走ACH,收款免费,这一档就没有6.11。提现段按Wise汇款费美国站从0.23%起、泰国站从0.5%起估算,算式一行一个:
3,000 × 0.23% = 6.90 USD
3,000 × 0.5% = 15.00 USD
加上收款的6.11 USD,总扣13.01 USD到21.11 USD,到手2,986.99 USD到2,978.89 USD。费率随币种不同,实际数以Wise计算器为准。这个算例里,收款那一段的6.11是固定的,提现那一段才是随金额变的。
假设二:3,000 USD走Payoneer
本地币收款账户收款免费,这一档是0。提现到同国本地币银行账户1.50 USD。如果走收款人本地币无换汇那一档,按比例算:
3,000 × 1.2% = 36.00 USD
3,000 × 4% = 120.00 USD
部分国家有最低最高20.00 USD或等值。走这一档总扣36.00 USD到120.00 USD,到手2,964.00 USD到2,880.00 USD。这个算例里,提现那一段是随金额变的,1.50那一档才是按笔。
什么情况下Payoneer的年费会找上你
任意连续12个月收款少于6,000.00 USD或等值,收29.95 USD账户年费。6,000.00 ÷ 12 = 500.00 USD,但判定看的是任意连续12个月累计收款是否少于6,000.00 USD或等值,不是单月收入。付费年度计划首年不收这笔年费,这条跟上面那条不冲突,一个说收不收,一个说首年免不免。
这条线对刚起步的人有意义。你算的是费率差,年费算的是你有没有达到那个量。量没到,费率再低也抵不过一笔29.95。
大额怎么省
Wise汇款超过25,000 USD或等值,有费用折扣;大额换汇有量级折扣。这两个折扣不是同一个东西,一个在汇款费上,一个在换汇上。金额到了这个量级,先看折扣,再看费率表。
Payoneer有特定美国客户的提现和付款,每笔固定1.50 USD,每月累计50,000.00 USD以内;超出之后按最高0.5%的百分比费。这一档跟前面1.2%到4%不是同一类客户,看清楚自己属不属于特定美国客户再套。
钱到了国内卡之后:结汇这一步怎么走
结汇是外币入账之后换成人民币这一步,走银行正规渠道、用本人实名账户。收款账户和身份必须一致,用本人实名账户,不用别人的卡,不拆单,不买额度。这三条是红线,不是建议。
个人结汇便利化额度与申报材料,以国家外汇管理局及你的开户行口径为准。海外收入结汇限额这篇把额度、申报材料、超额的走法拆过一遍,这里只说跟提现直接相关的一句:钱从Wise或Payoneer回到国内卡,是外币入账,入账之后换人民币这一步才叫结汇,别把提现和结汇当成一件事。税务这一层不在这一篇展开,申报按税务部门的规则走。
最容易卡住的六个地方
卡住的钱多半是身份信息、资金来源说明、和这笔钱算不算商业用途三件事,费率问题反而少。费率表看得再熟,这三件里有一件不对,钱就是回不来。
身份与实名。收款账户与身份一致,不用他人卡。这一条没有例外,用别人的卡收,出问题的时候你连申诉的资格都没有。
大额要资金来源文件。Wise对六七位数的汇款,可能要求提供资金来源的额外文件。这是它的合规要求。金额到了这个量级,先把合同、发票、平台后台记录准备好,别等它来要。
用途限制。Payoneer所有付款均为商业和业务用途;换汇付款只在允许的司法辖区提供;所有产品的可用性取决于客户资格,并非所有司法辖区以相同方式提供所有产品。这三句放在一起的意思是:同一个账户,在不同地方能做的事不一样,别拿A地的用法套B地。
不能发的地方。Wise不能向收款人的经纪账户或中间行发美元,不支持SOFORT付款。这两条是硬限制,不是建议。付款方式列表里没有SOFORT,就是没有。
卡的限制。Wise泰国站的卡不能用于泰国本地ATM取现;美国站ATM每自然月累计250 USD以内免取现费,超出之后每笔1.95 USD加1.95%。这两条跟提现到国内卡不是同一条路,但都是钱出来的时候会碰到的。
资金安全。Wise不是银行,没有传统银行牌照,用safeguarding隔离客户资金。Payoneer不是银行或吸收存款机构,在美国、英国、欧盟、香港、新加坡、澳大利亚、日本持牌,遵守190多个国家和地区的AML/KYC框架。跨境收款安全吗,除了看牌照,还要看你的钱在提现那一步会不会被卡住。
哪几步可以交给AI,哪几步必须你自己点
AI能帮你把费率表排成对比、把金额套进算式、把六步流程改成清单,但点Send和填收款人信息这两步必须你自己来。AI给的是草稿,不是替你按按钮。
AI能帮的三步:按收入来源分三类,把Wise和Payoneer各自的收款方式、到账时间、费用列成对比表;把费率套进你的具体金额,算出每段扣多少、到手多少,算式写清楚;把六步汇款流程改写成你明天照着做的清单,标出哪一步要准备什么。这三步都是把已经查到的数字重新排一遍,不是让它替你去查。
三条提示词可以直接复制,本文给的示例,不是官方模板。第一条:用下面这张费率表,帮我算3,000 USD走Wise收美元Swift再汇到中国银行账户,每段扣多少、到手多少,算式一行一个。第二条:按收入来源分三类,平台打款、客户直付、平台内余额,把Wise和Payoneer各自的收款方式、到账时间、费用列成三行对比,数字只许用我给的资料。第三条:把这份六步汇款流程改写成我明天要照着做的清单,每步写清楚在哪个界面点什么、要准备什么。
人要核什么。AI算完的数,拿Wise计算器对一遍,对不上按计算器改;AI列的清单,到Select Payment Method那一步看清每种方式的费用和预计到账时间再确认。把Wise收Swift的各币种固定费和Payoneer提现的两档费率贴进一张表对照,这件事可以交给猎者出海的AI Agent,但表里的数对不对,得你自己拿价目表核。
不吹全自动。AI能把表排好,不能替你过身份验证,不能替你填收款人,也不能替你跟银行解释这笔钱从哪来。这三件事只有你自己做。
常见问题
Wise收款平台中国可以用吗?
能,Wise支持向中国汇款,也可以开人民币账户明细,含Swift/BIC和IBAN。中国大陆用户能不能注册,注册页会告诉你。
Payoneer提现到国内银行卡扣多少?
提现到同国本地币银行账户1.50 USD一笔;提现到收款人本地币、无换汇,按比例扣,部分国家有最低最高20.00 USD或等值。
跨境收款费率按笔算还是按比例算?
两种都有。Wise收Swift按币种每笔固定,汇款费按比例;Payoneer提现到同国本地币银行账户按笔1.50 USD,提现到收款人本地币按比例。
用别人的银行卡收款行不行?
不行。收款账户与身份必须一致,用本人实名账户,不借卡,不拆单。
钱从国外进来,通道选对、费率算清、身份信息别填错,剩下的就是把同一套动作重复做。费率会变,动作不会变。

发表评论