

把海外收入结汇限额当成一条红线,以为一年结到5万美元就到头了,再多一分钱都进不来。真实情况是,5万美元只是那条不用交材料的快车道,走满了,换条道照样能走。
这两条道是先后关系,不是二选一。额度以内在银行直接办,超过这条线,拿真实交易材料去办,钱一样能进来,只是审核的人要看的东西变了。人在国内就能办,不用出境,也不用先有境外账户。
- 额度按自然年计算,新的一年重新计算
- 现行有效外汇管理主要法规168件(截至2026年6月30日)
| 项目 | 结论 |
|---|---|
| 主管机构 | 国家外汇管理局 |
| 限额性质 | 年度便利化额度,不是硬上限 |
| 超额怎么办 | 凭真实交易材料到银行办理 |
| 要不要钱 | 额度内按银行挂牌办理,是否收费问经办银行 |
整张表最该记住的是第二行:5万美元是便利化额度,不是硬上限。
本文目录
海外收入结汇限额是什么,5万美元指的是哪种额度
先把「限额」这个词说清。它不是「超过就违法」的红线,是「不用逐笔提交材料、银行直接办」的额度。便利化三个字就是这个意思:额度内不用拿合同、发票、订单去一笔笔证明,凭本人身份证件在银行办就行。
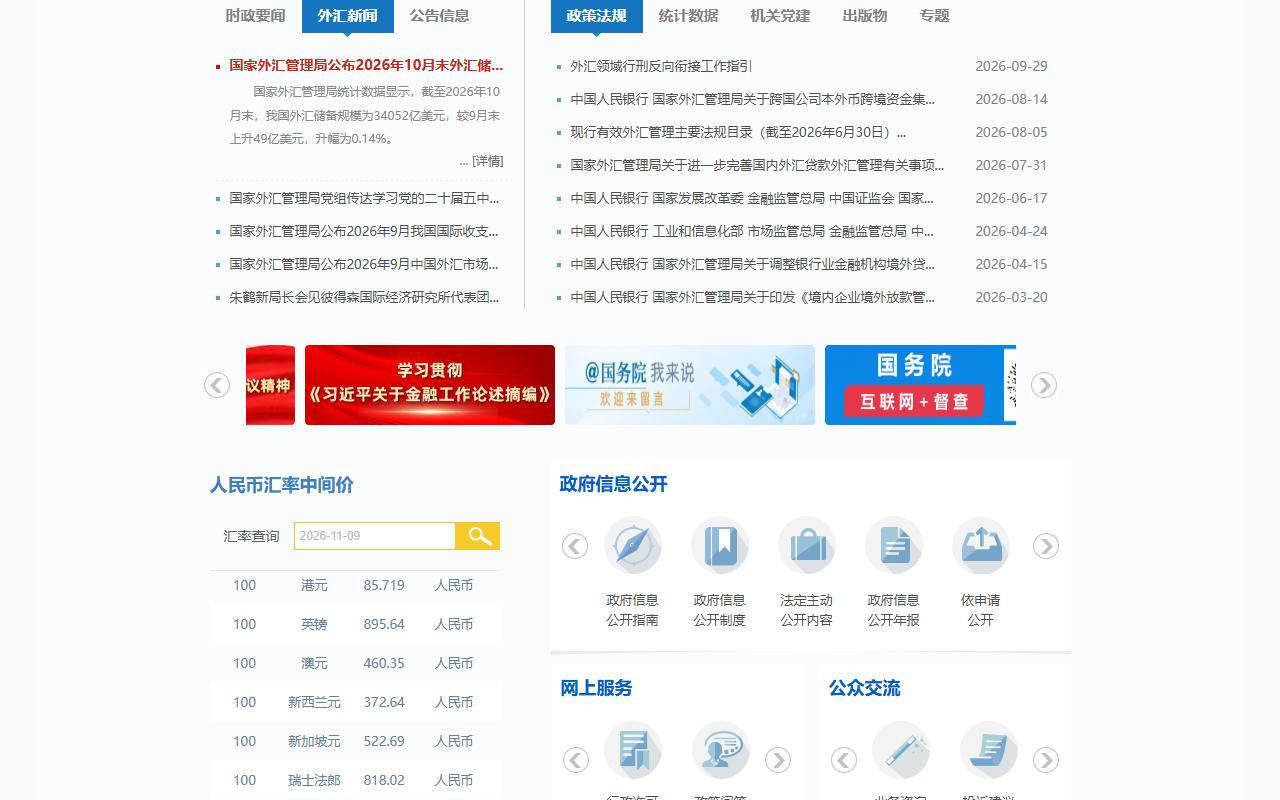
额度由国家外汇管理局定。外汇局的门户网站设政策法规、统计数据、管理信息、网上服务几个栏目,个人结汇的口径看政策法规这一栏,别的栏目是数据和业务入口。
外汇局更新发布过《现行有效外汇管理主要法规目录(截至2026年6月30日)》,收录已发布实施的外汇管理主要法规168件,按综合、经常项目外汇管理、资本项目外汇管理、金融机构外汇业务监管、人民币汇率与外汇市场、国际收支与外汇统计、外汇检查与法规适用、外汇科技管理8大项目分类。个人结汇属于经常项目,找文件从这一项进去,不用八个项目全翻。
5万美元指的是哪种额度,这里有三件事要排除。它不是单笔限额,你一笔结3万美元、分两笔结,占的还是同一个年度额度;它不是账户余额上限,账户里放多少钱跟额度无关;它也不是「超过就违法」的红线。它是年度便利化额度,一年之内结汇累计到这个数,走的是免材料通道,过了这个数,通道换成真实交易审核。
这两个通道不是二选一,是先后关系。同一笔收入,额度内走前者,额度外用后者,钱都能进来。真正要提前想清楚的是:你这一年的境外收入大概多少,会不会过线,过线的那部分材料从哪来。
查口径的动作:打开外汇局门户网站,进政策法规栏目,找经常项目外汇管理下的个人外汇业务相关文件,看清楚施行日期和适用对象。站内这篇把个人额度单独拆开讲过:个人结汇额度5万美元。
个人结汇额度一年多少:境内个人和境外个人都是等值5万美元
这是两条独立的线,不是一条线共用10万美元。
人在境外、持有境外证件、在内地银行办业务的,按境外个人这一档看,不看境内个人那一档。
为什么不能混成一个5万。你今天把5万美元结汇成人民币,用掉的是结汇额度;过几天想拿人民币购汇5万美元出去,用掉的是购汇额度。两条线各记各的,互不占。有人算过一笔账,说「结完5万今年就不能购汇了」,这个说法是错的。
额度按人算,不按账户算。你在三家银行各有一个账户,加起来的结汇还是那5万美元,不是每家银行各给5万。这一点在换银行办业务的时候最容易搞混,以为换家银行额度就重置了。
时间按自然年算,1月1日到12月31日,新的一年重新计算。所以年底和年初的动作要分开看,别把上一年的占用记到今年头上,也别以为12月31日没用完的额度能攒到明年接着用。
动作一:年初查一次本人已用额度。查的地方是经办银行的个人外汇业务窗口,或者手机银行里的结汇记录,看的是「年度已用额度」这一项,不是账户余额。
动作二:年中要办大额结汇之前再查一次。查完心里有数,就不会出现年底才发现额度见底、一笔钱只能转真实交易通道的情况。
核对口径的动作:以国家外汇管理局官网政策法规栏目里的原文为准,看文件施行日期和适用对象,别拿几年前别人整理的截图当现在的规则。文件换过版本,条款号会变,光记数字容易记错。
个人结汇超过5万美金怎么办:走真实交易凭证,不占便利化额度
身份没变,还是你本人;变的是要证明这笔钱的来源和用途是真的。
第一步,把真实交易背景的材料备齐。常见的是合同、订单、服务记录、平台结算单、发票这类能对上人和金额的东西。具体要哪几样,按经办银行的要求来,不同银行、不同业务要的材料不一样,别照别人的清单准备。
第二步,到银行柜台按真实交易办理结汇。这笔不占用当年的便利化额度,走的是另一套审核流程,银行看的是交易背景真不真、金额对不对得上。
这条通道看的是订单、物流、结算记录能不能对上,和银行侧看的东西不完全一样。
第四步,凭证留存备查。结汇完成不等于材料可以扔,合同、结算单、入账记录留好,后面核查要用的时候能立刻拿出来。
「超额」换的是通道,不是身份。有人把超过5万美元理解成要把钱拆成几笔办。拆分本身就在核查范围里,同一笔收入的几笔结汇对得上同一个交易背景,拆了也照样连得起来。
还有一种误解,觉得超过额度就得找公司主体、走企业对公。个人真实交易背景的服务收入、劳务收入,本身就是个人项下可以办的事,不用为了结汇去注册一家公司。是不是要走公司主体,看的是你业务的实际形态,不是看结汇额度够不够。
材料口径的动作:按经办银行的要求准备,卡住了打银行客服或者当地外汇局分局的咨询电话,问清这笔业务要哪几样材料,一次问全。跑一趟问一样,三趟都办不完。
跨境电商这条通道,材料重点是三样能对上:订单对得上买家,物流对得上发货,结算记录对得上到账金额。三样里缺一样,通道方就会要求补。
结汇占用个人外汇额度吗:占,额度和购汇额度分开记
占。额度内结汇,占用的是当年的结汇便利化额度,结多少记多少,新的一年重新计算。
购汇和结汇分别记账。结汇用掉的不占购汇额度,购汇用掉的也不占结汇额度。这是两条独立的线,各自记各自的数,谁也别拿谁的余额来算。
额度不是隐私屏障。外汇管理机关有权查询个人结汇额度。银行办业务时也会看你的已用额度,这个记录在系统里,不是你自己在本子上记的账,也不是换家银行就能重新开始。
现钞结汇和账户汇入结汇,占的是同一个结汇便利化额度。不是现钞单独算一份、汇入再算一份。有人以为柜台拿现金来结不占额度,这个理解是错的。
还有一个容易忽略的点:给别人办结汇和自己办结汇,占的是各自的额度,不是共用一个。家里人要结汇,各办各的,别把两个人的额度算成一个人的10万。
手持外币现钞结汇:额度内可直接办,超了要凭材料
这一条和账户汇入的便利化办理是一个逻辑,都是额度内免逐笔材料。
现钞和账户汇入是两条路径,别混。两条路径的材料要求不一样,拿汇入的单据去办现钞,柜台不认。
超过额度的手持现钞结汇,要凭真实交易材料办,和账户结汇超额是同一个逻辑。材料证明的是这笔外币现钞从哪来,收入背景是什么。
动作:大额现钞先问经办银行网点,问三件事。这个网点收不收外币现钞,要不要提前预约,超过额度要带哪几样材料。问完再跑,省得白跑一趟。
现钞还有一层要注意:能收外币现钞的网点比能办结汇的网点少。同一个银行,有的支行收,有的支行不收,出门前打电话确认,别到了柜台才被告知要去另一家。
哪些做法会被盯上:非法买卖外汇、逃汇、骗购外汇和跨境对敲
检察机关聚焦的重点领域是非法买卖外汇、逃汇、骗购外汇。这三个词对应的动作都很具体:私下跟人换汇、把资金弄进弄出不申报、用假材料骗购汇。这三类不是「额度超了」的问题,是另一条线上的事。
跨境对敲、以虚拟货币为媒介实现本外币兑换,被列为新型违法形态,要加强联合研判,把法律适用、证据标准、处罚裁量的共性问题理清楚。对敲的意思是境内境外两头各自付钱,账面不走汇;虚拟货币那条是拿币当桥,绕开银行。这两类现在是被重点研究怎么定性、怎么取证的方向。
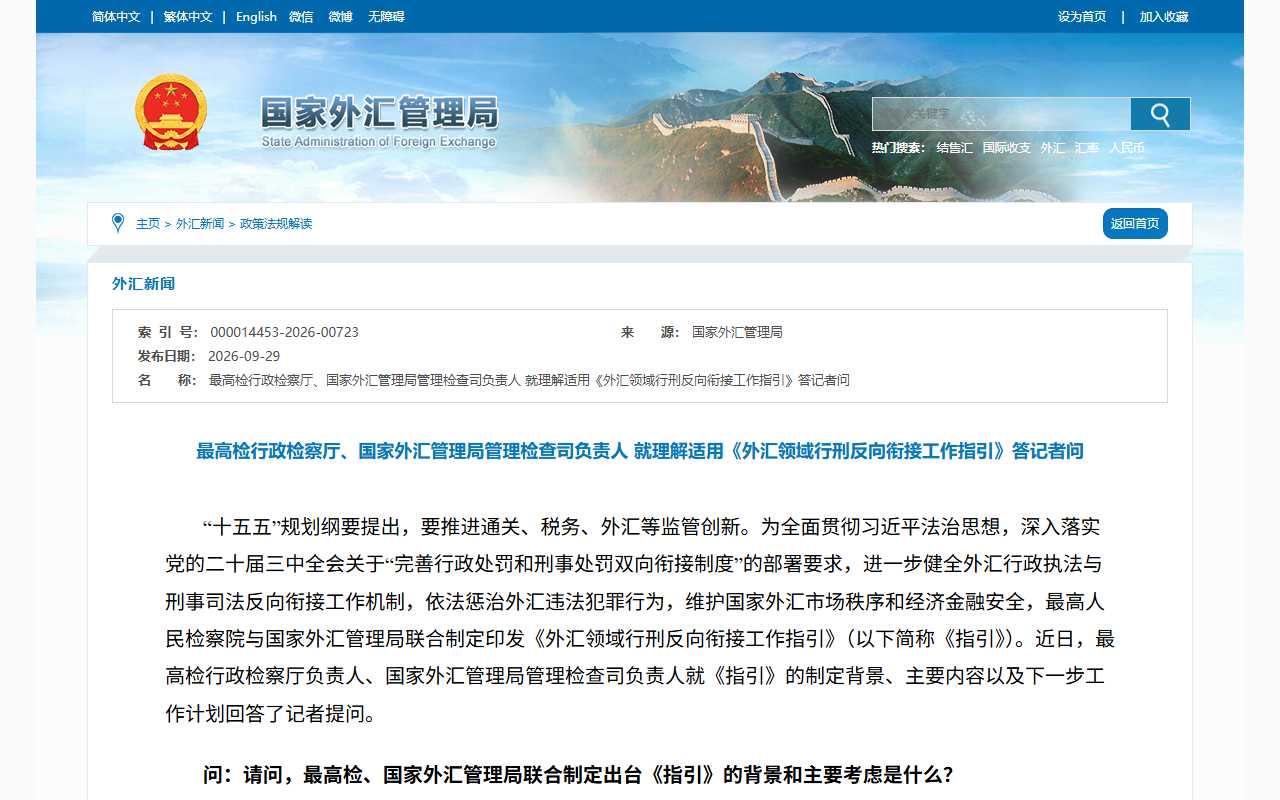
《外汇领域行刑反向衔接工作指引》共18条,涵盖移送条件、管辖衔接、证据移送和转化、案件处理与反馈、长效机制建立。外汇管理部门收到《检察意见书》之日起90日内,要把处理结果或者办理情况书面回复检察院。不起诉不等于没事,行政处罚这条线还在。
外汇局对相关业务加强统计监测和核查检查。数据在系统里,交易结构异常会被看到,不是办完就过去了。
个人收款这一端,规则也在动。PayPal大陆个人收款新规站内写过:PayPal大陆个人收款新规。收款通道的规则变了,结汇这一端的材料和口径也会跟着变,两边要一起看。
海外收入怎么回到国内:收款、提现到结汇的三段路
先看盘子。2026年9月,我国国际收支货物和服务贸易进出口规模58217亿元,出口32511亿元,进口25706亿元,顺差6805亿元。按美元计值,出口4807亿美元,进口3801亿美元,顺差1006亿美元。
服务贸易里,电信、计算机和信息服务2026年9月进出口规模840亿元,差额157亿元,贷方499亿元,借方342亿元。贷方是收入进来的那一头。个人做软件、设计、咨询、内容这类服务,收入就落在这个项下,这也是个人海外收入里很实在的一块。
钱回来的路分三段。第一段,境外平台收款,钱先在平台账户里,比如收款平台、支付平台的余额。第三段,结汇,额度内走便利化,超额走真实交易材料。
三段各有各的规则和费用,别当成一件事。平台侧看的是提现门槛和手续费,支付机构侧看的是账户和审核要求,银行侧看的是结汇额度和材料。哪一段卡住,就在哪一段解决,别把三段混在一起找原因。
站内这两篇分开讲过:万里汇结汇提现、PayPal提现手续费。一篇讲通道怎么走,一篇讲提现这一段的费用结构。
动作:把三段路的单据串起来留。平台结算单、提现记录、银行入账记录,金额和时间要能对上。核查的时候第一个问的就是这个对不上的地方,提前串好,后面省事。
用AI整理外汇法规目录和额度口径,哪几步能省事
这件事的资料是公开的,散在几个栏目里,整理起来费时间。AI能省的是整理和对照的工夫,不能替你去官网确认版本,也不能替你跟银行确认材料。
三步能省事。一是把政策法规栏目下的法规目录按8大项目整理成清单,经常项目那一项单独拉出来,方便后面逐条找。二是把抓到的原文按账户管理、结汇管理、监管要求分条摘录,每条保留原句和网址,别让它改写。三是把日期、条数、金额单独列成核对表,逐条回原文比对,对不上的标出来。
三条提示词,本文给的示例,不是官方模板,可以直接复制改。
- 把下面这段国家外汇管理局页面原文按条拆开,每条保留原句和网址,不要改写数字。
- 列出这段原文里出现的所有日期和金额,逐条标出原句位置。
- 把这段原文里关于账户管理和结汇管理的句子分开归类,只摘原句,不加解释。
必须人做的两件事。自己到国家外汇管理局门户网站政策法规栏目核对《现行有效外汇管理主要法规目录(截至2026年6月30日)》的现行版本;自己打开具体业务对应的法规原文,确认施行日期和适用对象。这两件事AI替不了,版本对不对、适用对象是不是你,只有你自己能判断。
猎者出海的AI Agent在这一步能接的是整理资料、对照官方条款这类活,把目录、原文、日期整理成清单,判断还得你自己下。
常见问题
个人一年到底能结多少美元?
境内个人结汇年度便利化额度是每人每年等值5万美元,购汇额度另算一条,也是每人每年等值5万美元。两条线分开记,不是共用一个10万。
超过5万美元那部分,银行看什么?
看真实交易背景。合同、订单、服务记录、平台结算单这类能对上人和金额的材料,按经办银行的要求准备。这笔不占用当年的便利化额度,走的是另一套审核流程。
结汇和购汇的额度是同一个5万吗?
不是。结汇用掉的不占购汇额度,购汇用掉的也不占结汇额度,各记各的。同一年里结汇5万、购汇5万,两条线都能用满。
境外个人也按5万美元算吗?
是。境外个人享有等值5万美元的年度便利化购汇额度和结汇额度,和境内个人分开按各自这一档看。
现钞和从境外汇进来的钱,结汇要求一样吗?
额度内都按便利化办理,占的是同一个结汇便利化额度。区别在路径:现钞要验真伪、按现钞买入价算,网点也不是家家都收;汇入走汇款流程,按现汇价算,材料要求不一样。
跨境电商的收入怎么结汇?
可以走平台或持牌支付机构的结汇通道,由通道方按真实交易背景审核后办理;也可以提现到国内银行卡,再按额度或真实交易材料在银行结汇。订单、物流、结算记录三样能对上,是这条通道的底座。站内还有一篇汇总:出海赚钱常见问题。

发表评论