

万里汇(WorldFirst)这个账户,开户一分钱不收,可它最要命的一步却不在开户,在你点注册那一刻选的那类账号。跨境电商、外贸B2B、数娱出海、海外主体,四个入口摆在那儿,选错一个,后面费率档位、能收哪些币种、钱提到哪儿,全都跟着错,还得推倒重来。
它跟支付宝同属蚂蚁集团,中国站面向中国大陆商家,干的事说白了就一件:把全球买家的钱收进来,把广告、物流、供应商的账付出去。收和付在同一个后台里做完,这是万里汇WorldFirst使用教程里最省心的地方。
收美金的路子不止一条,Wise、Payoneer、PayPal 各有各的场景,站内《国外赚美金收款方式》按用途分过类,先看清自己属于哪一种,再决定开哪个账户。
- 开户 0 成本,最快 1 分钟生成收款账号
- 电商付款费率 0.3% 封顶,开发者收款 0.7% 封顶
- 提款可到人民币账户、外币账户和支付宝
- 直连 130+ 电商平台
| 项目 | 结论 |
|---|---|
| 谁家的 | 蚂蚁集团旗下,与支付宝同门 |
| 国内能否注册 | 中国站面向中国大陆商家,按业务类型分四类账号 |
| 费用 | 电商付款 0.3% 封顶,开发者收款 0.7% 封顶 |
| 收付款方式 | 提款至人民币账户、外币账户和支付宝 |
| 开户速度 | 线上申请无需面签,最快当天开户 |
| 适合谁 | 跨境电商、外贸 B2B、数娱出海、海外主体 |
这张表六行,真正要先定下来的只有两件:你属于哪一类账号,钱最后要提到哪里去。别的都是这两件事定下来之后自然跟着走的。
本文目录
万里汇WorldFirst是什么:一个账户管收钱,也管付钱
它做的是收款、付款、账户、外汇这几件事
万里汇给自己的定位是 AI 原生的全球资金管理方案,覆盖全球收款、付款、账户、外汇及金融服务。翻成人话:收,是把电商平台、独立站、应用商店的钱收进来;付,是把钱付给广告平台、物流、仓储、供应商;账户,是给你开一个能放多币种的户头;外汇,是把收到的美元、欧元换成你真正要用的币种。
这四件事在一个后台里做完,不用收进一个平台、付出去再换一个平台。刚开始做跨境的人,少一个后台就少一次对账,少一次对账就少一次对不上账的晚上。
运营主体和牌照
万里汇中国站的运营主体写的是蚂蚁国际商业(上海)有限公司。这一条解决的是「钱交给谁」的问题。
跨境支付经验 20+ 年,支付牌照 70+ 张。牌照数量对读者的意义不在数字本身,在于你走的每一笔结汇背后得有持牌主体接得住。结汇业务由万里汇与境内持牌主体(银行或支付机构)合作提供,这条规则决定了你提现到人民币时,钱是从哪一类机构出来的。
覆盖范围:210+ 国家和地区,收款 40+ 币种,付款 100+ 币种
业务覆盖 210+ 国家和地区,全球收款支持 40+ 币种,全球付款支持 100+ 币种。三个数字对着三个不同的问题:210+ 说的是买家在哪儿都能付进来,40+ 说的是你不用每收一笔就换一次汇,100+ 说的是你能按供应商所在地的币种付出去。
做电商和独立站的人更在意收款币种,币种越多,本地清算的机会越多,换汇次数越少。做外贸 B2B 的人更在意付款币种,因为工厂、货代、海外仓报价用的币种经常不是同一个。
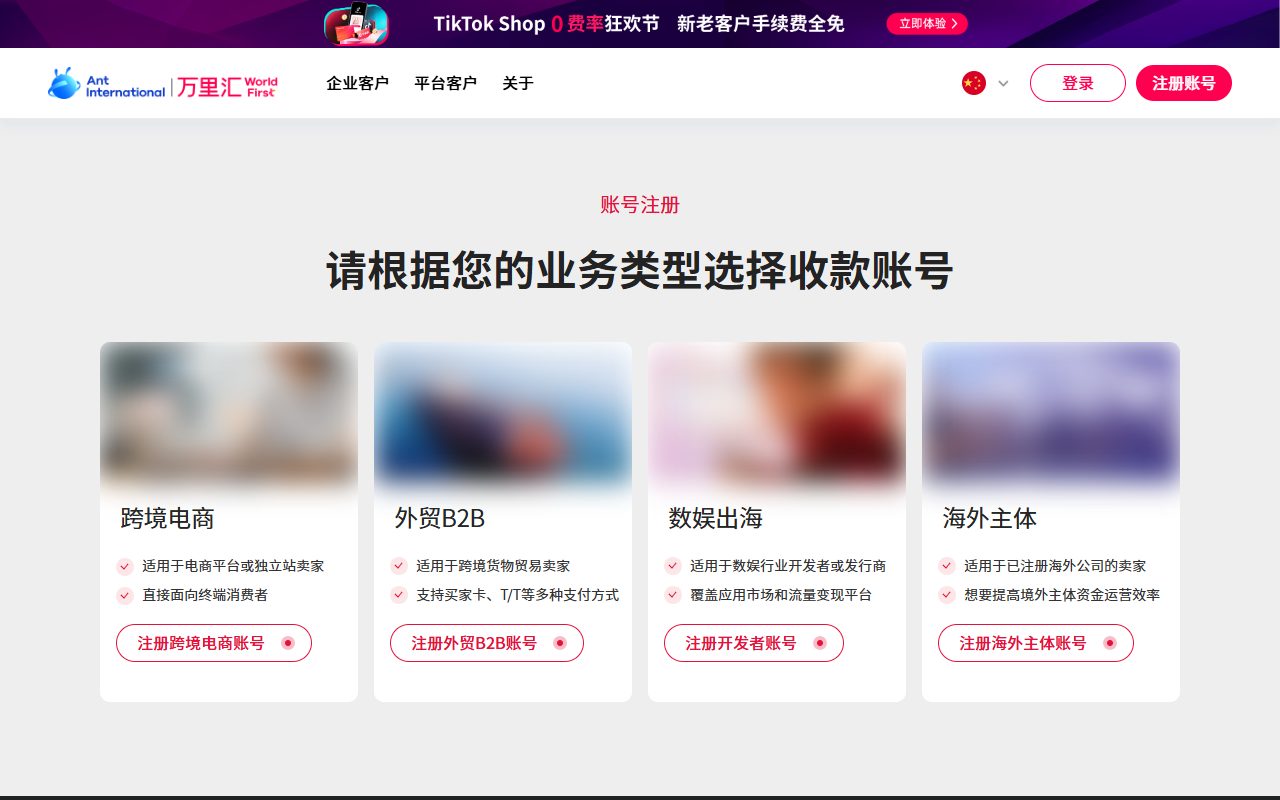
注册先选账号类型:跨境电商、外贸 B2B、数娱出海、海外主体
跨境电商账号:卖货给终端消费者的选这类
跨境电商账号适用于电商平台或独立站卖家,直接面向终端消费者。判断标准就一条:你的钱是买家一笔一笔付的,还是客户按合同打过来的。前者选这类。
这类账号走的是电商付款那一档费率,0.3% 封顶,提款可以到人民币账户、外币账户和支付宝。跨境店、本土店、独立站三种模式都支持,收款按平台所在地的币种走,本地币种清算,中间少一道换汇。
外贸 B2B 账号:按合同发货收款的选这类
外贸 B2B 账号适用于跨境货物贸易卖家,支持买家卡、T/T 等多种支付方式。买家可能刷卡,也可能走电汇,所以这类账号的重点不在收款页面好不好看,在于买家怎么付都接得住。
这类账号收全球 40+ 币种,0 入账成本,还有 20+ 本地收款账户,买家可以用本币直付,最快当天到账。做传统外贸的人对这条敏感:让买家少换一次汇,谈价的时候手上就多一个条件。
数娱出海账号:做应用、做内容变现的选这类
数娱出海账号适用于数娱行业开发者或发行商,覆盖应用市场和流量变现平台。做应用内购、广告变现、订阅收入的,钱是从应用商店和变现平台打过来的,不是买家直接付的,走这一类。
这类账号走开发者收款那一档,0.7% 封顶,提款越多费率越低。它独家支持提款至支付宝账户,对接国内开发者省事。开发者收款还能 0 成本开户,多个平台的收入在一个后台看。
海外主体账号:公司注册在境外,人可以在国内
海外主体账号适用于已注册海外公司的卖家,用来提高境外主体的资金运营效率。这里有一条带星号的规则:需要确保海外公司的法人或董事信息真实有效。
海外主体账户支持全球 210+ 国家/地区线上开户,无需视频。手续费和汇率成本,官方口径是比传统银行平均节省 3-4 倍。
新创办公司或基本信息有特殊情况的公司,可能需要提供更多证明材料,详情可以咨询万里汇客户经理。刚注册下来的新公司对这条要有准备:可能需要提供更多证明材料,时间上留出余量,别卡着平台的回款周期开户。
万里汇WorldFirst注册流程:全线上申请,最快当天开户
第一步是选账号入口,官方把这一步单独拎出来了
注册页打开第一件事不是填表,是让你根据业务类型选择收款账号,四个入口摆在那儿。这一步是整个流程里唯一需要你自己判断的地方,后面基本都是填信息和等审核。
选错的代价是后面每一步都对不上:费率档位、可收币种、提款路径都跟着账号类型走。动手之前先想清楚三件事,钱从谁那儿来、按笔收还是按合同收、最后提到哪。
接下来填主体信息,海外主体要额外留意法人信息
注册入口是官方注册页 portal.worldfirst.com.cn/register,进去按页面上的字段填主体信息。海外主体这一类要额外注意法人和董事信息,这一项是带星号的要求,不是可填可不填。
走到这一步卡住了,详情可以咨询万里汇客户经理。
审核通过之后,最快当天就能用
开户是全流程线上申请,无需面签,最快当天开户。海外主体这一类是 210+ 国家/地区线上开户,无需视频,最快 1 天即可开户。开户 0 成本,最快 1 分钟生成收款账号,账号生成之后,绑平台、看余额、提现都能开始操作。
审核这一环真正花时间的不是系统,是材料对不对得上。主体信息、法人信息、交易背景,这三样前后一致,流程就走得快。
开完户能干什么:多个平台的收款放一个后台
一个账号,管理多平台多店铺,不用反复切换账号,这是官方写明的用法。同时支持多人操作,权限可以按人分开设,谁看余额、谁发起提现、谁管付款,能拆开。
对一个刚开始的小团队,这条的价值在两个地方:一是财务不用问运营要账号,二是老板不用记一堆登录信息。规模上去之后,权限拆得清不清楚,直接影响出事的概率。
店铺货款收进来之后:三种收款模式、换汇、结汇怎么走
跨境店、本土店、独立站,三种收款模式
万里汇支持跨境店、本土店和独立站等多种模式。三种的差别在钱怎么进来:跨境店走平台的跨境结算通道,本土店是买家在本国付本币,独立站是你自己的支付通道收单。万里汇在这三种里做的是同一个动作,给你一个能收多币种的账户,先把钱接住。
对接平台绿色通道这条,意思是店开出来,收款账号能跟着开。对刚起店的人,这一步省的是等账号的时间,链接一填就能收钱。
本地币种清算,少一次换汇
畅收全球 20+ 主流币种,本地币种清算,减少换汇损失,到账更快。真正值钱的是本地清算这一层:买家付的是本币,钱在本国的清算网络里走一圈就进来了,不用先换成美元再换成人民币。
每换一次汇,就有一道点差。收十笔小额和收一笔大额,换汇次数差很多,损失比例也差很多。小额多笔的生意,本地清算省下来的部分更明显。
换汇和外汇工具:汇率提醒、指定汇率兑换
支持 10 大常用币种兑换 30+ 币种,另外提供汇率提醒、指定汇率兑换等工具。这两样解决的是同一个问题:你不需要天天盯盘,但你需要在一个自己能接受的汇率上把一笔钱换掉。
汇率提醒是到价通知,指定汇率兑换是你定一个价,到了就换。会用到它们的人通常有一个共同点,收款币种和付款币种对不上,中间必须换一次。
外贸 B2B 的结汇:9610/0110 场景,7*24 小时可结
外贸 B2B 支持 9610/0110 等多种贸易场景结汇,合规申报退税。这两个是跨境电商零售出口和一般贸易的监管方式代码,报关时用哪一种,结汇就按哪一种的规则走,两边的数据要对得上。
官方写的是不受节假日影响,7*24 小时可结汇,最快 1 分钟内到账。周五下午买家打款、周末要备货的场景,这条就有用。
万里汇提现到哪里:人民币账户、外币账户、支付宝
提现的三条路,对应三种下一站
可提款至人民币账户、外币账户和支付宝。三条路对着三种需求:要花人民币,提到人民币账户;要付境外供应商,留在外币账户直接付;要快,提到支付宝。开发者收款独家支持提款至支付宝账户。
提之前先想清楚这笔钱的下一站。提到人民币账户,再换回美元付出去,等于白换两次,点差吃掉的就是利润。
结汇额度怎么来:平台直连或手动上传交易明细
开发者收款的结汇额度,通过平台直连或手动上传交易明细获取。直连是平台把交易数据同步过去,你不用管;手动上传是你自己把明细导出来交上去。
结汇业务由万里汇与境内持牌主体(银行或支付机构)合作提供。额度不是平台自己放的,是持牌主体按你的交易背景给的,所以交易明细清不清楚,直接决定这一笔走不走得动。
付款不用先提现
无需提现,可以直接付广告、物流、仓储等费用。钱收在账户里,直接付出去,中间不经过国内银行卡。外贸 B2B 支持 100+ 币种付至 210+ 国家/地区,最快实时到账。
付款场景包括提现、转账、跨境宝外币直采、服务商快付、万里付信用卡、万里汇账户互转。WorldTrade 那一块是让买家通过订单链接完成付款。
提现路径不止万里汇一条,Wise、Payoneer、PayPal 的费率差在《Wise、Payoneer、PayPal费率对比》里拆得比较细;手上还有 PayPal 余额的话,《PayPal提现到国内银行卡》讲的是它自己那条路,两条路可以并着走。
万里汇WorldFirst费率:开户 0 成本,电商付款 0.3% 封顶
先把结构说清楚:万里汇不收开户费,收的是钱动起来那一步的费用。电商付款费率 0.3% 封顶,开发者收款 0.7% 封顶,外贸 B2B 是 0 入账成本。三个数字分属三类账号,拿一个套另一个会算错。
| 项目 | 金额 | 条件 |
|---|---|---|
| 开户费 | 0 成本 | 开户环节不收费 |
| 电商付款费率 | 0.3% 封顶 | 可提款至人民币账户、外币账户和支付宝 |
| 开发者收款费率 | 0.7% 封顶 | 提款越多,费率越低 |
| 外贸 B2B 收款入账成本 | 0 入账成本 | 全球 40+ 币种收款 |
| 万里付信用卡逾期日息 | 0.05% | 逾期计息 |
| 万里付信用卡返现 | 1.5% | 余额支付消费返现最高,门槛低至 100 美元 |
表里最该盯的是第二行和第三行的区别,0.3% 和 0.7% 差的不只是数字,是账号类型,类型定了费率档位就定了。
海外主体账户的手续费和汇率成本,官方口径是比传统银行平均节省 3-4 倍。这种说法没法直接换算成你那一笔要付多少,但能看出成本结构不一样:传统银行是按笔收费加汇差,这里是按费率封顶。
店铺月均流水超过 50 万美元,可以联系开通大客户定制权益。这条对刚起步的人用不上,对已经在跑量的卖家是个能谈的口子。
提款费率和结汇额度怎么互相影响,站内《提款费0.3%封顶》写得更细,算之前先看一眼。
哪些情况会卡住开户和用款:几条规则先看清
主体信息和法人、董事信息必须真实有效
海外主体这一类,带星号的规则是需要确保海外公司的法人或董事信息真实有效。
注册时填的每一个字段,后面都会和提交的材料对一遍。省事的做法是先把自己公司的主体信息、法人信息理清楚再动手,别一边填一边翻资料。
新创办的公司可能要多交一轮材料
新创办公司或基本信息有特殊情况的公司,可能需要提供更多证明材料,详情可以咨询万里汇客户经理。新公司没有历史流水、没有稳定的交易记录,审核多看几眼是正常的。
如果你是刚注册下来的公司,先把能证明业务真实的东西准备好,别等审核来要。时间上按多一轮准备,别把开店节奏压在开户速度上。
万里付信用卡的额度不是万里汇自己放的
万里付信用卡是万里汇在中国香港发行的万事达多币种卡,支持账户余额和信用额度两种支付方式。信用额度根据店铺流水给循环额度,最长 40 天免息期,最高 300 万美元额度。虚拟卡秒级开卡,即开即用。
额度的来源要看清:信用额度由合作伙伴 BNext (Hong Kong) Company Limited 提供,并受其服务条款约束。逾期怎么算、额度怎么调,看的是这一家的条款。逾期日息 0.05%,按天计息。
卡拿到手第一件事是设限额。支持单卡设置日限额、月限额、单笔限额、单卡限额。用余额支付扣的是万里汇账户余额,付款前要确认余额够;用信用额度支付扣的是额度,本质是先消费后还款,还款日要自己记。
收款平台不止一家:换之前先看自己卡在哪一步
做跨境收款的不只万里汇,连连、PingPong、Payoneer 这些也在这个市场里。要不要换,先看你现在卡在哪:是费率算下来不划算,是提款路径不通,还是账号类型一开始就选错了。三种情况的解法完全不同。
比的时候盯三样,这三样万里汇这边都有明确答案,拿去对照别家也能用:账号按业务类型分几类、你这一类走哪一档费率;钱最后能提到哪,人民币账户、外币账户还是别的账户;开户要不要面签,最快多久能用。
- 账号类型对不上业务,费率和可收币种都会跟着错
- 提现路径不通,钱收得进来出不去,等于没收
- 开户要面签、要视频,时间成本要算进开店节奏里
做跨境收款平台的账户类型和适用场景,站内《连连、PingPong等收款平台》按平台拆过一遍,可以对着自己手上的业务看。Payoneer 的提现动作在《Payoneer提现教程》里,PingPong 的收款动作在《PingPong收款教程》里,都是具体步骤,不是费率表。
如果只是费率差一点点,不值得为它换一次收款通道。换一次账户,平台绑定、提现路径、结汇记录都要重新走一遍,中间停的那几天比省下的费率贵。
用AI把账号类型和费率整理成一张对照表
万里汇的信息分散在好几个页面:注册页讲四类账号,电商卖家的页面讲费率和提款,开发者页面讲 0.7% 和支付宝提现,万里付信用卡单独一个页面。要一次看全,靠人翻容易漏,这一步可以交给 AI。
AI 能帮的三步
一是按你的业务类型,判断该选哪一类账号。二是把费率信息整理成对比表,列清项目、金额、适用条件。三是把万里付信用卡的申请步骤和限额设置整理成一步一步的清单。
三步做完,你手上是一张能直接对照的表,不用在四个页面之间来回切。表里的每一行都要能回到官方原文,回不去的行删掉。
三条可以直接照抄的提示词
下面三条是本文给的示例,不是官方模板,把业务类型换成你自己的就能用。
- 请根据我的业务类型(跨境电商/外贸 B2B/数娱出海/海外主体),对照万里汇官方注册页的四类账号说明,帮我判断该注册哪一类,并列出需要准备的材料。
- 请把万里汇官方页面上的费率信息整理成表格,列出项目、金额、适用条件,不要补充页面以外的数字。
- 请把万里付信用卡的申请步骤改写成一步一步的操作清单,只保留官方页面写到的步骤。
第二条末尾那句「不要补充页面以外的数字」每次都带上。费率这类东西,AI 自己补一个数,你可能照着算半天才发现对不上。
必须你自己动手的三件事
注册页上按业务类型选账号入口这一步,得你自己点。AI 能说清你该选哪一类,点哪个入口、填哪个字段,它替不了。
万里付信用卡申请页上的同意协议,要你自己读完、自己勾选,再点【立即开通万里付信用卡】,然后选虚拟卡还是实体卡。协议里写的是 BNext 那边的条款,跟你的还款责任直接相关。
账单要你自己登录万里汇账号,在【交易明细】里看和下载。哪一笔付了什么、什么时候到期,只有你自己对得上。
整理资料、对照官方条款这类活,猎者出海的AI Agent 的写作编辑这一块能做,它按官方原文对着整理,不自己往里加规则。
常见问题
万里汇WorldFirst安全吗?
看三层就够。第一层是运营主体,万里汇中国站写的是蚂蚁国际商业(上海)有限公司。第二层是结汇由谁做,结汇业务由万里汇与境内持牌主体(银行或支付机构)合作提供,钱不是平台自己垫的。第三层是万里付信用卡的信用额度,那部分由合作伙伴 BNext (Hong Kong) Company Limited 提供,受它自己的服务条款约束,跟账户里的钱是两回事。
万里汇WorldFirst注册要什么材料?
海外主体这一类要额外保证海外公司的法人和董事信息真实有效。新创办的公司在官方说明里属于可能要补更多证明材料的情况。
万里汇个人账户能注册吗?
中国站面向中国大陆商家,注册页是按业务类型分四类账号入口:跨境电商、外贸 B2B、数娱出海、海外主体。官方页没有个人账户的说明,只按业务类型分四类账号入口。
万里汇虚拟卡是什么?
万里付信用卡有虚拟卡和实体卡两种,虚拟卡秒级开卡,即开即用,主要用在线支付。这张卡是万里汇在中国香港发行的万事达多币种卡,在万事达对卡片的分类里属于 credit card。付款场景覆盖广告投放、货品采购、平台店租、物流仓储、线上机酒预订这些线上开销,也覆盖出境商务、差旅、留学刷卡。
万里汇WorldFirst提现要多久?
看你走哪条路。外贸 B2B 的结汇不受节假日影响,7*24 小时可结,最快 1 分钟内到账;本地币种清算比跨境电汇少一道换汇,到账更快;付到境外可以最快实时到账。开发者收款提现到支付宝是独家支持的路径。
万里汇WorldFirst费率多少?
开户 0 成本。电商付款费率 0.3% 封顶,可提款至人民币账户、外币账户和支付宝。开发者收款 0.7% 封顶,提款越多费率越低。外贸 B2B 收款 0 入账成本,覆盖 40+ 币种。万里付信用卡逾期日息 0.05%,余额支付消费返现最高 1.5%,返现门槛低至 100 美元。
下一步是把你选定那类账号的费率、提款路径、结汇额度的获取方式,加上万里付信用卡的申请步骤,整理成一张对照表。猎者出海的AI Agent 的写作编辑这块能按官方原文对着整理,你负责确认哪一条对应你这类账号。

发表评论